单选题
期货投资分析
题号 #5133397
若中证500指数为8800点,指数年股息率为3%,无风险利率为6%,根据持有成本模型,则6个月后到期的该指数期货合约理论价格为( )点。[2015年7月真题]
参考答案
B
答案解析
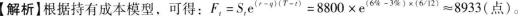
你可能感兴趣的试题
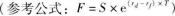
A.0.808
B.0.782
C.0.824
D.0.792
A.125
B.525
C.500
D.625

A.0.59
A.0.59
A.0.59
B.0.65
B.0.65
B.0.65
C.0.75
C.0.75
C.0.75
D.0.5
D.0.5
D.0.5