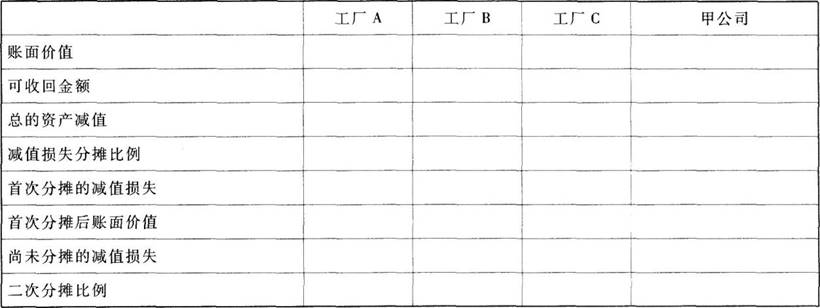
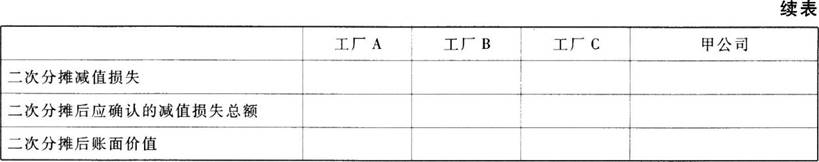
判断题 中级会计实务 题号 #5146151 资产组一经确定,在各个会计期间应当保持一致,不得随意变更。( ) A.错 B.对 收起答案及解析 进入在线模考 参考答案 1 答案解析 暂无解析 你可能感兴趣的试题 1 无论折现率是否考虑因一般通货膨胀而导致的物价上涨因素的影响,资产预计未来现金流量一定考虑物价上涨因素的影响。( ) A.错B.对 查看解析 → 2 资产组账面价值的确定基础应当与其可收回金额的确定方式相一致。( ) A.错B.对 查看解析 → 3 甲公司拥有A、B、C三家工厂,分别位于国内、美国和英国,假定各工厂除生产设备外无其他固定资产,2018年受国内外经济发展趋势的影响,甲公司产品销量下降30%,各工厂的生产设备可能发生减值,该公司2018年12月31日对其进行减值测试,有关资料如下: (1)A工厂负责加工半成品,年生产能力为100万件,完工后按照内部转移价格全部发往B、C工厂进行组装,但B、C工厂每年各自最多只能将其中的60万件半成品组装成最终产品,并将各自负责其组装完工的产品于当地销售。甲公司根据市场需求的地区分布和B、C工厂的装配能力,将A工厂加工的半成品在B、C工厂之间进行分配。 (2)12月31日,A、B、C工厂生产设备的预计尚可使用年限均为8年,账面价值分别为人民币6000万元、4800万元和5200万元,以前年度均未计提固定资产减值准备。 (3)由于半成品不存在活跃市场,A工厂的生产设备无法产生独立的现金流量。12月31日,估计该工厂生产设备的公允价值减去处置费用后的净额为人民币5000万元。 (4)12月31日,甲公司无法估计B、C工厂生产设备的公允价值减去处置费用后的净额以及未来现金流量的现值,也无法合理估计A、B、C三家工厂生产设备在总体上的公允价值减去处置费用后的净额,但根据未来8年最终产品的销量及恰当的折现率得到的A、B、C三家工厂生产设备在总体上的预计未来现金流量的现值为人民币13000万元。 要求: (1)为减值测试目的,甲公司应当如何确认资产组?请说明理由。 (2)分析计算甲公司2018年12月31日A、B、C三家工厂生产设备各应计提的减值准备以及计提减值准备后的账面价值,请将计算结果填列在表格中。(不需列出计算过程) (3)编制甲公司2018年12月31日对A、B、C三家工厂生产设备计提减值准备的会计分录。 查看解析 →