简答题
中级会计实务
题号 #5146287
甲公司和乙公司均为增值税一般纳税人,销售商品适用的增值税税率均为13%,转让土地使用权适用的增值税税率为9%。甲公司于2018年9月30日向乙公司销售一批产品,应收乙公司的货款为2260万元(含增值税)。乙公司同日开出一张期限为6个月,票面年利率为8%的商业承兑汇票。在票据到期日,乙公司没有按期兑付,甲公司按该应收票据账面价值转入应收账款,并不再计提利息。2019年年末,甲公司对该项应收账款计提坏账准备300万元。由于乙公司发生财务困难,经协商,甲公司于2020年1月1日与乙公司签订以下债务重组协议:
(1)乙公司以一批资产抵偿甲公司部分债务,乙公司相关资产的账面价值和公允价值如下:
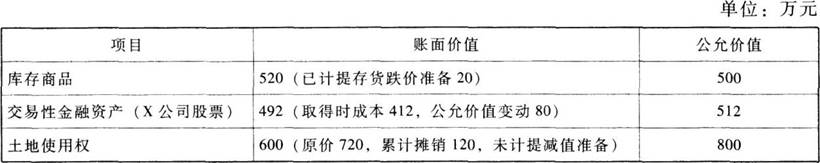
(2)甲公司减免上述资产抵偿债务后剩余债务的30%,其余的债务在债务重组日后满2年时付清,并按年利率3%收取利息,假定实际年利率为3%;但若乙公司2020年实现盈利,则2021年按5%年利率收取利息,估计乙公司2020年很可能实现盈利。
2020年1月2日,甲公司与乙公司办理股权划转和产权转移手续,并开具增值税专用发票。甲公司取得乙公司商品后作为库存商品核算,取得X公司股票后作为交易性金融资产(不考虑增值税)核算,取得土地使用权后作为无形资产核算并按50年采用直线法摊销,预计净残值为0。
2020年7月1日甲公司将该土地使用权转为投资性房地产并采用公允价值模式进行后续计量,转换日该土地使用权公允价值为900万元。
假设除增值税外,不考虑其他相关税费。
要求:
(1)计算甲公司债务重组后应收账款的入账价值。
(2)计算债务重组日该项债务重组业务影响甲公司当年利润总额的金额,并编制相关会计分录。
(3)计算债务重组日该项债务重组业务影响乙公司当年利润总额的金额,并编制相关会计分录。
(4)计算2020年7月1日甲公司将该土地使用权转为投资性房地产时,应计入其他综合收益的金额。
参考答案
暂无
答案解析
(1)甲公司债务重组后应收账款的入账价值=[2260×(1+8%×6/12)-500×(1+13%)-512-800×(1+9%)]×(1-30%)=280.98(万元)。
(2)甲公司取得资产公允价值与增值税的合计金额=500×(1+13%)+512+800×(1+9%)=1949(万元),重组后应收账款的入账价值为280.98万元,重组时应收账款账面价值=2260×(1+8%× 6/12)-300=2050.4(万元),应冲减的信用减值损失=(1949+280.98)-2050.4=179.58(万元),即该项债务重组使甲公司当年利润总额增加179.58万元。
借:库存商品500
应交税费—应交增值税(进项税额)137(500×13%+800×9%)
交易性金融资产512
无形资产800
坏账准备300
应收账款—债务重组280.98
贷:应收账款2350.4(2260+2260×8%×6/12)
信用减值损失179.58
(3)乙公司或有应付金额应确认的预计负债金额=280.98×(5%-3%)=5.62(万元)。
借:应付账款2350.4(2260+2260×8%×6/12)
累计摊销120
贷:主营业务收入500
应交税费—应交增值税(销项税额)137(500×13%+800×9%)
交易性金融资产492
无形资产720
投资收益20(512-492)
资产处置损益200[800-(720-120)]
应付账款—债务重组280.98
预计负债5.62
营业外收入—债务重组利得114.8
借:主营业务成本520
存货跌价准备20
贷:库存商品540
根据上述分录,该项债务重组业务对乙公司当年利润总额的影响金额=500+20+200+114.8-520=314.8(万元)。
(4)甲公司将土地使用权转为采用公允价值模式计量的投资性房地产时应计入其他综合收益的金额=900-(800-800/50×6/12)=108(万元)。
你可能感兴趣的试题
A.30
A.30
A.30
A.30
B.50
B.50
B.50
B.50
C.70
C.70
C.70
C.70
D.80
D.80
D.80
D.80
A.或有负债与或有事项相联系,有或有事项就有或有负债
B.对于或有事项既要确认或有负债,也要确认或有资产
C.或有事项指的是未来事项
D.或有事项满足负债确认条件时应确认为预计负债