简答题
中级财务管理
题号 #5147997
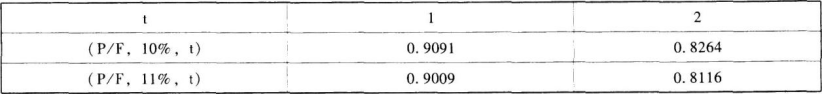
某公司在2017年1月1日平价发行新债券,每张面值1000元,票面利率10%,5年到期,每年12月31日付息。
要求:
(1)2017年1月1日购买该债券并持有债券至到期日的内部收益率是多少?
(2)假定2018年1月1日的市场利率下降到8%,那么此时债券的价值是多少?
(3)假定2018年1月1日的市价为1040元,此时购买该债券并持有债券至到期日的内部收益率是多少(分别采用插值法和简便算法进行计算)?
参考答案
暂无
答案解析
(1)平价购入,内部收益率与票面利率相同,即10%。
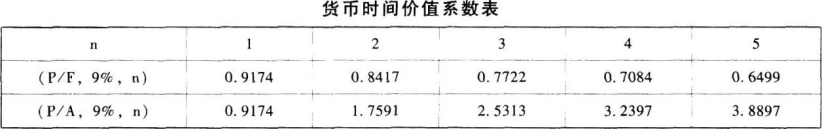
(2)V=1000×10%×(P/A,8%,4)+1000×(P/F,8%,4)=100×3.3121+1000×0.7350=1066.21(元)
(3)插值法:1040=1000 ×10%×(P/A,i,4)+1000×(P/F,i,4)
i=9%,100×(P/A,9%,4)+1000×(P/F,9%,4)=100×3.2397+1000×0.7084=1032.37(元)
(i-8%)/(9%-8%)=(1040-1066.21)/(1032.37-1066.21)
i=877%
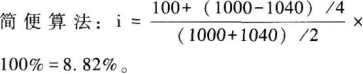
(2)V=1000×10%×(P/A,8%,4)+1000×(P/F,8%,4)=100×3.3121+1000×0.7350=1066.21(元)
(3)插值法:1040=1000 ×10%×(P/A,i,4)+1000×(P/F,i,4)
i=9%,100×(P/A,9%,4)+1000×(P/F,9%,4)=100×3.2397+1000×0.7084=1032.37(元)
(i-8%)/(9%-8%)=(1040-1066.21)/(1032.37-1066.21)
i=877%