简答题
中级财务管理
题号 #5148015
C公司只生产和销售甲、乙两种产品。目前的信用政策为“2/15,n/30”,有占销售额60%的客户在折扣期内付款并享受公司提供的折扣;不享受折扣的应收账款中,有80%可以在信用期内收回,另外20%在信用期满后10天(平均数)收回。逾期账款的收回,需要支出占逾期账款额10%的收账费用。如果明年继续保持目前的信用政策,预计甲产品销售量为4万件,单价100元,单位变动成本60元;乙产品销售量2万件,单价300元,单位变动成本240元,公司目前的固定成本总额为140万元。
如果明年将信用政策改为“5/10,n/20”,预计不会影响产品的单价、单位变动成本和销售的品种结构,而销售额将增加到1200万元。与此同时,享受折扣的比例将上升至销售额的70%;不享受折扣的应收账款中,有50%可以在信用期内收回,另外50%可以在信用期满后20天(平均数)收回。这些逾期账款的收回,需要支出占逾期账款额10%的收账费用。预计的固定成本总额为150万元。
该公司应收账款的资本成本为12%。
要求:
(1)按加权平均法计算加权平均边际贡献率和变动成本率。
(2)按加权平均法进行多种产品的保本分析,计算公司目前各产品的保本销售量及保本销售额。
(3)假设公司继续保持目前的信用政策,计算其平均收现期和应收账款应计利息(一年按360天计算,计算结果以万元为单位,保留小数点后四位,下同)。
(4)假设公司采用新的信用政策,计算其平均收现期和应收账款应计利息。
(5)计算改变信用政策引起的税前损益变动额,并据此说明公司应否改变信用政策。
参考答案
暂无
答案解析
(1)甲产品销售额=4×100 =400(万元)
乙产品销售额=2×300=600(万元)
总销售额=400+600=1000(万元)
甲产品销售额比重=400/1000=40%
乙产品销售额比重=600/1000=60%
甲产品边际贡献率=(100-60)/100=40%
乙产品边际贡献率=(300-240)/300=20%
加权平均边际贡献率=40%×40%+20%×60%=28%
变动成本率=1-28%=72%
(2)综合保本点销售额=140/28%=500(万元)
甲产品保本销售额=500×40%=200(万元)
甲产品保本销售量=200/100=2(万件)
乙产品保本销售额=500×60%=300(万元)
乙产品保本销售量=300/300=1(万件)
(3)平均收现期=15×60%+30×40%×80%+(30+10)×40%×20%=21.8(天)
应收账款应计利息=平均日销售额×平均收现期×变动成本率×资本成本=(1000/360)×21.8×72%×12%=5.2320(万元)
(4)平均收现期=70%×10+30%×50%×20+30%×50%×(20+20)=16(天)
应收账款应计利息=(1200/360)× 16×72%×12%=4.6080(万元)
(5)
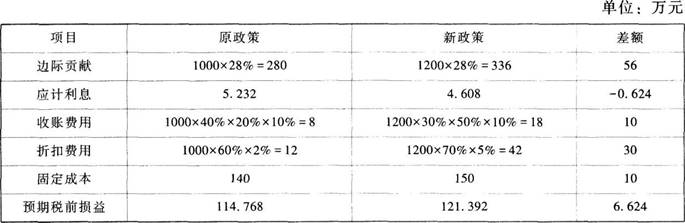
因为新政策的税前损益大于原政策,所
以,公司应该改变信用政策。
乙产品销售额=2×300=600(万元)
总销售额=400+600=1000(万元)
甲产品销售额比重=400/1000=40%
乙产品销售额比重=600/1000=60%
甲产品边际贡献率=(100-60)/100=40%
乙产品边际贡献率=(300-240)/300=20%
加权平均边际贡献率=40%×40%+20%×60%=28%
变动成本率=1-28%=72%
(2)综合保本点销售额=140/28%=500(万元)
甲产品保本销售额=500×40%=200(万元)
甲产品保本销售量=200/100=2(万件)
乙产品保本销售额=500×60%=300(万元)
乙产品保本销售量=300/300=1(万件)
(3)平均收现期=15×60%+30×40%×80%+(30+10)×40%×20%=21.8(天)
应收账款应计利息=平均日销售额×平均收现期×变动成本率×资本成本=(1000/360)×21.8×72%×12%=5.2320(万元)
(4)平均收现期=70%×10+30%×50%×20+30%×50%×(20+20)=16(天)
应收账款应计利息=(1200/360)× 16×72%×12%=4.6080(万元)
(5)
因为新政策的税前损益大于原政策,所
以,公司应该改变信用政策。