简答题
中级财务管理
题号 #5148019
已知甲集团公司下设多个责任中心,有关资料如下:
资料一:
资料二:D利润中心营业收入为52000元,变动成本总额为25000元,利润中心负责人可控的固定成本为15000元,利润中心负责人不可控但应由该中心负担的固定成本为6000元。
资料三:E利润中心的边际贡献为80000元,负责人可控边际贡献为60000元,利润中心部门边际贡献总额为45000元。
资料四:D中心下设了两个成本中心,其中F成本中心,生产一种产品,预算产量5000件,预算单位成本200元,实际产量6000件,实际成本为1170000元。
资料五:甲集团公司拟吸收合并乙公司,乙公司除了一项无形资产外,乙公司的所有资产和负债的计税基础都与公允价值一致,该无形资产的计税基础为0,公允价值为500万元,并且没有规定使用年限。乙公司未弥补的亏损为100万元(未超过税前利润亏损弥补年限),净资产的公允价值为3000万元。截至合并业务发生当年年末,国家发行的最长期国债利率为5.32%,甲集团公司适用的所得税税率为25%。甲集团公司可以采用股权支付或非股权支付方式,该合并事项已经满足了特殊性税务处理的其他条件。
要求:
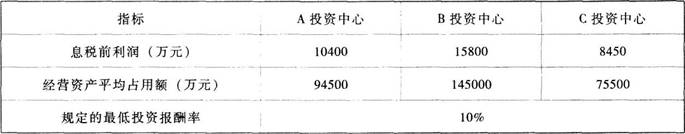
(1)根据资料一计算各个投资中心的下列指标:
①投资报酬率,并据此评价各投资中心的业绩。
②剩余收益,并据此评价各投资中心的业绩。
(2)根据资料二计算D利润中心边际贡献总额、可控边际贡献和部门边际贡献总额。
(3)根据资料三计算E利润中心负责人的可控固定成本以及不可控但应由该利润中心负担的固定成本。
(4)根据资料四计算F成本中心的预算成本节约额和预算成本节约率。
(5)根据资料五计算如果企业采用非股权支付方式,合并对所得税纳税义务的影响。
(6)根据资料五计算如果企业采用股权支付方式弥补亏损,合并对所得税纳税义务的影响。并据此判断甲集团公司是否应采取股权支付方式。
参考答案
暂无
答案解析
(I)①投资报酬率:
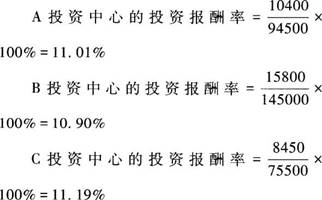
评价:C投资中心业绩最优,A投资中心次之,B投资中心业绩最差。
②剩余收益:
A投资中心的剩余收益=10400-94500×10%=950(万元)
B投资中心的剩余收益=15800-145000×10%=1300(万元)
C投资中心的剩余收益=8450-75500×10%=900(万元)
评价:B投资中心业绩最优,A投资中心次之,C投资中心业绩最差。
(2)①D利润中心边际贡献总额=52000-25000=27000(元)
②D利润中心可控边际贡献=27000-15000=12000(元)
③D利润中心部门边际贡献总额=12000-6000=6000(元)
(3)E利润中心负责人可控固定成本=80000-60000=20000(元)
E利润中心负责人不可控但应由该利润中心负担的固定成本=60000-45000=15000(元)
(4)①F中心预算成本节约额=实际产量预算责任成本-实际责任成本=200×6000-1170000=30000(元)
②F中心预算成本节约率=预算成本节约额/实际产量预算责任成本×100%=30000/(200×6000)×100%=2.5%
(5)如果企业采用非股权支付方式,则使用一般性税务处理方法:
确认合并所得=500-0= 500(万元)
合并事项产生的所得税纳税义务=500×25%=125(万元)
(6)如果企业采用股权支付方式,则可以采用特殊性税务处理方法:
由于全部采用股权支付形式,不需要确认计税基础与公允价值的差额。
可由合并企业弥补的被合并企业的亏损的限额=被合并企业净资产公允价值×截至合并业务发生当年年末国家发行的最长期限的国债利率
可以由甲集团公司弥补的亏损限额=3000×5.32%=159.6(万元)
由于乙公司的亏损只有100万元
弥补亏损可节约的税收=100×25%=25(万元)
通过比较可知,甲集团公司应该采取股权支付方式。
评价:C投资中心业绩最优,A投资中心次之,B投资中心业绩最差。
②剩余收益:
A投资中心的剩余收益=10400-94500×10%=950(万元)
B投资中心的剩余收益=15800-145000×10%=1300(万元)
C投资中心的剩余收益=8450-75500×10%=900(万元)
评价:B投资中心业绩最优,A投资中心次之,C投资中心业绩最差。
(2)①D利润中心边际贡献总额=52000-25000=27000(元)
②D利润中心可控边际贡献=27000-15000=12000(元)
③D利润中心部门边际贡献总额=12000-6000=6000(元)
(3)E利润中心负责人可控固定成本=80000-60000=20000(元)
E利润中心负责人不可控但应由该利润中心负担的固定成本=60000-45000=15000(元)
(4)①F中心预算成本节约额=实际产量预算责任成本-实际责任成本=200×6000-1170000=30000(元)
②F中心预算成本节约率=预算成本节约额/实际产量预算责任成本×100%=30000/(200×6000)×100%=2.5%
(5)如果企业采用非股权支付方式,则使用一般性税务处理方法:
确认合并所得=500-0= 500(万元)
合并事项产生的所得税纳税义务=500×25%=125(万元)
(6)如果企业采用股权支付方式,则可以采用特殊性税务处理方法:
由于全部采用股权支付形式,不需要确认计税基础与公允价值的差额。
可由合并企业弥补的被合并企业的亏损的限额=被合并企业净资产公允价值×截至合并业务发生当年年末国家发行的最长期限的国债利率
可以由甲集团公司弥补的亏损限额=3000×5.32%=159.6(万元)
由于乙公司的亏损只有100万元
弥补亏损可节约的税收=100×25%=25(万元)
通过比较可知,甲集团公司应该采取股权支付方式。