简答题
中级财务管理
题号 #5148449
A公司生产销售甲产品,该产品适用的消费税税率10%。有关资料如下。
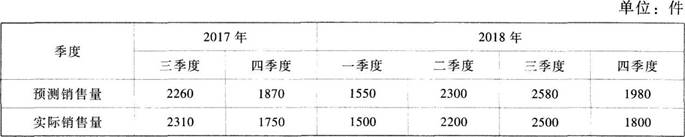
资料一:2017年及2018年的相关销售量如下:
资料二:2018年单位产品销售价格为870元。
资料三:预计2019年该产品的单位制造成本500元,期间费用总额1408550元,计划成本利润率为25%,预计一季度销售量占全年销售量的20%。
资料四:该企业销售收现模式为当季收现60%,下季收现30%,再下季收现10%。(计算结果保留整数)
要求:
(1)假设样本期为3期,使用修正的移动平均法预测2019年第一季度销售量。
(2)若平滑指数为0.4,按照指数平滑法预测2019年第一季度销售量。
(3)假设2019年第一季度销售量是2167件,采用全部成本费用加成定价法确定2019年的单位产品销售价格。
(4)根据第(3)问的计算结果,确定2019年第一季度销售现金流入。
(5)根据第(3)问的计算结果,确定2019年第一季度末应收账款。
参考答案
暂无
答案解析
(1)移动平均法下2019年第一季度销售量=(2200+2500+1800)/3=2167(件)
修正移动平均法下2019年第一季度销售量=2167+(2167-1980)=2354(件)
(2)指数平滑法下2019年第一季度销售量=0.4×1800+(1-0.4)×1980=1908(件)
(3)2019年全年销售量=2167/20%=10835(件)
单位全部成本=500+1408550/10835=630(元)
单位产品销售价格=630×(1+25%)/(1-10%)=875(元)
(4)2019年第一季度销售现金流入=2167×875×60%+1800×870×30%+2500×870×10%=1824975(元)
(5)2019年第一季度末应收账款=2167×875×40%+1800×870×10%=915050(元)。
修正移动平均法下2019年第一季度销售量=2167+(2167-1980)=2354(件)
(2)指数平滑法下2019年第一季度销售量=0.4×1800+(1-0.4)×1980=1908(件)
(3)2019年全年销售量=2167/20%=10835(件)
单位全部成本=500+1408550/10835=630(元)
单位产品销售价格=630×(1+25%)/(1-10%)=875(元)
(4)2019年第一季度销售现金流入=2167×875×60%+1800×870×30%+2500×870×10%=1824975(元)
(5)2019年第一季度末应收账款=2167×875×40%+1800×870×10%=915050(元)。