简答题
中级财务管理
题号 #5148530
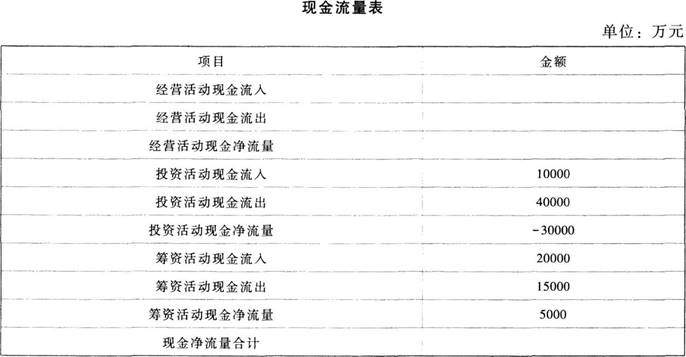
某企业有关财务信息如下。
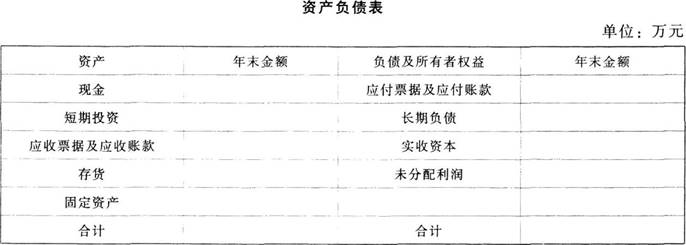
(1)所有者权益年初总额为10000万元,年末权益数额等于年末营运资金数额,年末实收资本是未分配利润的3倍。
(2)年末应收账款为5000万元,是速动资产的50%,流动资产的25%,同固定资产价值相等。年末应收票据为0。
(3)年末长期负债是短期投资的5倍。
(4)年末速动比率为2.5。
(5)经营活动现金流入流出比为1.5,现金流动负债比率为5。
(6)本年实现的净利润为15000万元,本年发生的对外投资损失为5000万元,非付现费用为3000万。
要求:
(1)根据以上信息,将资产负债表和现金流量表的空白处填列完整。
(2)计算产权比率、所有者权益增长率。
(3)计算净收益营运指数和现金营运指数,并对企业的收益质量进行评价。
参考答案
暂无
答案解析
(1)
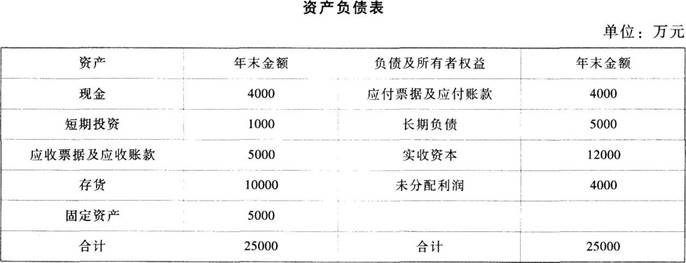
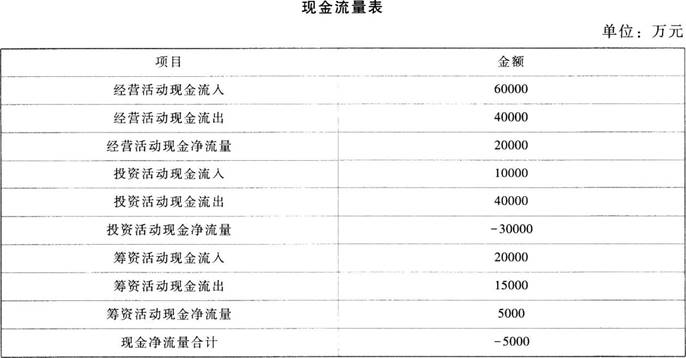
现金流动负债比率=经营活动现金净流量/流动负债×100%,则:经营活动现金净流量=5×4000=20000(万元)
(2)产权比率=(4000+5000)/(12000+4000)=56.25%
所有者权益增长率=(16000-10000)/10000=60%
(3)经营净收益=15000+5000=20000(万元)
净收益营运指数=20000/15000=1.33
经营所得现金=15000+5000+3000=23000(万元)
现金营运指数=20000/23000=0.87
收益质量不够好,因为现金营运指数小于1。
现金流动负债比率=经营活动现金净流量/流动负债×100%,则:经营活动现金净流量=5×4000=20000(万元)
(2)产权比率=(4000+5000)/(12000+4000)=56.25%
所有者权益增长率=(16000-10000)/10000=60%
(3)经营净收益=15000+5000=20000(万元)
净收益营运指数=20000/15000=1.33
经营所得现金=15000+5000+3000=23000(万元)
现金营运指数=20000/23000=0.87
收益质量不够好,因为现金营运指数小于1。