简答题 税法
题号 #5163606

王女士为A市甲超市(增值税一般纳税人)财务管理人员,她从2019年开始建立家庭消费电子账,春节前从甲超市购买了下列商品:
(1)25毫升高档香水一瓶,支出400元。
(2)白酒1000克,支出280元。
(3)食品支出1083元,其中:橄榄油2500克,支出400元;淀粉1000克,支出10元;新鲜蔬菜50千克,支出600元;挪威深海三文鱼300克,支出73元。
同时她对部分商品的供货渠道和价格进行了追溯,主要数据如下表:
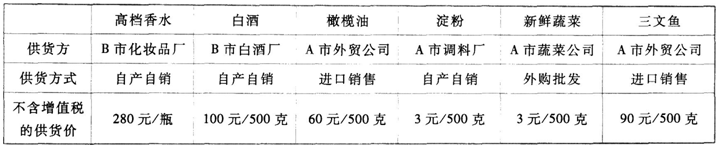
(其他相关资料:高档化妆品的消费税税率为15%,白酒消费税税率20%加0.5元/500克)
要求:根据上述资料,按照下列序号回答问题,每问需计算出合计数。
(1)计算甲超市销售给王女士高档香水的增值税销项税额。
(2)计算甲超市销售给王女士白酒的增值税销项税额。
(3)计算甲超市销售给王女士食品的增值税销项税额。
(4)计算王女士购买高档香水支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。
(5)计算王女士购买白酒支出中包含的消费税税额,并确定消费税的纳税人和纳税地点。

进入在线模考

参考答案

暂无

答案解析

(1)甲超市销售给王女士高档香水的增值税销项税额=400÷(1+16%)×16%=55.17(元)
(2)甲超市销售给王女士白酒的增值税销项税额=280÷(1+16%)×16%=38.62(元)
(3)甲超市销售给王女士食品的增值税销项税额=(400+73)÷(1+10%)×10%+10÷(1+16%)×16%=43+1.38=44.38(元)
(4)王女士购买高档香水支出中包含的消费税税额=280×15%=42(元)
消费税纳税人为B市化妆品厂,纳税地点为B市。
(5)王女士购买白酒支出中包含的消费税税额=100×2×20%+2×0.5=40+1=41(元)
消费税纳税人为B市白酒厂,纳税地点为B市。

你可能感兴趣的试题

1 甲高尔夫球具厂为增值税一般纳税人,
2019年5月有关生产经营情况如下:
(1)向农业生产者收购原木30吨,收购凭证上注明支付收购货款42万元,另支付运输费用2万元(不含增值税),取得运输公司开具的增值税专用发票;原木验收入库后,又将其运往乙高尔夫球具厂加工成木制杆头,取得乙厂开具的增值税专用发票,注明加工费12万元、增值税1.56万元,甲厂收回木制杆头时乙厂代收代缴了甲厂的消费税。
(2)向丙高尔夫球具厂外购一批高尔夫球杆的金属杆身,取得的增值税专用发票,注明货款200万元、增值税26万元。
(3)甲厂将委托加工收回的木制杆头的50%领用连续加工进行烤漆;30%以22万元(不含税价)销售给另一家高尔夫球具厂;领用当期外购金属杆身的90%,与自产握把生产出成套产品。
(4)当月销售高尔夫球具1200套,取得不含税销售额450万元。
(5)当月将自产高尔夫球具100套赞助某国际高尔夫大赛;将自产高尔夫球具10套用于本厂职工奖励。
(6)当月末盘点发现甲厂因管理不善毁损库存产成品一批,账面成本9万元。
(其他相关资料:高尔夫球具消费税税率10%,成本利润率10%;产成品成本中的外购比例为60%,所有合规应抵扣的发票均进行了抵扣;增值税基本税率为13%,低税率为9%和6%)
要求:根据上述资料,按顺序回答下列问题。
(1)计算甲厂当月发生的增值税进项税;
(2)计算甲厂当月发生的增值税进项税转出金额;
(3)计算甲厂当月委托加工被代收代缴的消费税;
(4)计算甲厂当月应纳的增值税;
(5)计算甲厂当月应自行向主管税务机关申报缴纳的消费税。
2 某化妆品生产企业为增值税一般纳税人,生产销售高档化妆品和普通护肤品,产成品的成本中外购比例为70%,2019年3月发生以下业务:
(1)从某工业企业外购高档香水精一批,取得增值税专用发票注明价款200万元、增值税32万元,当月因管理不善意外遗洒15%,为职工运动会制造氛围领用了5%,因暴雨造成水灾损失了20%,其余全部领用,用于生产高档化妆品。
(2)从某小规模纳税人处购进5万元生产用标签,取得普通发票;从另一小规模纳税人购进包装物一批,取得税务机关代开的增值税专用发票,注明价款10万元、增值税0.3万元。
(3)销售A高档化妆品5箱给甲商场,取得不含税销售收入60万元,另收取包装物押金2万元(单独记账)、包装费3万元;销售B普通护肤品10箱给某批发站,收取含税金额175.5万元,由于与该批发站有长期合作关系,另赠送批发站同类B普通护肤品2箱。
(4)为回馈老客户,采取以旧换新方式销售高档口红1万支,每支10克,规定零售价175元,凡顾客将以往使用过的旧口红交回的,旧口红可作价折合50元,即顾客仅支付125元即可取得新的高档口红一支。
(5)为迎接三八节,给本企业女员工(100人)每人发放C礼品套盒一个,内有本企业生产的高档化妆品和普通护肤品,其中高档化妆品同类出厂不含税价100元,普通护肤品同类出厂不含税价80元。
(6)受托加工高档化妆品一批,原辅材料均由委托方提供,收取含税加工费4万元,并代收代缴消费税2万元。
(7)将新研制的一批高档香水赠送给客户,成本价15万元,成本利润率为5%,该新型高档香水无同类产品市场销售价格。
(8)当月因管理不善毁损普通护肤品成品一批,账面成本5万元。
(9)转让2007年购入的一台旧设备(购入时未抵扣进项税),购入原价20万元,转让含税价9.79万元,纳税人未放弃减税。
(其他相关资料:以上相关发票符合抵扣条件的均在当期抵扣。高档化妆品消费税税率为15%)
要求:根据上述资料,回答下列问题。
(1)计算该企业当月准予抵扣的进项税额;
(2)计算该企业当月增值税销项税额;
(3)计算该企业当月应纳的增值税;
(4)计算该企业当月可抵扣的消费税:
(5)计算该企业当期应向税务机关缴纳的消费税。(不包括代收代缴消费税)
A.分类征收制
B.综合征收制
C.混合征收制
D.组合征收制
找试题 · 找答案 · 找资料 在线模考