单选题
证券投资顾问业务
题号 #5163883
( )旨在解决如果所有证券的收益都受到某个共同因素的影响,那么在均衡市场状态下导致各种证券具有不同收益的原因。
参考答案
B
答案解析
套利定价理论的基本机制是:在给定资产收益率计算公式的条件下,根据套利原理推导出资产的价格和均衡关系式。apt作为描述资本资产价格形成机制的一种新方法,其基础是价格规律:在均衡市场上,两种性质相同的商品不能以不同的价格出售。套利定价理论是一种均衡模型,用来研究证券价格是如何决定的。它假设证券的收益是由一系列产业方面和市场方面的因素确定的。当两种证券的收益受到某种或某些因素的影响时,两种证券收益之间就存在相关性。
你可能感兴趣的试题
A.投资者是追求收益的,同时也是厌恶风险的
A.多
A.多
B.所有证券的收益都受到一个共同因素的影响
B.少
B.少
C.资本市场没有摩擦
C.相同
C.相同
D.投资者能够发现市场上是否存在套利机会,并利用该机会进行套利
D.不可比
D.不可比
A.构成组合的成员证券的投资比重之和等于1
A.构成组合的成员证券的投资比重之和等于1
B.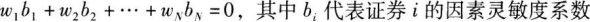
B.
C.套利组合是风险最小、收益最高的组合
C.套利组合是风险最小、收益最高的组合
D.套利组合的风险等于零,但收益率等于市场借贷利率
D.套利组合的风险等于零,但收益率等于市场借贷利率
A.0.1;0.083;-0.183
A.0.1;0.083;-0.183
B.0.2;0.3;-0.5
B.0.2;0.3;-0.5
C.0.1;0.07;-0.07
C.0.1;0.07;-0.07
D.0.3;0.4;-0.7
D.0.3;0.4;-0.7