单选题
证券投资顾问业务
题号 #5163945
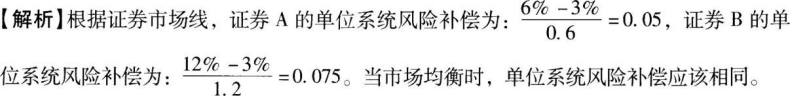
假设证券市场只有证券A和证券B,证券A和证券B的期望收益率分别为6%和12%,β系数分别为0.6和1.2,无风险借贷利率为3%,那么根据资本资产定价模型,( )。
Ⅰ 这个证券市场不处于均衡状态
Ⅱ 这个证券市场处于均衡状态
Ⅲ 证券A的单位系统风险补偿为0.05
Ⅳ 证券B的单位系统风险补偿为0.075
参考答案
C
答案解析
你可能感兴趣的试题
A.资产估值
A.Ⅰ、Ⅱ
A.Ⅰ、Ⅱ
B.风险控制
B.Ⅰ、Ⅲ
B.Ⅰ、Ⅲ
C.资源配置
C.Ⅲ、Ⅳ
C.Ⅲ、Ⅳ
D.预测股票市场的变动趋势
D.Ⅰ、Ⅲ、Ⅳ
D.Ⅰ、Ⅲ、Ⅳ
A.Ⅰ、Ⅱ、Ⅲ
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅰ、Ⅱ、Ⅲ、Ⅳ
B.Ⅰ、Ⅳ
C.Ⅰ、Ⅱ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅲ、Ⅳ
D.Ⅰ、Ⅱ、Ⅲ、Ⅳ
A.Ⅰ、Ⅱ、Ⅲ
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅰ、Ⅱ、Ⅳ
B.Ⅰ、Ⅱ、Ⅳ
C.Ⅱ、Ⅲ、Ⅳ
C.Ⅱ、Ⅲ、Ⅳ
D.Ⅰ、Ⅲ、Ⅳ
D.Ⅰ、Ⅲ、Ⅳ