单选题
财务成本管理
题号 #5183644
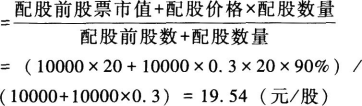
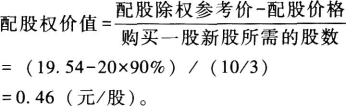
A公司拟采用配股的方式进行融资。2019年3月15日为配股除权登记日,以该公司2018年12月31日总股数10000万股为基数,每10股配3股。配股价格为配股说明书公布之前20个交易日平均股价(20元/股)的90%。假定在分析中不考虑新募集资金投资产生的净现值引起的企业价值变化,该配股权的价值为( )元/股。
参考答案
D
答案解析
因为不考虑新募集资金投资产生净现值引起的企业价值变化,所以配股后的每股价格=配股除权价格
你可能感兴趣的试题
A.发行附认股权证债券,是以潜在的股权稀释为代价换取较低的利息
A.发行附认股权证债券,是以潜在的股权稀释为代价换取较低的利息
B.附认股权证债券的发行者,主要目的是发行债券而不是股票,是为了发债而附带期权
B.附认股权证债券的发行者,主要目的是发行债券而不是股票,是为了发债而附带期权
C.附认股权证债券的承销费用高于一般债务融资的承销费用
C.附认股权证债券的承销费用高于一般债务融资的承销费用
D.附认股权证债券的财务风险高于一般债务融资的财务风险
D.附认股权证债券的财务风险高于一般债务融资的财务风险
A.两种方法都考虑了现金的短缺成本和机会成本
A.两种方法都考虑了现金的短缺成本和机会成本
B.存货模式简单、直观,比随机模式有更广泛的适用性
B.存货模式简单、直观,比随机模式有更广泛的适用性
C.存货模式可以在企业现金未来需求总量和收支不可预测的情况下使用
C.存货模式可以在企业现金未来需要总量和收支不可预测的情况下使用
D.随机模式确定的现金持有量,更易受到管理人员主观判断的影响
D.随机模式确定的现金持有量,更易受到管理人员主观判断的影响
A.15.13%
B.13.64%
C.8.8%
D.12%