简答题
中级财务管理
题号 #5197239
假设某公司每年需外购零件 4900 千克,该零件单价为 100 元,单位储存变动成本 400 元,一次订货成本 5 000 元,单位缺货成本 200 元,企业目前建立的保险储备量是 50 千克。在交货期内的需要量及其概率如下:
需求量(千克) 概率
240 0.1
260 0.2
280 0.4
300 0.2
320 0.1
要求:
(1)计算最优经济汀货量以及年最优订货次数。
(2)按企业目前的保险储备标准,存货水平为多少时应补充订货?
(3)企业目前的保险储备标准是否恰当?
(4)按合理保险储备标准,企业的再订货点为多少?
参考答案
暂无
答案解析
(1)经济订货量=(2×4 900×5 000/400)=350(千克)
最优订货次数=4900÷350=14(次)
(2)交货期内平均需求=240×0.1+260×0.2+280×0.4+300×0.2+320×0.1=280(千克)
含有保险储备的再订货点=280+50=330(千克)
存货水平为 330 千克时应补充订货。
(3)①设保险储备为 0,再订货点=280 千克,缺货量=(300-280)×0.2+(320-280)×0.1=8(千克)
缺货损失与保险储备储备成本之和
=8×14 ×200+0×400=22 400(元)
②设保险储备为 20 千克,再订货点=280+20=300(千克);缺货量=(320-300)×0.1=2(千克)
缺货损失与保险储备储备成本之和=2×14×200+20×400=13 600(元)
③设保险储备为 40 千克,再订货点=280+40=320(千克);缺货量=0
缺货损失与保险储备储备成本之和=40×400=16 000(元)
因此,合理保险储备为 20 千克,此时相关成本最小。企业目前的保险储备标准太高。
(4)按合理保险储备标准,企业的再订货点=280+20=300(千克)
最优订货次数=4900÷350=14(次)
(2)交货期内平均需求=240×0.1+260×0.2+280×0.4+300×0.2+320×0.1=280(千克)
含有保险储备的再订货点=280+50=330(千克)
存货水平为 330 千克时应补充订货。
(3)①设保险储备为 0,再订货点=280 千克,缺货量=(300-280)×0.2+(320-280)×0.1=8(千克)
缺货损失与保险储备储备成本之和
=8×14 ×200+0×400=22 400(元)
②设保险储备为 20 千克,再订货点=280+20=300(千克);缺货量=(320-300)×0.1=2(千克)
缺货损失与保险储备储备成本之和=2×14×200+20×400=13 600(元)
③设保险储备为 40 千克,再订货点=280+40=320(千克);缺货量=0
缺货损失与保险储备储备成本之和=40×400=16 000(元)
因此,合理保险储备为 20 千克,此时相关成本最小。企业目前的保险储备标准太高。
(4)按合理保险储备标准,企业的再订货点=280+20=300(千克)
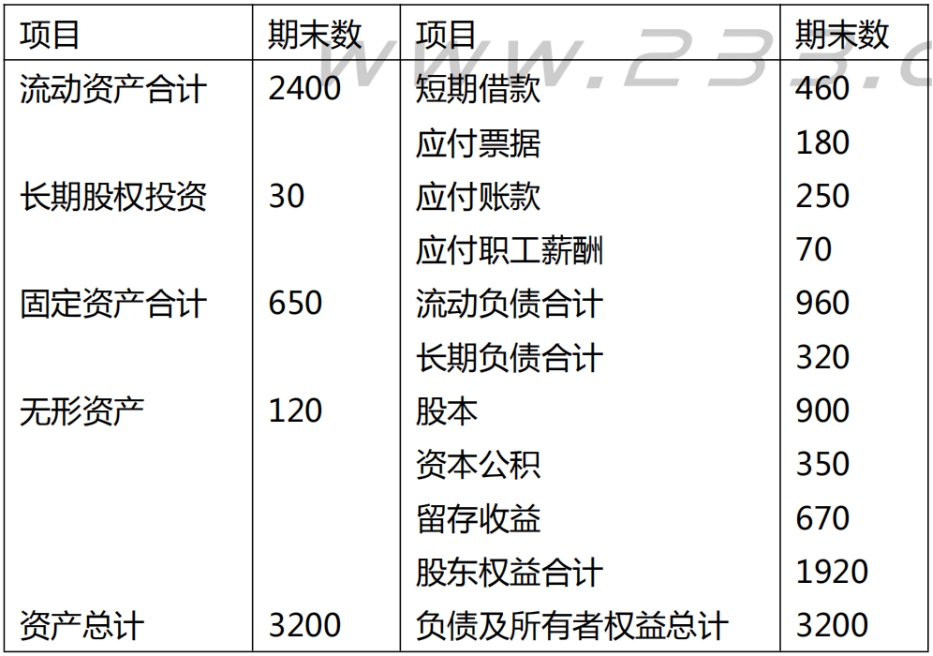 根据历史资料,销售收入与流动资产、固定资产、应付票据、应付账款和应付职工薪酬等项目