简答题
中级财务管理
题号 #5197243
已知:某企业为开发新产品拟投资 1000 万元建设一条生产线,现有甲、乙、丙三个方案可供选择。
假设企业要求的必要报酬率为 8% 。
甲方案各年的净现金流量 单位:万元
 乙方案的相关资料为:在建设起点用 800 万元购置不需要安装的固定资产,同时垫支 200 万
元营运资金,立即投入生产。预计投产后第 1~10 年每年新增 500 万元销售收入,每年新增的付现成
本和所得税分别为 200 万元和 50 万元;第 10 年回收的固定资产余值和营运资金分别为 80 万元和 200
万元。【提示: (P/A,8%,10) =6.7101, (F/P,8%,10) =2.1589】
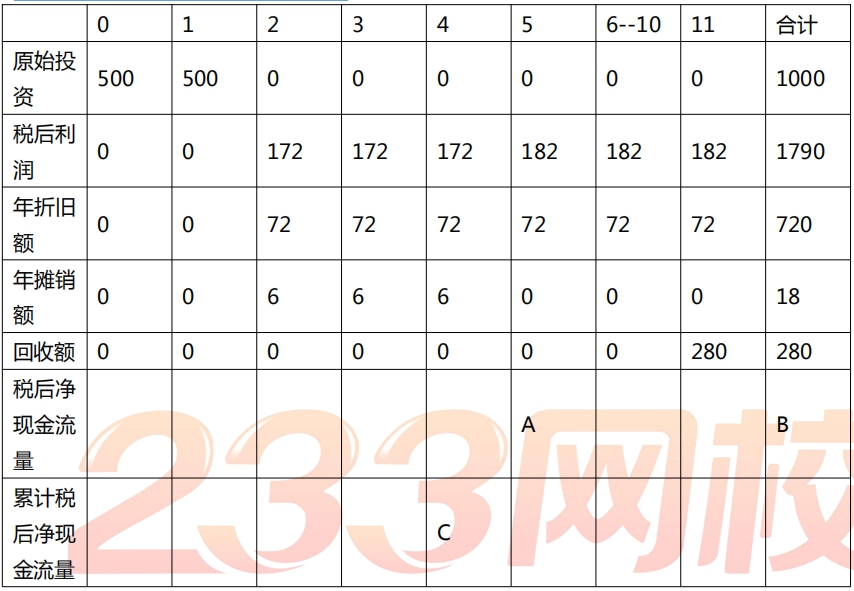
丙方案的现金流量资料如下表所示:
 要求:
(1)计算乙方案项目计算期各年的净现金流量;
(2)根据表 1 的数据,写出表中用字母表示的丙方案相关净现金流量和累计净现金流量(不用列算式);
(3)计算甲、丙两方案的静态回收期;
(4)计算(P/F,8%,10)的值(保留四位小数);
(5)计算甲、乙两方案的净现值指标,并据此评价甲、乙两方案的财务可行性;
(6)如果丙方案的净现值为 725.69 万元,用年金净流量法为企业做出该生产线项目投资的决策。
参考答案
暂无
答案解析
(1)初始的净现金流量
=-800-200
=-1000(万元)
第 1~9 年各年的营业现金流量
=销售收入-付现成本-所得税
=500-200-50
=250(万元)
第 10 年的现金净流量
=250+80+200=530(万元)
(2)A=182+72=254(万元)
B=-1000+1790+720+18+280=1808(万元)
C=-500-500+(172+72+6)× 3=-250(万元)
(3)甲方案静态回收期=1+1000/250=5 (年)
丙方案的静态回收期=4+250/254=4.98(年)
(4)(P/F,8%,10)
=1/(F/P,8%,10)
=1/2.1589=0.4632
(5)NPV 甲
=-1000+[250×(P/A,8%,6)-250×(P/A,8%,1)]
=-1000+250×4.6229-250×0.9259=-75.75(万元)
NPV 乙
=-800-200+250×(P/A,8%,10)+280×(P/F,8%,10)
=-1000+250×6.7101+280×0.4632=807.22(万元)
由于甲方案的净现值为-75.75 万元,小于零,所以该方案不具备财务可行性;因为乙方案的净现
值大于零,所以乙方案具备财务可行性。
(6)乙方案年金净流量
=807.22 /(P/A,8%,10) =120.28(万元)
丙方案年金净流量
=725.69 /(P/A,8%,11) =101.67 (万元)
所以,乙方案优于丙方案,应选择乙方案。
=-800-200
=-1000(万元)
第 1~9 年各年的营业现金流量
=销售收入-付现成本-所得税
=500-200-50
=250(万元)
第 10 年的现金净流量
=250+80+200=530(万元)
(2)A=182+72=254(万元)
B=-1000+1790+720+18+280=1808(万元)
C=-500-500+(172+72+6)× 3=-250(万元)
(3)甲方案静态回收期=1+1000/250=5 (年)
丙方案的静态回收期=4+250/254=4.98(年)
(4)(P/F,8%,10)
=1/(F/P,8%,10)
=1/2.1589=0.4632
(5)NPV 甲
=-1000+[250×(P/A,8%,6)-250×(P/A,8%,1)]
=-1000+250×4.6229-250×0.9259=-75.75(万元)
NPV 乙
=-800-200+250×(P/A,8%,10)+280×(P/F,8%,10)
=-1000+250×6.7101+280×0.4632=807.22(万元)
由于甲方案的净现值为-75.75 万元,小于零,所以该方案不具备财务可行性;因为乙方案的净现
值大于零,所以乙方案具备财务可行性。
(6)乙方案年金净流量
=807.22 /(P/A,8%,10) =120.28(万元)
丙方案年金净流量
=725.69 /(P/A,8%,11) =101.67 (万元)
所以,乙方案优于丙方案,应选择乙方案。