简答题
中级会计实务
题号 #5197280
2017年1月1日,A公司经批准新建一条新型产品生产线。A公司将该工程出包给B公司,价款为3000万元。相关资料如下:
(1)A公司为建造该工程于2017年1月1日借人专门借款2000万元,借款期限为3年,年利率为9%,每年年末支付利息。
该工程的建造还占用了两笔一般借款:
①从甲银行借人长期借款2000万元,期限为2017年10月1日至2018年12月1日,年利率为6%,每年年末支付利息。
②按面值发行公司债券8000万元,发行日为2017年1o月1日,期限为5年,年利率为8%,每年年末支付利息。
闲置的专门借款资金用于固定收益债券短期投资,假定短期投资月收益率为0.5%,收到的款项存入银行。
(2)该工程于2017年1月1日正式开工。由于发生安全事故,该项工程于2017年5月1日至2017年8月31日停工,于2017年9月1日重新开工。
(3)该工程于2018年6月30日建造完工。
(4)建造工程资产支出如下表所示:
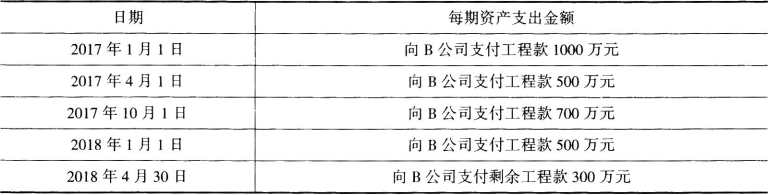
假定不考虑一般借款闲置资金利息收入。
要求:
(1)根据上述资料,计算A公司2017年专门借款和一般借款利息资本化金额,并列出2017年相关会计分录。
(2)根据上述资料,计算A公司2018年专门借款和一般借款利息资本化金额,并列出2018年相关会计分录。
参考答案
暂无
答案解析
(1)2017年与该工程相关的专门借款利息资本化金额=2000×9%×8/12-1000×0.5%×3-500×0.5%×2=100(万元)。
2017年该工程占用的一般借款加权平均年资本化率=(2000×6%×3/12+8000×8%×3/12)/(2000×3/12+8000×3/12)×100%=7.6%。
2017年一般借款利息资本化金额=200×3/12×7.6%=3.8(万元)。
2017年借款利息费用的账务处理为:
借:在建工程 (100+3.8)103.8
财务费用 236.2
银行存款 (1000×0.5%×3+500×0.5%×6)30
贷:应付利息 (2000×9%+2000×6%×3/12+8000×8%×3/12)370
借:应付利息 370
贷:银行存款 370
(2)2018年与该工程相关的专门借款利息资本化金额=2000×9%×6/12=90(万元)。
2018年该工程占用的一般借款利息资本化金额=[(200+500)×6/12+300×2/12]×7.6%=30.4(万元)。
2018年借款利息费用的账务处理为:
借:在建工程 (90+30.4)120.4
财务费用 809.6
贷:应付利息 (2000×9%+2000×6%×11/12+8000×8%)930
借:应付利息 930
贷:银行存款 930
2017年该工程占用的一般借款加权平均年资本化率=(2000×6%×3/12+8000×8%×3/12)/(2000×3/12+8000×3/12)×100%=7.6%。
2017年一般借款利息资本化金额=200×3/12×7.6%=3.8(万元)。
2017年借款利息费用的账务处理为:
借:在建工程 (100+3.8)103.8
财务费用 236.2
银行存款 (1000×0.5%×3+500×0.5%×6)30
贷:应付利息 (2000×9%+2000×6%×3/12+8000×8%×3/12)370
借:应付利息 370
贷:银行存款 370
(2)2018年与该工程相关的专门借款利息资本化金额=2000×9%×6/12=90(万元)。
2018年该工程占用的一般借款利息资本化金额=[(200+500)×6/12+300×2/12]×7.6%=30.4(万元)。
2018年借款利息费用的账务处理为:
借:在建工程 (90+30.4)120.4
财务费用 809.6
贷:应付利息 (2000×9%+2000×6%×11/12+8000×8%)930
借:应付利息 930
贷:银行存款 930
你可能感兴趣的试题
A.36000
A.36000
B.30000
B.30000
C.40200
C.40200
D.41220
D.41220