判断题 中级会计实务
题号 #5207301

非同一控制下企业合并,企业合并成本的确定按所放弃的资产、发生或承担的负债及发行的权益性证券的公允价值计量,付出资产(其他权益工具投资除外)公允价值与账面价值的差额计入当期损益。( )

进入在线模考

参考答案

1

答案解析

比如以固定资产投资,固定资产公允价值与其账面价值的差额记入“资产处置损益”科目中。
你可能感兴趣的试题

3 甲公司各年投资业务资料如下:
资料一:2014 年 6 月 6 日,经股东大会同意,甲公司与乙公司的股东丙公司签订股权转让协议,有关资料如下:
①以 2014 年 6 月 20 日乙公司经评估后的净资产价值为基础,甲公司以 5 000 万元的价格取得乙公司 15%的股权。
②该协议于 6 月 26 日经甲公司、丙公司股东大会批准,7 月 1 日,甲公司向丙公司支付了全部价款,并于当日办理了股权变更手续。
③甲公司取得乙公司 15%股权后,要求乙公司对其董事会进行改选。2014 年 7 月 1 日,甲公司向乙公司派出一名董事。
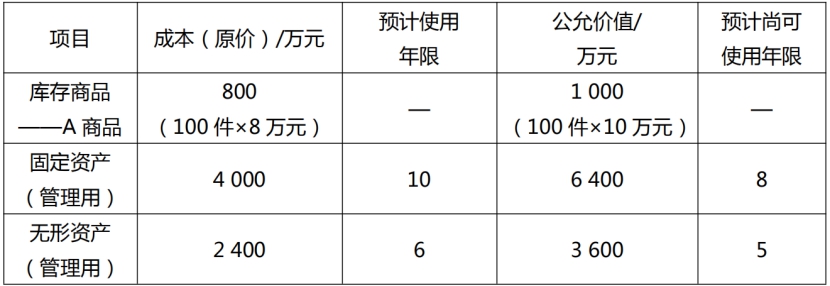
④2014 年 7 月 1 日,乙公司可辨认净资产公允价值为 35 000 万元,除下表所列资产外,其他可辨认资产、负债的公允价值与其账面价值相同。
乙公司相关资产情况表
至甲公司取得投资时,乙公司上述固定资产已使用 2 年,无形资产已使用 1 年。乙公司对固定资产采用年限平均法计提折旧,对无形资产采用直线法摊销,预计净残值均为零。
资料二:2014 年 9 月,乙公司将其单位成本为 7 万元的 100 件 B 商品以每件 8 万元出售给甲公司,甲公司将取得的商品作为存货核算,该交易不构成业务。
2014 年 7 月至 12 月,乙公司实现净利润 3 000 万元。除实现净利润外,乙公司于本年购入某公司债券作为其他债权投资核算,至 2014 年 12 月 31 日尚未出售,公允价值变动增加 200 万元;乙公司所有者权益的其他变动增加 100 万元。至 2014 年 12 月 31 日,甲公司取得投资时乙公司账面 A 商品有 60 件已对外出售,甲公司内部交易产生的 B 商品有 70 件已对外出售。
资料三:2015 年 3 月 6 日,乙公司宣告分派 2014 年度的现金股利 1 000 万元,3 月 20 日实际对外分派现金股利。2015 年乙公司出售一部分其他债权投资而转出 2014 年确认的其他综合收益 180万元,2015 年因其他债权投资公允价值上升确认其他综合收益 600 万元。2015 年,乙公司发生净亏损 5 000 万元。
甲公司取得投资时乙公司的账面 A 商品在 2015 年对外出售 20 件。至 2015 年 12 月 31 日,上年内部交易确认的 B 商品在本年对外出售 20 件。本年未发生其他内部交易业务。
资料四:2016 年乙公司其他债权投资全部对外出售,除实现净利润、分配现金股利、其他综合收益变动外,乙公司所有者权益的其他变动减少 100 万元。2016 年,乙公司发生净亏损 35 000 万元。
至 2016 年 12 月 31 日,甲公司取得投资时乙公司的账面 A 商品全部对外出售,内部交易确认的 B 商品也全部对外出售。本年未发生其他内部交易业务。
经查甲公司应收乙公司 100 万元的长期应收款实质上构成对乙公司的净投资,此外投资合同约定乙公司发生亏损时甲公司需要承担额外损失,最高限额为 600 万元。
资料五:2017 年乙公司实现净利润 10 000 万元。本年未发生内部交易业务。乙公司于 2017 年10 月购入某公司债券作为其他债权投资核算,公允价值变动增加 80 万元,至 2017 年 12 月 31 日尚未出售;除此之外,乙公司所有者权益其他变动增加 20 万元。
资料六:2018 年 1 月 2 日甲公司全部出售对乙公司的投资,取得价款 1 000 万元。
不考虑相关税费等其他因素的影响。
要求:(答案中的金额单位以万元表示。)
找试题 · 找答案 · 找资料 在线模考