简答题
中级经济法
题号 #5209541
某建筑企业为增值税一般纳税人,2019年2月发生如下业务:
(1)在其机构所在地销售建筑服务,该项目适用一般计税方法,本月开工、本月竣工,取得含税收入220万元,其中支付分包商工程价款,取得增值税专用发票,注明金额50万元、税额5万元。
(2)购买一批建筑材料,用于上述建筑服务项目,取得增值税专用发票,注明金额80万元、税额12.8万元。
(3)购买办公用的固定资产,取得增值税专用发票,注明金额10万元、税额1.6万元,无法划清是用于一般计税项目还是简易计税项目。
(4)为本市某儿童福利院无偿建造儿童宿舍楼一幢,价值460万元。
(5)在英国销售建筑服务,取得收入折合人民币500万元。
已知:2019年2月份适用的是“16%、10%、6%”版增值税税率;本月取得的相关凭证均符合税法规定,并在本月申报抵扣进项税额。
要求:
根据上述资料,分析回答下列问题。
(1)请计算业务(1)应确认的增值税销项税额。
(2)请计算该企业本月可以抵扣的进项税额。
(3)请计算该企业本月应纳增值税税额。
参考答案
暂无
答案解析
(1)业务(1)应确认的增值税销项税额=220÷(1+10%)×10%=20(万元)。
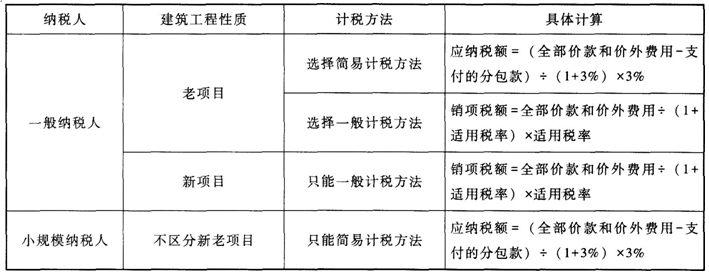
【解析】纳税人销售建筑服务的增值税处理如下表。注意本题本月开工建筑的工程项目属于建筑工程新项目,应全额计税;只有简易计税方法下,可以扣除支付的分包款余额计税。
【知识点】当期销项税额的确定
(2)该企业本月可以抵扣的进项税额=5+12.8+1.6=19.4(万元)。
【解析】购进固定资产、无形资产、不动产既用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费,又用于可抵扣项目的,该进项税额准予全部抵扣。
【知识点】当期进项税额的确定
(3)该企业本月应纳增值税税额=20-19.4=0.6(万元)。
【解析】为儿童福利院无偿建造儿童宿舍楼,属于为公益事业提供建筑服务,不视同销售建筑服务,不需要确认销项税额;在英国提供的建筑服务,属于境内单位销售工程项目在境外的建筑服务,免征增值税。
【知识点】增值税征税范围的特殊规定
【解析】纳税人销售建筑服务的增值税处理如下表。注意本题本月开工建筑的工程项目属于建筑工程新项目,应全额计税;只有简易计税方法下,可以扣除支付的分包款余额计税。
【知识点】当期销项税额的确定
(2)该企业本月可以抵扣的进项税额=5+12.8+1.6=19.4(万元)。
【解析】购进固定资产、无形资产、不动产既用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费,又用于可抵扣项目的,该进项税额准予全部抵扣。
【知识点】当期进项税额的确定
(3)该企业本月应纳增值税税额=20-19.4=0.6(万元)。
【解析】为儿童福利院无偿建造儿童宿舍楼,属于为公益事业提供建筑服务,不视同销售建筑服务,不需要确认销项税额;在英国提供的建筑服务,属于境内单位销售工程项目在境外的建筑服务,免征增值税。
【知识点】增值税征税范围的特殊规定