简答题
中级财务管理
题号 #5209593
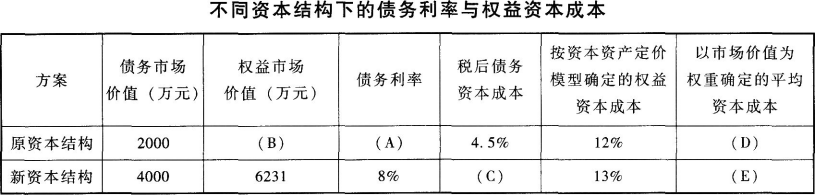
丙公司的息税前利润为1400万元,所得税税率为25%,该公司认为2017年的资本结构不合理,准备发行债券募集资金用于投资,并利用自有资金回购相应价值的股票,优化资本结构,降低资本成本。假设发行债券不考虑筹资费用,且债券的市场价值等于其面值,股票回购后该公司总资产账面价值不变,经测算,不同资本结构下的债务利率和运用资本资产定价模型确定的权益资本成本如下表所示:
要求:
(1)确定表中英文字母代表的数值(不需要列示计算过程);
(2)根据(1)的计算结果,判断这两种资本结构中哪种资本结构较优,并说明理由;
(3)预计2018年丙公司的息税前利润为1400万元,假设2018年该公司选择债务为4000万元的资本结构,2019年的总杠杆系数(DTL)为2.6,计算该公司2019年的财务杠杆系数(DFL)和经营杠杆系数(DOL)。
参考答案
暂无
答案解析
(1)A=4.5%/(1-25%)=6%
B=(1400-2000×6%)×(1-25%)/12%=8000(万元)
C=8%×(1-25%)=6%
D=4.5%×(2000/10000)+12%×(8000/10000)=10.5%
E=6%×(4000/10231)+13%×(6231/10231)=10.27%
(2)新资本结构更优,因为新资本结构下的加权平均资本成本更低。
(3)2018年的税前利润=1400-4000×8%=1080(万元)
2019年财务杠杆系数(DFL)=2018年息税前利润/2018年税前利润=1400/1080=1.30
2019年经营杠杆系数(DOL)=总杠杆系数/财务杠杆系数=2.6/1.30=2。
【知识点】资本结构优化、杠杆效应
B=(1400-2000×6%)×(1-25%)/12%=8000(万元)
C=8%×(1-25%)=6%
D=4.5%×(2000/10000)+12%×(8000/10000)=10.5%
E=6%×(4000/10231)+13%×(6231/10231)=10.27%
(2)新资本结构更优,因为新资本结构下的加权平均资本成本更低。
(3)2018年的税前利润=1400-4000×8%=1080(万元)
2019年财务杠杆系数(DFL)=2018年息税前利润/2018年税前利润=1400/1080=1.30
2019年经营杠杆系数(DOL)=总杠杆系数/财务杠杆系数=2.6/1.30=2。
【知识点】资本结构优化、杠杆效应
你可能感兴趣的试题
A.解聘
A.解聘
A.解聘
B.接收
B.接收
B.接收
C.股票期权
C.股票期权
C.股票期权
D.绩效股
D.绩效股
D.绩效股