简答题
中级财务管理
题号 #5209645
C公司现着手编制2018年第四季度的现金收支计划。预计2018年10月月初现金余额为100万元,2018年相关资料如下:
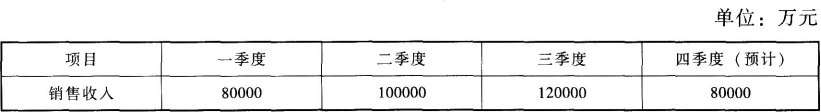
资料一:预计每个季度实现的销售收入均为赊销,其中50%在本季度内收到现金,其余30%要到下一季度收讫,20%在再下一季度收讫,假定不考虑坏账因素。2018年有关销售收入的数据如下表所示:
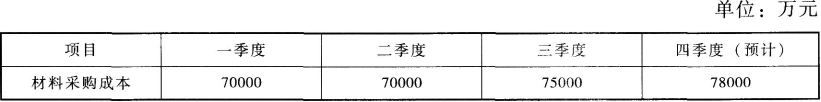
资料二:预计每个季度所需要的直接材料均以赊购方式采购,其中50%于本季度内支付现金,剩余50%需要到下个季度付讫。部分与直接材料采购的有关数据如下表所示:
资料三:第四季度内以现金支付工资5000万元;本季度制造费用等间接费用付现13000万元;其他经营性现金支出12000万元;购买设备支付现金800万元。
资料四:企业现金不足时,可向银行申请1年期的短期借款,借款年利率为10%,季初借款,到期还款,每季度末支付一次利息。假设企业目前没有借款,借款是1万元的整数倍,要求年末现金余额不低于100万元。
资料五:企业现金多余时可进行债券投资。目前市场上有三种债券可供选择,三种债券的面值均为1000元,到期时间均为5年。A债券为零息债券,到期支付1000元;B债券的票面利率为8%,每年年末支付80元利息,到期支付1000元;C债券的票面利率为10%,每年年末支付100元利息,到期支付1000元。企业要求的必要报酬率为8%。
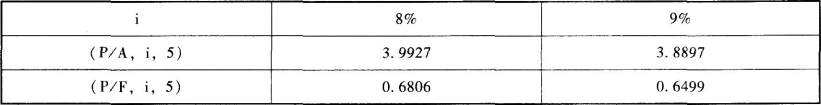
资料六:资金时间价值系数表如下表所示:
要求:
(1)根据资料一计算第四季度经营现金收入合计;
(2)根据资料二计算第四季度材料采购现金支出合计;
(3)根据资料一和资料二,计算预算年度应收账款和应付账款的年末余额;
(4)根据资料一、二、三和四确定第四季度现金余缺额及第四季度的借款额;
(5)根据资料五计算每种债券的价值,若A、B、C三种债券目前的市场价格分别为700元、980元和1100元,判断应投资哪种债券;
(6)根据第(5)问选择的债券,计算投资于该种债券的内部收益率。(用考虑时间价值法和简便算法两种方法计算)
参考答案
暂无
答案解析
(1)第四季度经营现金收入合计=80000×50%+120000×30%+100000×20%=96000(万元)
(2)第四季度材料采购现金支出合计=78000×50%+75000×50%=76500(万元)
(3)应收账款年末余额=80000×50%+120000×20%=64000(万元)
应付账款年末余额=78000×50%=39000(万元)
(4)现金余缺额=100+96000-76500-5000-13000-12000-800=-11200(万元)
现金余缺额+现金筹措-现金运用=期末现金余额
则有:-11200+借款额-借款额×10%×3/12≥100
借款额≥11589.74(万元)
因为要求借款是1万元的整数倍,所以,借款额=11590(万元)
(5)A债券的价值=1000×(P/F,8%,5)=680.6(元)
B债券票面利率等于市场利率,所以其价值等于其面值1000元。
C债券的价值=100×(P/A,8%,5)+1000×(P/F,8%,5)=1079.87(元)
因为B债券的价值高于当前的市场价格,所以值得投资,A和C的债券价值低于当前的市场价格,所以不值得投资。
(6)980=80×(P/A,IRR,5)+1000×(P/F,IRR,5)
设利率为8%,80×(P/A,8%,5)+1000×(P/F,8%,5)=1000
设利率为9%,80×(P/A,9%,5)+1000×(P/F,9%,5)=961.08
(IRR-8%)/(9%-8%)=(980-1000)/(961.08-1000)解得:IRR=8.51%
按照简便算法:IRR=[80+(1000-980)/5]/[(980+1000)/2]×100%=8.48%。
【知识点】业务预算的编制、财务预算的编制、债券投资
(2)第四季度材料采购现金支出合计=78000×50%+75000×50%=76500(万元)
(3)应收账款年末余额=80000×50%+120000×20%=64000(万元)
应付账款年末余额=78000×50%=39000(万元)
(4)现金余缺额=100+96000-76500-5000-13000-12000-800=-11200(万元)
现金余缺额+现金筹措-现金运用=期末现金余额
则有:-11200+借款额-借款额×10%×3/12≥100
借款额≥11589.74(万元)
因为要求借款是1万元的整数倍,所以,借款额=11590(万元)
(5)A债券的价值=1000×(P/F,8%,5)=680.6(元)
B债券票面利率等于市场利率,所以其价值等于其面值1000元。
C债券的价值=100×(P/A,8%,5)+1000×(P/F,8%,5)=1079.87(元)
因为B债券的价值高于当前的市场价格,所以值得投资,A和C的债券价值低于当前的市场价格,所以不值得投资。
(6)980=80×(P/A,IRR,5)+1000×(P/F,IRR,5)
设利率为8%,80×(P/A,8%,5)+1000×(P/F,8%,5)=1000
设利率为9%,80×(P/A,9%,5)+1000×(P/F,9%,5)=961.08
(IRR-8%)/(9%-8%)=(980-1000)/(961.08-1000)解得:IRR=8.51%
按照简便算法:IRR=[80+(1000-980)/5]/[(980+1000)/2]×100%=8.48%。
【知识点】业务预算的编制、财务预算的编制、债券投资
你可能感兴趣的试题
A.[500-5×(P/F,10%,5)]/[(P/A,10%,5)×(1+10%)]
A.[500-5×(P/F,10%,5)]/[(P/A,10%,5)×(1+10%)]
A.[500-5×(P/F,10%,5)]/[(P/A,10%,5)×(1+10%)]
B.[500-5×(P/F,12%,5)]/(P/A,12%,5)
B.[500-5×(P/F,12%,5)]/(P/A,12%,5)
B.[500-5×(P/F,12%,5)]/(P/A,12%,5)
C.[500-5×(P/F,12%,5)]/[(P/A,12%,5)×(1+12%)]
C.[500-5×(P/F,12%,5)]/[(P/A,12%,5)×(1+12%)]
C.[500-5×(P/F,12%,5)]/[(P/A,12%,5)×(1+12%)]
D.[500-5×(P/F,10%,5)]/(P/A,10%,5)
D.[500-5×(P/F,10%,5)]/(P/A,10%,5)
D.[500-5×(P/F,10%,5)]/(P/A,10%,5)
A.通货膨胀率提高
A.通货膨胀率提高
A.通货膨胀率提高
A.通货膨胀率提高
A.通货膨胀率提高
B.企业经营风险高,财务风险大
B.企业经营风险高,财务风险大
B.企业经营风险高,财务风险大
B.企业经营风险高,财务风险大
B.企业经营风险高,财务风险大
C.公司股票上市交易,改善了股票的市场流动性
C.公司股票上市交易,改善了股票的市场流动性
C.公司股票上市交易,改善了股票的市场流动性
C.公司股票上市交易,改善了股票的市场流动性
C.公司股票上市交易,改善了股票的市场流动性
D.企业一次性需要筹集的资金规模大、占用资金时限长
D.企业一次性需要筹集的资金规模大、占用资金时限长
D.企业一次性需要筹集的资金规模大、占用资金时限长
D.企业一次性需要筹集的资金规模大、占用资金时限长
D.企业一次性需要筹集的资金规模大、占用资金时限长