简答题 中级财务管理
题号 #5209848

睿智公司2018年的有关资料如下:
(1)2018年12月31日资产负债表简表如下:
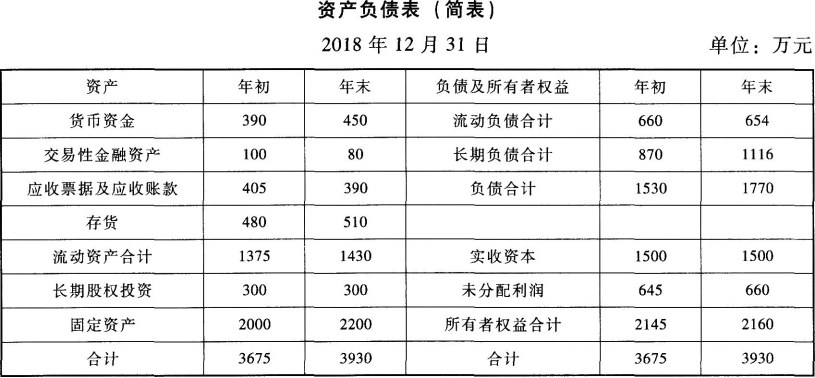
 
注:2018年年末应付利息中计入固定资产的资本化利息为20万元。
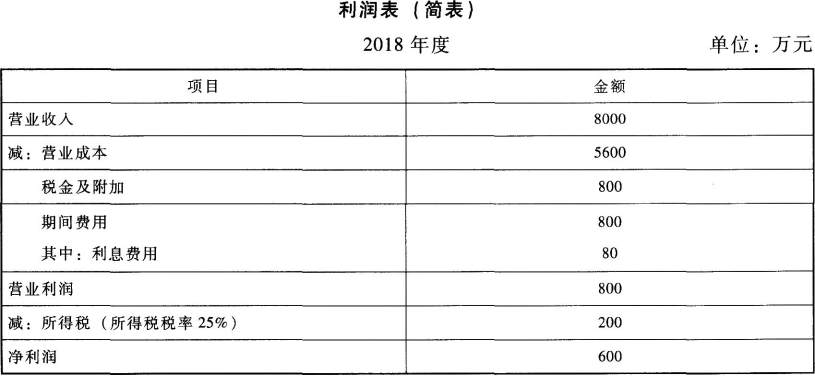
(2)2018年利润表简表如下:
 
要求:
(1)计算该公司2018年年末流动比率、速动比率和利息保障倍数;
(2)计算该公司2018年应收账款周转率和存货周转率;
(3)计算该公司2018年净收益营运指数。

进入在线模考

参考答案

暂无

答案解析

(1)流动比率=1430÷654=2.19
速动比率=(1430-510)÷654=1.41
利息保障倍数=(800+80)÷(80+20)=8.8
(2)应收账款周转率=8000/[(405+390)/2]=20.13(次)
存货周转率=5600/[(480+510)/2]=11.31(次)
(3)经营净收益=净利润-非经营净收益=600-(-80)=680(万元)
净收益营运指数=经营净收益/净利润=680/600=1.13。
【知识点】偿债能力分析、营运能力分析、现金流量分析
你可能感兴趣的试题

2 嘉华公司长期以来只生产A产品,有关资料如下:
资料一:2018年度A产品实际销售量为1000万件,销售单价为50元,单位变动成本为27.5元,固定成本总额为4500万元,假设2019年A产品单价和成本性态保持不变。
资料二:嘉华公司预测的2019年的销售量为1150万件。
资料三:为了提升产品市场占有率,嘉华公司决定2019年放宽A产品销售的信用条件,延长信用期,预计销售量将增加200万件,收账费用和坏账损失将增加600万元,应收账款平均周转天数将由40天增加到60天,年应付账款平均余额将增加800万元,资本成本率为8%。假设1年按360天计算。
资料四:2019年度嘉华公司发现新的商机,决定利用现有剩余生产能力,并添置少量辅助生产设备,生产一种新产品B,为此每年增加固定成本550万元。预计B产品的年销售量为480万件,销售单价为40元,单位变动成本为28元,与此同时,A产品的销售会受到一定冲击,其年销售量将在原来基础上减少150万件。
要求:
(1)根据资料一,计算2018年度下列指标:①边际贡献总额;②保本点销售量;③安全边际额;④安全边际率。
(2)根据资料一和资料二,完成下列要求:①计算2019年经营杠杆系数;②预测2019年息税前利润增长率。
(3)根据资料一和资料三,计算嘉华公司因调整信用政策而预计增加的相关收益(边际贡献)、相关成本和相关利润,并据此判断改变信用条件是否对该公司有利。
(4)根据资料一和资料四,计算投产新产品B为该公司增加的息税前利润,并据此作出是否投产新产品B的经营决策。
3 已知:A、B、C三个企业的相关资料如下:
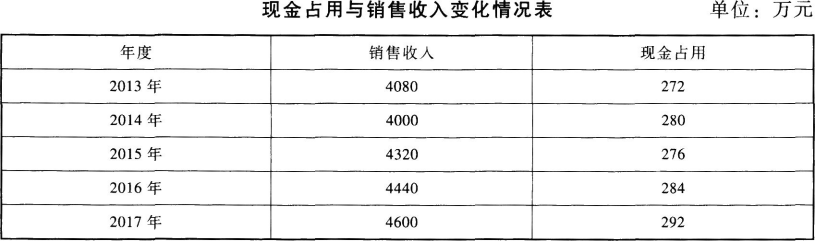
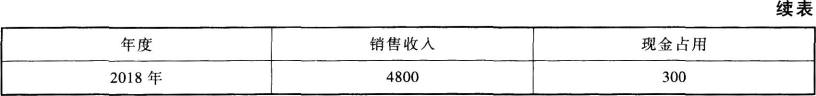
资料一:A企业历史上现金占用与销售收入之间的关系如下表所示:
 
 
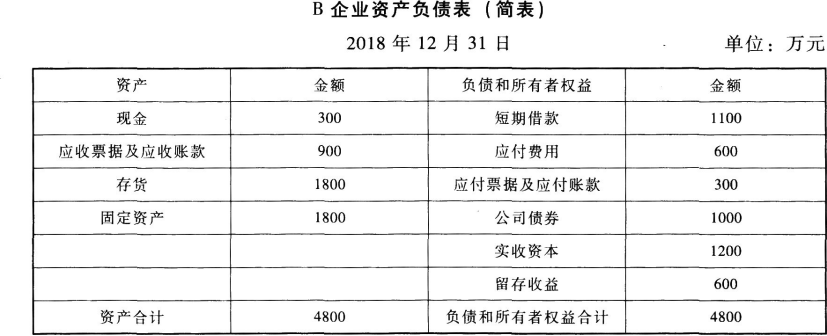
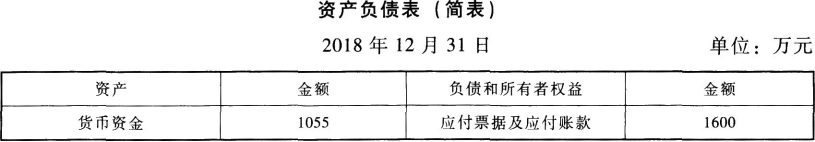
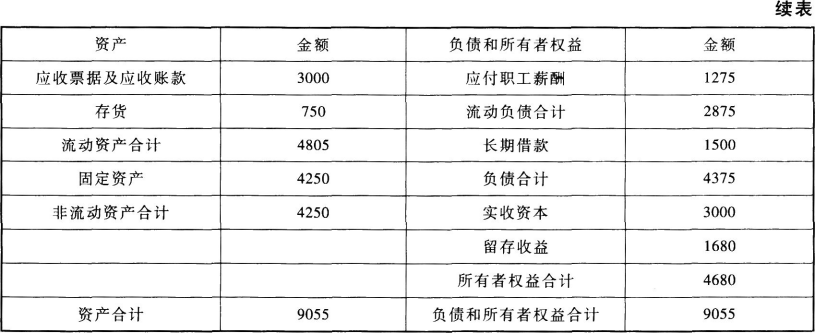
资料二:B企业2018年12月31日资产负债表(简表)如下表所示:
 
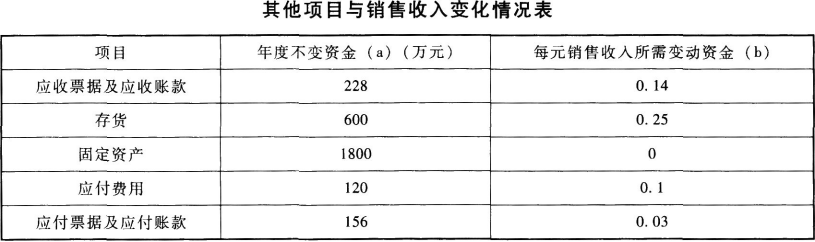
该企业2019年的相关预测数据为:销售收入8000万元,新增留存收益40万元;不变现金总额400万元,每元销售收入占用变动现金0.05,其他与销售收入变化有关的资产负债表项目预测数据如下表所示:
 
资料三:C企业2018年净利润2118.87万元,销售收入为18400万元,销售成本为7200万元,日购货成本为20万元。该企业与经营有关的购销业务均采用赊账方式。假设一年按360天计算。C企业简化的资产负债表如下表所示:
 
 
注:“应付票据及应付账款”项目中应付账款金额为600万元,应付票据金额为1000万元。
要求:
(1)根据资料一,运用高低点法测算A企业的下列指标:
①每元销售收入占用变动现金;
②销售收入占用不变现金总额。
(2)根据资料二,为B企业完成下列任务:
①按步骤建立总资金需求模型;
②测算2019年资金需求总量;
③测算2019年外部筹资量。
(3)根据资料三,计算C公司的下列指标:
①计算C公司2018年的营运资金数额和速动比率;
②计算C公司2018年的应收账款周转期、应付账款周转期、存货周转期以及现金周转期(为简化计算,取自资产负债表的平均余额均以期末数据代替);
③若C公司计划的总资产净利率为25%,权益乘数为1.5,按照因素分析法分析C公司总资产净利率、权益乘数变动对净资产收益率的影响(为简化计算,取自资产负债表的平均余额均以期末数据代替,计算指标百分号前保留三位小数)。
找试题 · 找答案 · 找资料 在线模考