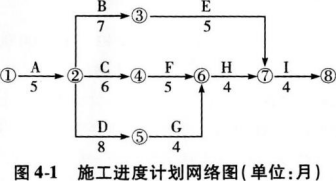
某省水利厅组织编制了省内重点河渠防洪除涝治理方案,治理工程总投资15.91亿元,设计工期2年。治理后,将全面提高河道防洪除涝能力,形成较完整的防洪屏障,保护流域内人口、耕地,可减免洪灾损失约2亿元;通过河道疏挖、湿地建设,清除污染底泥,可以有效改善水生态环境,为下一步流域生态系统治理奠定基础。某施工单位承担了该项目的施工任务,施工合同工期25个月,2018年7月1日开工,合同约定在项目开工前7天内支付工程预付款,预付比例为中标价的20%。由于该工程急于投入使用,在合同中还约定,工程每提前(或拖延)1天奖励(或罚款)3000元(含税费)。合同履行过程中,发生了下列事件:事件1:该单位工程的施工进度计划网络图如图4-1所示。因工艺设计采用某专利技术,工作F需要在工作B和工作C完成以后才能开始施工。施工单位对该进度计划网络图进行了调整。
事件2:施工单位于合同约定之日正式开工,截至2018年7月8日建设单位仍未支付工程预付款,于是施工单位向建设单位提出如下索赔:购置材料资金占用费1.88万元、利润18.26万元、税金0.58万元,监理工程师签认情况属实。
事件3:由于项目功能调整变更设计,导致工作C中途出现停歇,持续时间比原计划超出2个月,造成施工人员窝工损失27.2万元。
事件4:当地发生百年一遇大暴雨引发泥石流,导致工作E停工,清理恢复施工共用时3个月,造成施工设备损失费用8.2万元、清理和修复工程费用24.5万元。针对上述事件2、事件3、事件4,施工单位在有效时限内分别向建设单位提出了工期索赔及费用索赔(所有事项均与实际相符)。最后该工程按合同工期完成。
【问题】
1.绘制事件1中调整后的施工进度计划网络图(双代号),指出其关键线路,并计算其总工期。调整后的工期能否满足合同要求?
2.说明事件2中施工单位的哪些索赔成立?
3.事件3中,施工单位的工期索赔和费用索赔是否成立?说明理由。
4.事件4中,施工单位的工期索赔和费用索赔是否成立?说明理由。
5.计算该工程的工期奖罚款。
参考答案
暂无
答案解析
1.调整后的施工进度计划网络图(双代号)如下:
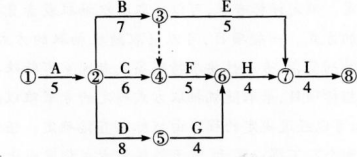
调整后的施工进度计划网络图1(双代号)网络图中关键线路有两条,分别是A→B→F→H→I和A→D→G→H→I。调整后的计划总工期为25个月,与合同工期一致,满足合同要求。
2.施工单位的购置材料资金占用费可以索赔,利润和税金不能索赔。因为建设单位延期支付预付款,施工单位购置工程所需材料时,自己垫付款项,所以造成了其资金的占用,增加了资金成本,属于建设单位的责任,故资金占用费可以索赔。而利润和税金不能索赔,因为材料费的利润、税金已经包含在投标总价中,并未使工程量有所减少,故不能索赔。
3.工期和费用索赔成立。
理由:因为工作C为非关键工作,总时差为1个月,设计变更后导致工期延误2个月,对总工期影响只有1个月,所以,工作C可提出工期索赔1个月。工作C可提出费用索赔27.2万元。因为设计变更是非施工单位原因导致的施工单位自身经济损失,施工单位有权对建设单位提出费用索赔。
4.工期索赔不成立。
理由:因为工作E为非关键工作,总时差为5个月,不可抗力导致了工期延误3个月,延误时长未超过总时差,所以工期索赔不成立。
24.5万的清理和修复费用是可以索赔的。
理由:因为在不可抗力后的清理和修复费用,应该由建设单位承担。
8.2万元的施工设备损失费用索赔不成立。
理由:8.2万元是不可抗力导致施工设备损失的费用,不能向建设单位索赔,需要施工单位自己承担。
5.实际工期25个月,可顺延工期1个月,工期奖励1个月,奖金为3000×30=90000(元)。
调整后的施工进度计划网络图1(双代号)网络图中关键线路有两条,分别是A→B→F→H→I和A→D→G→H→I。调整后的计划总工期为25个月,与合同工期一致,满足合同要求。
2.施工单位的购置材料资金占用费可以索赔,利润和税金不能索赔。因为建设单位延期支付预付款,施工单位购置工程所需材料时,自己垫付款项,所以造成了其资金的占用,增加了资金成本,属于建设单位的责任,故资金占用费可以索赔。而利润和税金不能索赔,因为材料费的利润、税金已经包含在投标总价中,并未使工程量有所减少,故不能索赔。
3.工期和费用索赔成立。
理由:因为工作C为非关键工作,总时差为1个月,设计变更后导致工期延误2个月,对总工期影响只有1个月,所以,工作C可提出工期索赔1个月。工作C可提出费用索赔27.2万元。因为设计变更是非施工单位原因导致的施工单位自身经济损失,施工单位有权对建设单位提出费用索赔。
4.工期索赔不成立。
理由:因为工作E为非关键工作,总时差为5个月,不可抗力导致了工期延误3个月,延误时长未超过总时差,所以工期索赔不成立。
24.5万的清理和修复费用是可以索赔的。
理由:因为在不可抗力后的清理和修复费用,应该由建设单位承担。
8.2万元的施工设备损失费用索赔不成立。
理由:8.2万元是不可抗力导致施工设备损失的费用,不能向建设单位索赔,需要施工单位自己承担。
5.实际工期25个月,可顺延工期1个月,工期奖励1个月,奖金为3000×30=90000(元)。