简答题
中级会计实务
题号 #5247331
2017 年末,甲公司对其各项资产进行价值评估,相关资料如下:
资料一:甲公司 2017 年末总部资产和资产组 A、B 的账面价值分别为 600 万元,1 200 万元,1 200万元,A 资产组预计剩余使用寿命为 5 年,B 资产组预计剩余使用寿命为 10 年。由于市场竞争激烈,A 资产组的可收回金额为 900 万元,B 资产组的可收回金额为 900 万元。
资料二:A 资产组由一项固定资产 W 与无形资产(专利技术)构成。固定资产成本为 800 万元,预计使用寿命 10 年,尚可使用年限为 8 年,其预计未来现金流量的现值与公允价值减去处置费用后的净额均无法进行估计;无形资产成本为 1 120 万元,预计使用寿命为 10 年,尚可使用年限为 5 年,按照直线法计提摊销,预计净残值为零。该专利技术已被其他新的技术所代替,其为企业创造经济利益的能力受到重大不利影响。公司经分析,认定该专利技术虽然价值受到重大影响,但仍有剩余价值,其公允价值减去处置费用后的净额为 270 万元。 资料三:B 资产组中有 X、Y、Z 三项固定资产,账面价值分别为 200 万元,400 万元,600 万元,尚可使用年限均为 10 年。各项资产的预计未来现金流量的现值与公允价值减去处置费用后的净额均无法进行估计。
资料四:假定总部资产均为固定资产,且不考虑其他因素。
要求:
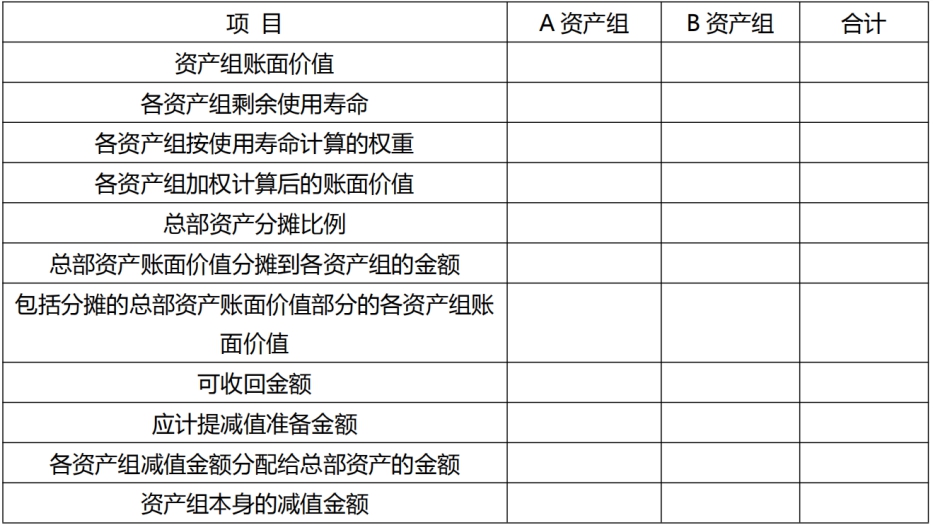
(1)分别计算总部资产和各资产组应计提的减值准备金额,填列下表。12
单位:万元
(2)计算 2017 年末甲公司 A 资产组中各项资产应计提的减值金额。
(3)计算 2017 年末甲公司 B 资产组中各项资产应计提的减值金额。
(4)编制甲公司计提减值准备的有关会计分录。(答案中金额单位用万元表示,计算结果保留两位小数)
参考答案
暂无
答案解析
(1) 单位:万元
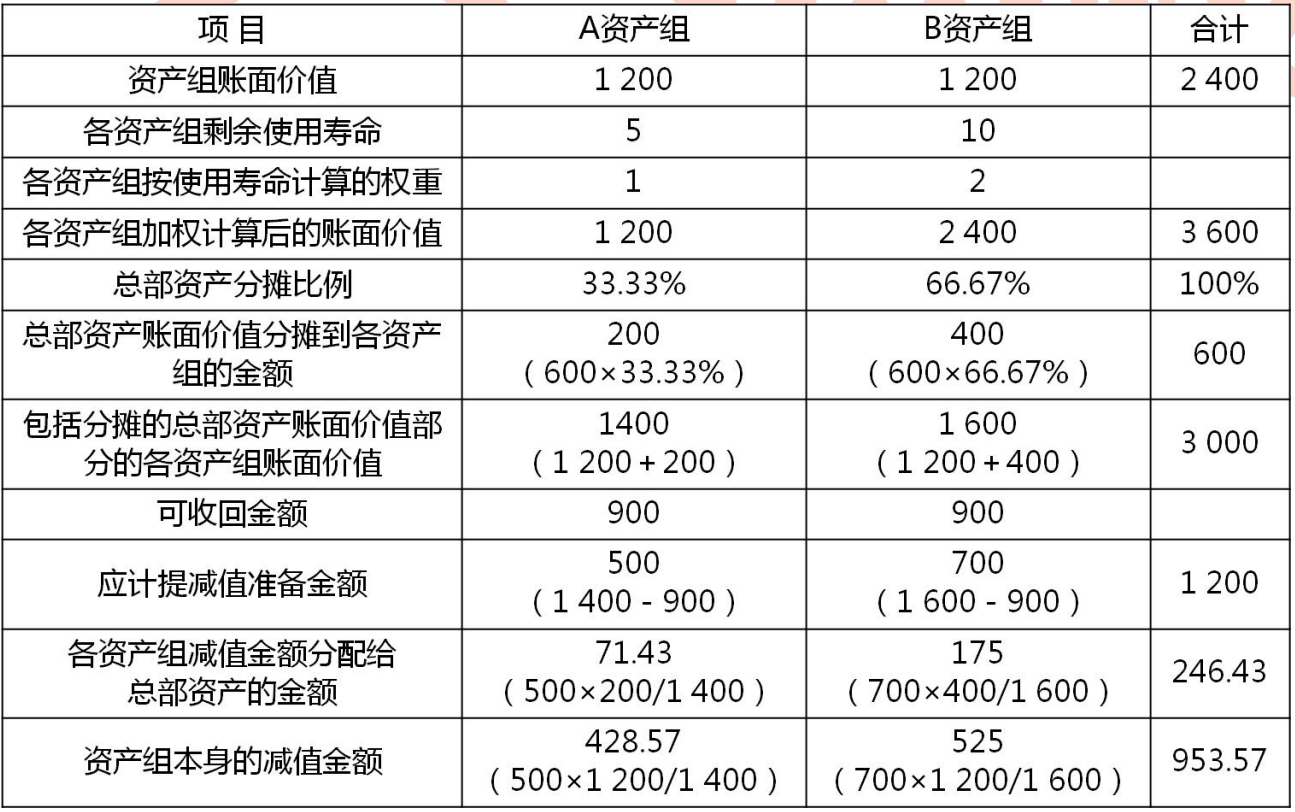
【点评】 总部资产分摊比例:
按照 A、B 资产组加权计算后的账面价值来分摊,使用寿命的权数是分别除以二者的最大公约数,A 的剩余使用寿命是 5 年,B 的剩余使用寿命是 10 年,最大公约数是 5,所以加权后各自的权重分别是 1 和 2,加权后的账面价值=原账面价值×权重,即:
A 资产组加权计算后的账面价值=1 200×1=1 200(万元);13
B 资产组加权计算后的账面价值=1 200×2=2 400(万元);
A 资产组的分摊比例=1 200/(1 200+2 400)×100%=33.33%;
B 资产组的分摊比例=2 400/(1 200+2 400)×100%=66.67%。
(2)无形资产的账面价值=1 120-1 120/10×5=560(万元),因为按照其所占份额分摊的减值准备=560/1 200×428.57=200(万元),计提减值准备后的账
面价值=560-200=360(万元),大于其公允价值减去处置费用后的净额 270 万元,因此无形资产应计提减值准备 200 万元。
W 固定资产应分摊的减值金额=428.57-200=228.57(万元)。
(3)X 固定资产应分摊的减值金额=525×200/1 200=87.5(万元);
Y 固定资产应分摊的减值金额=525×400/1 200=175(万元);
Z 固定资产应分摊的减值金额=525×600/1 200=262.5(万元)。
(4)会计分录如下:
借:资产减值损失 1 200
贷:固定资产减值准备——总部资产 246.43
——W 固定资产 228.57
——X 固定资产 87.5
——Y 固定资产 175
——Z 固定资产 262.5
无形资产减值准备 200
【点评】 总部资产分摊比例:
按照 A、B 资产组加权计算后的账面价值来分摊,使用寿命的权数是分别除以二者的最大公约数,A 的剩余使用寿命是 5 年,B 的剩余使用寿命是 10 年,最大公约数是 5,所以加权后各自的权重分别是 1 和 2,加权后的账面价值=原账面价值×权重,即:
A 资产组加权计算后的账面价值=1 200×1=1 200(万元);13
B 资产组加权计算后的账面价值=1 200×2=2 400(万元);
A 资产组的分摊比例=1 200/(1 200+2 400)×100%=33.33%;
B 资产组的分摊比例=2 400/(1 200+2 400)×100%=66.67%。
(2)无形资产的账面价值=1 120-1 120/10×5=560(万元),因为按照其所占份额分摊的减值准备=560/1 200×428.57=200(万元),计提减值准备后的账
面价值=560-200=360(万元),大于其公允价值减去处置费用后的净额 270 万元,因此无形资产应计提减值准备 200 万元。
W 固定资产应分摊的减值金额=428.57-200=228.57(万元)。
(3)X 固定资产应分摊的减值金额=525×200/1 200=87.5(万元);
Y 固定资产应分摊的减值金额=525×400/1 200=175(万元);
Z 固定资产应分摊的减值金额=525×600/1 200=262.5(万元)。
(4)会计分录如下:
借:资产减值损失 1 200
贷:固定资产减值准备——总部资产 246.43
——W 固定资产 228.57
——X 固定资产 87.5
——Y 固定资产 175
——Z 固定资产 262.5
无形资产减值准备 200
你可能感兴趣的试题
A.企业取得与固定资产相关的政府补助,且采用总额法核算,如果固定资产在使用寿命结束前出售,则尚未分摊的递延收益转销时的会计处理
A.企业取得与固定资产相关的政府补助,且采用总额法核算,如果固定资产在使用寿命结束前出售,则尚未分摊的递延收益转销时的会计处理
B.提取法定盈余公积
B.提取法定盈余公积
C.资产负债表日,其他债权投资(未计提减值)的公允价值高于其账面余额的差额
C.资产负债表日,其他债权投资(未计提减值)的公允价值高于其账面余额的差额
D.实际发放股票股利
D.实际发放股票股利