简答题
税法
题号 #5250299
甲卷烟厂和其客户乙卷烟批发公司均为增值税一般纳税人。甲卷烟厂主要生产A牌卷烟和雪茄烟,其中A牌卷烟不含税调拨价为120元/标准条。2018年12月,甲卷烟厂和乙卷烟批发公司有关生产经营情况如下:
甲卷烟厂:
(1)从农业生产者手中收购烟叶,开具的收购发票上注明价款80万元(同时注明支付的价外补贴为8万元),将其运往丙企业委托加工烟丝,发生不含税运费2万元,取得运输企业开具的增值税专用发票。向丙企业支付加工费,取得丙企业开具的增值税专用发票注明不含税价款15万元。丙企业无同类烟丝销售价格。该批烟丝已入库,当月未领用。
(2)购进烟丝,取得增值税专用发票注明价款140万元、支付不含税运费8万元并取得运输企业开具的增值税专用发票;当月领用80%外购烟丝生产A牌卷烟。
(3)购进其他原材料取得增值税专用发票注明的增值税税额50万元。
(4)销售本厂生产的A牌卷烟420标准箱,不含税售价120元/标准条,取得不含税销售额1260万元。
(5)向当地举办的展览会无偿赠送本厂新研制的雪茄烟,生产成本18万元,无同类产品价格。
乙卷烟批发公司:
(1)购进卷烟取得增值税专用发票,注明价款800万元。
(2)本月发生购货及销货运费支出共计20万元,取得运输企业开具的增值税专用发票。
(3)乙卷烟批发公司销售情况如下表:
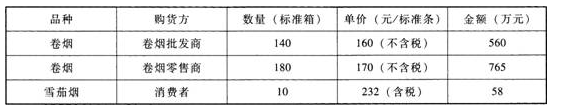
(其他相关资料:雪茄烟成本利润率为5%,适用消费税税率36%;烟丝消费税税率30%;A牌卷烟适用消费税比例税率为56%,定额税率0.003元/支。批发卷烟消费税比例税率11%,定额税率0.005元/支)
要求:根据上述资料,回答下列问题。
(1)计算丙企业应代收代缴的消费税。
(2)计算甲卷烟厂本月可抵扣的进项税额。
(3)计算甲卷烟厂本月应确认的销项税额。
(4)计算甲卷烟厂本月应缴纳的增值税。
(5)计算甲卷烟厂本月应缴纳的消费税。(不包括被代收代缴的消费税)
(6)计算乙卷烟批发公司本月应缴纳的消费税。
(7)计算乙卷烟批发公司本月应确认的销项税额。
(8)计算乙卷烟批发公司本月可抵扣的进项税额。
(9)计算乙卷烟批发公司本月应缴纳的增值税。
参考答案
暂无
答案解析
(1)丙企业应代收代缴的消费税额:
烟叶成本=80×(1+10%)×(1+20%)×(1-12%)+2=94.93(万元)
应代收代缴消费税=(94.93+15)/(1-30%)×30%=47.11(万元)。
【知识点】委托加工环节应税消费品应纳税额的计算
(2)甲卷烟厂本月可抵扣进项税额=(80+8)×(1+20%)×12%+2×10%+15×16%+140×16%+8×10%+50=88.47(万元)。
【知识点】准予从销项税额中抵扣的进项税额
(3)甲卷烟厂本月应确认的销项税额=1260×16%+18×(1+5%)/(1-36%)×16%=206.33(万元)。
【知识点】销项税额的计算
(4)甲卷烟厂本月应缴纳增值税=206.33-88.47=117.86(万元)。
【知识点】增值税应纳税额的计算
(5)甲卷烟厂本月应缴纳的消费税=1260×56%+420×150/10000+18×(1+5%)/(1-36%)×36%-140×30%×80%=688.93(万元)。
【知识点】消费税应纳税额的计算
(6)乙卷烟批发公司应缴纳的消费税:
雪茄烟在批发环节不缴纳消费税,卷烟批发商之间销售卷烟不征收消费税。
乙卷烟批发公司本月应缴纳消费税=765×11%+180×250/10000=88.65(万元)。
【知识点】卷烟批发环节应纳消费税的计算
(7)乙卷烟批发公司本月应确认的销项税额=[560+765+58/(1+16%)]×16%=220(万元)。
【知识点】销项税额的计算
(8)乙卷烟批发公司本月可抵扣进项税额=800×16%+20×10%=130(万元)。
【知识点】准予从销项税额中抵扣的进项税额
(9)乙卷烟批发公司本月应缴纳增值税=220-130=90(万元)。
【知识点】增值税应纳税额的计算
烟叶成本=80×(1+10%)×(1+20%)×(1-12%)+2=94.93(万元)
应代收代缴消费税=(94.93+15)/(1-30%)×30%=47.11(万元)。
【知识点】委托加工环节应税消费品应纳税额的计算
(2)甲卷烟厂本月可抵扣进项税额=(80+8)×(1+20%)×12%+2×10%+15×16%+140×16%+8×10%+50=88.47(万元)。
【知识点】准予从销项税额中抵扣的进项税额
(3)甲卷烟厂本月应确认的销项税额=1260×16%+18×(1+5%)/(1-36%)×16%=206.33(万元)。
【知识点】销项税额的计算
(4)甲卷烟厂本月应缴纳增值税=206.33-88.47=117.86(万元)。
【知识点】增值税应纳税额的计算
(5)甲卷烟厂本月应缴纳的消费税=1260×56%+420×150/10000+18×(1+5%)/(1-36%)×36%-140×30%×80%=688.93(万元)。
【知识点】消费税应纳税额的计算
(6)乙卷烟批发公司应缴纳的消费税:
雪茄烟在批发环节不缴纳消费税,卷烟批发商之间销售卷烟不征收消费税。
乙卷烟批发公司本月应缴纳消费税=765×11%+180×250/10000=88.65(万元)。
【知识点】卷烟批发环节应纳消费税的计算
(7)乙卷烟批发公司本月应确认的销项税额=[560+765+58/(1+16%)]×16%=220(万元)。
【知识点】销项税额的计算
(8)乙卷烟批发公司本月可抵扣进项税额=800×16%+20×10%=130(万元)。
【知识点】准予从销项税额中抵扣的进项税额
(9)乙卷烟批发公司本月应缴纳增值税=220-130=90(万元)。
【知识点】增值税应纳税额的计算
你可能感兴趣的试题
A.纳税人已售票但客户逾期未消费取得的运输逾期票证收入,按照“交通运输服务”缴纳增值税
B.纳税人为客户办理退票而向客户收取的退票费、手续费等收入,按照“其他现代服务”缴纳增值税
C.纳税人对安装运行后的电梯提供的维护保养服务,按照“建筑服务”缴纳增值税
D.纳税人提供植物养护服务,按照“其他生活服务”缴纳增值税