简答题
财务成本管理
题号 #5255409
C公司是2018年1月1日成立的高新技术企业。为了进行以价值为基础的管理,该公司采用实体现金流量模型对企业价值进行评估。评估所需的相关数据如下:
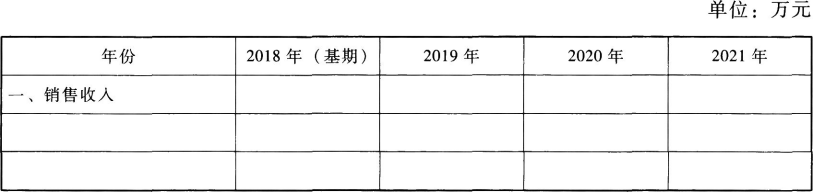
(1)C公司2018年的销售收入为1000万元。根据目前市场行情预测,其2019年、2020年的增长率分别为10%、8%;2021年及以后年度进入永续增长阶段,增长率为5%。
(2)C公司2018年的净经营资产周转率为2,销售成本率为50%,销售及管理费用占收入的比为10%,净负债的利息率为8%,所得税税率为25%,净负债/股东权益=1/1。企业当前的加权平均资本成本为12%,2021年及以后加权平均资本成本降为10%,评估时假设以后年度上述指标均保持不变。
(3)公司未来不打算增发或回购股票。为保持当前资本结构,公司采用剩余股利政策分配股利。
要求:
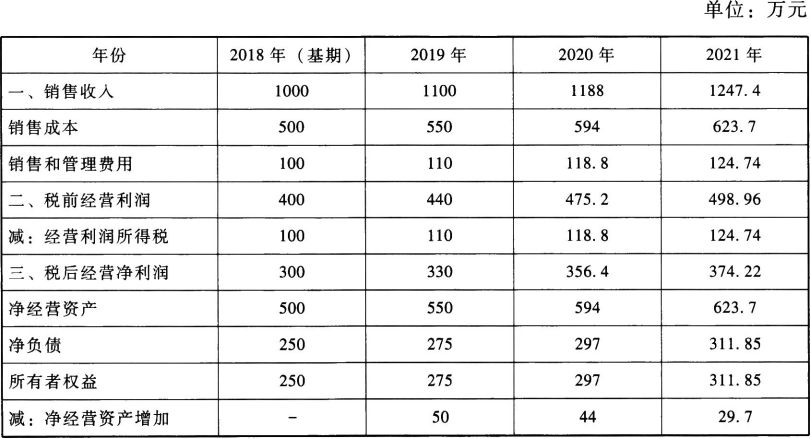
(1)填写下表,并计算C公司2019年至2021年的实体现金流量和股权现金流量;
(2)计算C公司2018年12月31日的企业实体价值;
(3)若净负债的市场价值与账面价值一致,计算C公司2018年12月31日的股权价值。
参考答案
暂无
答案解析
(1)
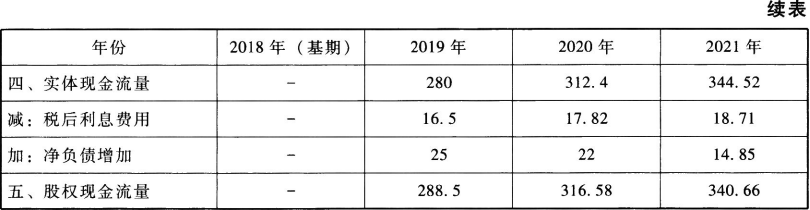
(2)预测期实体现金流量现值=280×(P/F,12%,1)+312.4×(P/F,12%,2)=280×0.8929+312.4×0.7972=499.06(万元)
后续期终值=后续期第一年实体现金流量/(加权平均资本成本-永续增长率)=344.52/(10%-5%)=6890.4(万元)
后续期现金流量现值=6890.4×(P/F,12%,2)=6890.4×0.7972=5493.03(万元)
实体价值=预测期现金流量现值+后续期现金流量现值=499.06+5493.03=5992.09(万元)
(3)股权价值=5992.09-250=5742.09(万元)。
【知识点】现金流量折现模型
(2)预测期实体现金流量现值=280×(P/F,12%,1)+312.4×(P/F,12%,2)=280×0.8929+312.4×0.7972=499.06(万元)
后续期终值=后续期第一年实体现金流量/(加权平均资本成本-永续增长率)=344.52/(10%-5%)=6890.4(万元)
后续期现金流量现值=6890.4×(P/F,12%,2)=6890.4×0.7972=5493.03(万元)
实体价值=预测期现金流量现值+后续期现金流量现值=499.06+5493.03=5992.09(万元)
(3)股权价值=5992.09-250=5742.09(万元)。
【知识点】现金流量折现模型