简答题
财务成本管理
题号 #5255441
ABC公司2018年度财务报表的主要数据如下:
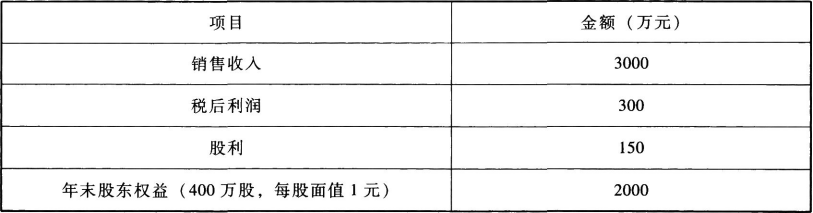
该公司2018年12月31日的股票市价为20元。
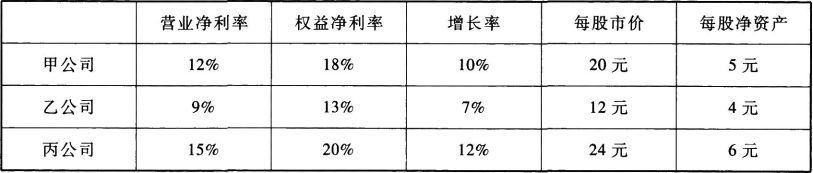
ABC公司属于拥有大量资产、净资产为正值的上市公司,与该公司所在行业相同的代表性公司有3家,有关资料如下表:
要求:
(1)假设ABC公司未来不发行股票(或回购股票),保持财务政策和经营效率不变,计算2018年末内在市盈率、内在市净率和内在市销率;
(2)若权益净利率保持不变,分别用修正平均市价比率法和股价平均法评估ABC公司的股票价值。
参考答案
暂无
答案解析
(1)2018年权益净利率=300/2000=15%
2018年利润留存率=(300-150)/300=50%
2018年可持续增长率=(15%×50%)/(1-15%×50%)=8.11%
该公司处于可持续增长状态,其股利增长率等于可持续增长率8.11%。
2018年末内在市盈率=20/[300×(1+8.11%)/400]=24.67
2018年末内在市净率=20/[2000×(1+8.11%)/400]=3.70
2018年末内在市销率=20/[3000×(1+8.11%)/400]=2.47
(2)由于ABC公司拥有大量资产、净资产为正数,所以应用市净率法计算企业价值。
ABC公司每股净资产=2000/400=5(元/股)
修正平均市净率法:
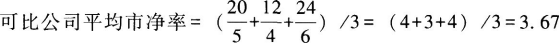
可比公司平均权益净利率=(18%+13%+20%)/3=17%
可比公司修正平均市净率=3.67/(17%×100)=0.22
ABC公司股票的每股价值=0.22×15%×100×5=16.5(元)
股价平均法:
以甲公司为可比公司计算的ABC公司股票的每股价值=(20/5)/18%×15%×5=16.67(元)
以乙公司为可比公司计算的ABC公司股票的每股价值=(12/4)/13%×15%×5=17.31(元)
以丙公司为可比公司计算的ABC公司股票的每股价值=(24/6)/20%N15%×5=15(元)
ABC公司股票的每股价值=(16.67+17.31+15)/3=16.33(元)。
【知识点】相对价值评估模型
2018年利润留存率=(300-150)/300=50%
2018年可持续增长率=(15%×50%)/(1-15%×50%)=8.11%
该公司处于可持续增长状态,其股利增长率等于可持续增长率8.11%。
2018年末内在市盈率=20/[300×(1+8.11%)/400]=24.67
2018年末内在市净率=20/[2000×(1+8.11%)/400]=3.70
2018年末内在市销率=20/[3000×(1+8.11%)/400]=2.47
(2)由于ABC公司拥有大量资产、净资产为正数,所以应用市净率法计算企业价值。
ABC公司每股净资产=2000/400=5(元/股)
修正平均市净率法:
可比公司平均权益净利率=(18%+13%+20%)/3=17%
可比公司修正平均市净率=3.67/(17%×100)=0.22
ABC公司股票的每股价值=0.22×15%×100×5=16.5(元)
股价平均法:
以甲公司为可比公司计算的ABC公司股票的每股价值=(20/5)/18%×15%×5=16.67(元)
以乙公司为可比公司计算的ABC公司股票的每股价值=(12/4)/13%×15%×5=17.31(元)
以丙公司为可比公司计算的ABC公司股票的每股价值=(24/6)/20%N15%×5=15(元)
ABC公司股票的每股价值=(16.67+17.31+15)/3=16.33(元)。
【知识点】相对价值评估模型