简答题
财务成本管理
题号 #5255478
甲企业使用同种原料生产联产品A和B,采用逐步综合结转分步法计算产品成本。产品生产分为两个步骤,第一步骤对原料进行预处理后,直接转移到第二步骤进行深加工,生产出A、B两种产品。原料在第一步骤生产开工时一次性投放,第二步骤一次性领用第一步骤产成品(即半成品)继续加工,不再投入新的原料,两个步骤的直接人工和制造费用随加工进度陆续发生,第一步骤和第二步骤均采用约当产量法在产成品和在产品之间分配成本,第一步骤月初和月末留存在本步骤的实物在产品的完工程度均为60%,第二步骤月初和月末留存在本步骤的实物在产品的完工程度均为50%,在产品存货采用先进先出法计价。联产品成本按照可变现净值法进行分配,其中:A产品可直接出售,售价为10元/千克;B产品需继续加工,加工成本为0.5元/千克,售价为8元/千克。A、B两种产品的产量比例为2:3。
2019年9月相关成本核算资料如下:
(1)本月产量资料(单位:千克)
|
|
月初留存在本步骤的实物在产品 |
本月投产 |
合计 |
本月本步骤 完成的产品 |
月末留存在本步骤的实物在产品 |
|
第一步骤 |
8000 |
92000 |
100000 |
90000 |
10000 |
|
第二步骤 |
7000 |
90000 |
97000 |
88000 |
9000 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
50000 |
8250 |
5000 |
63250 |
|
第二步骤 |
119470 |
3350 |
3600 |
126420 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
368000 |
72960 |
54720 |
495680 |
|
第二步骤 |
|
80100 |
71200 |
151300 |
(1)编制各步骤产品成本计算单(结果填人下方表格中,不用列出计算过程)。
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
|
月初在产品成本 |
|
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
|
合计 |
|
|
|
|
|
|
本月生产成本分配率 |
|
|
|
|
|
|
|
月初在产本月完工 |
|
|
|
|
|
半成品成本 |
本月投产本月完工 |
|
|
|
|
|
合计 |
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
本月生产成本分配率 |
|
|
|
|
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
|
|
月初在产本月完工 |
|
|
|
|
|
产成品成本 |
本月投产本月完工 |
|
|
|
|
|
合计 |
|
|
|
|
|
|
月末在产品成本 |
|
|
|
|
|
|
|
半成品 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
还原前产成品成本 |
|
|
|
|
|
|
本月所产半成品成本 |
|
|
|
|
|
|
成本还原 |
|
|
|
|
|
|
还原后产成品成本 |
|
|
|
|
|
参考答案
暂无
答案解析
(1)
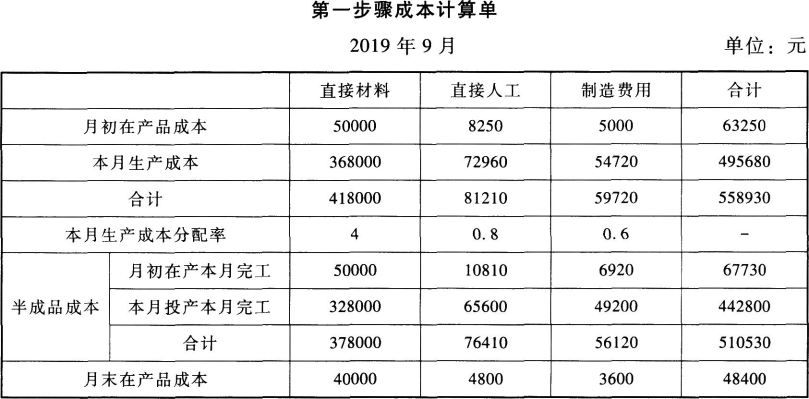
【解析】直接材料本月生产成本分配率=368000/(82000+10000)=4(元)
直接人工本月生产成本分配率=72960/(8000×40%+82000+10000×60%)=0.8(元)
制造费用本月生产成本分配率=54720/(8000×40%+82000+10000×60%)=0.6(元)
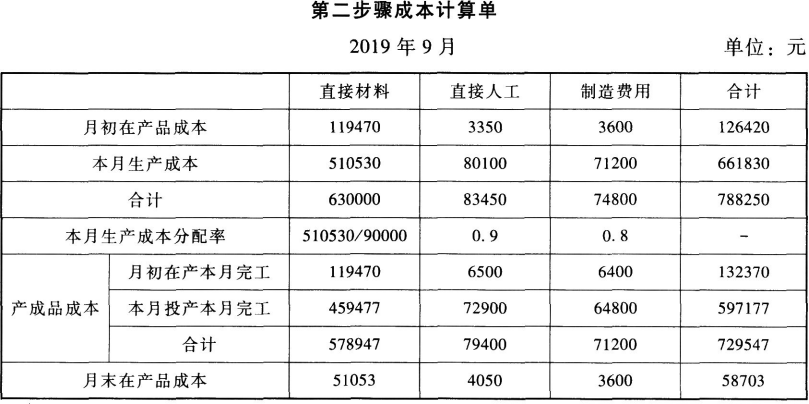
【解析】
直接人工本月生产成本分配率=80100/(7000×50%+81000+9000×50%)=0.9(元)
制造费用本月生产成本分配率=71200/(7000×50%+81000+9000×50%)=0.8(元)
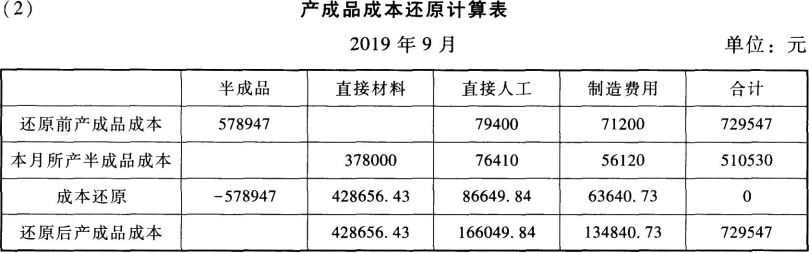
(3)A、B两种产品的产量比例为2:3,所以A产品产量=88000×2/(2+3)=35200
(千克),B产品产量=88000×3/(2+3)=52800(千克)
A产品可变现净值=35200×10=352000(元)
B产品可变现净值=52800×(8-0.5)=396000(元)
A产品应分配的成本=729547×352000/(352000+396000)=343316.24(元)
A产品单位成本=343316.24/35200=9.75(元)
A产品的目标销售价格=9.75×(1+30%)=12.68(元)
B产品应分配的成本=729547×396000/(352000+396000)=386230.76(元)
B产品单位成本=386230.76/52800+0.5=7.81(元)
B产品的目标销售价格=7.81×(1+30%)=10.15(元)。
【知识点】完工产品和在产品的成本分配、联产品和副产品的成本分配、逐步结转分步法、产品销售定价的方法
【解析】直接材料本月生产成本分配率=368000/(82000+10000)=4(元)
直接人工本月生产成本分配率=72960/(8000×40%+82000+10000×60%)=0.8(元)
制造费用本月生产成本分配率=54720/(8000×40%+82000+10000×60%)=0.6(元)
【解析】
直接人工本月生产成本分配率=80100/(7000×50%+81000+9000×50%)=0.9(元)
制造费用本月生产成本分配率=71200/(7000×50%+81000+9000×50%)=0.8(元)
(3)A、B两种产品的产量比例为2:3,所以A产品产量=88000×2/(2+3)=35200
(千克),B产品产量=88000×3/(2+3)=52800(千克)
A产品可变现净值=35200×10=352000(元)
B产品可变现净值=52800×(8-0.5)=396000(元)
A产品应分配的成本=729547×352000/(352000+396000)=343316.24(元)
A产品单位成本=343316.24/35200=9.75(元)
A产品的目标销售价格=9.75×(1+30%)=12.68(元)
B产品应分配的成本=729547×396000/(352000+396000)=386230.76(元)
B产品单位成本=386230.76/52800+0.5=7.81(元)
B产品的目标销售价格=7.81×(1+30%)=10.15(元)。
【知识点】完工产品和在产品的成本分配、联产品和副产品的成本分配、逐步结转分步法、产品销售定价的方法
你可能感兴趣的试题
A.发行成本高
A.发行成本高
A.发行成本高
B.股票变现性强
B.股票变现性强
B.股票变现性强
C.发行范围广
C.发行范围广
C.发行范围广
D.发行方式灵活性较大
D.发行方式灵活性较大
D.发行方式灵活性较大
A.附认股权证债券的税前资本成本介于等风险普通债券市场利率和税前普通股资本成本之间
A.附认股权证债券的税前资本成本介于等风险普通债券市场利率和税前普通股资本成本之间
B.发行附认股权证债券是以潜在的股权稀释为代价换取较低的利息
B.发行附认股权证债券是以潜在的股权稀释为代价换取较低的利息
C.降低认股权证的执行价格可以降低公司发行附认股权证债券的筹资成本
C.降低认股权证的执行价格可以降低公司发行附认股权证债券的筹资成本
D.公司在其价值被市场低估时,相对于直接增发股票,更倾向于发行附认股权证债券
D.公司在其价值被市场低估时,相对于直接增发股票,更倾向于发行附认股权证债券
A.在市场中利用技术分析指导股票投资将失去作用
B.利用内幕信息可能获得超额利润
C.在市场中利用基本面分析指导股票投资将失去作用
D.投资者投资股市不能获益