简答题
案例分析
题号 #5282563
某一化工生产装置中部分热交换工艺管道系统,如图6-Ⅱ-1所示.
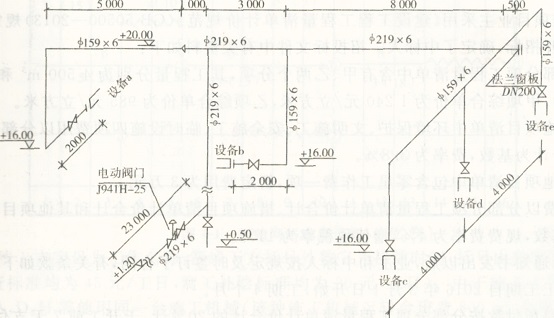
图6-Ⅱ-1热交换装置部分管道系统图
设计说明:
(1)某一化工厂生产装置中的部分热交换工艺管道系统如图所示,图中标注尺寸标高以m计,其他均以mm计。该管道系统工作压力为2.0MPa。
(2)管道采用20号碳钢无缝钢管,管件:弯头采用成品冲压弯头,三通、四通现场挖眼连接,异径管现场摔制。
(3)阀门、法兰:所有法兰为碳钢对焊法兰;阀门型号除图中说明外,均为J41H-25,采用对焊法兰连接;系统连接全部为电弧焊。
(4)管道支架为普通支架,其中:φ219×6管支架共12处,每处25kg,φ159×6管支架共10处,每处20kg。支架手工除锈后刷防锈漆、调和漆两遍。
(5)管道安装完毕作水压试验,对管道焊口按50%的比例作超声波探伤,其焊口总数为:φ219×6管道焊口12个、φ159×6管道焊口24个。
(6)管道安装就位后,所有管道外壁手工除锈后均刷防锈漆两遍,采用岩棉管壳(厚度为60mm)作绝热层,外包铝箔保护层。
【问题】
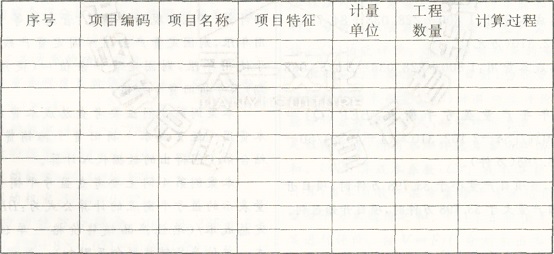
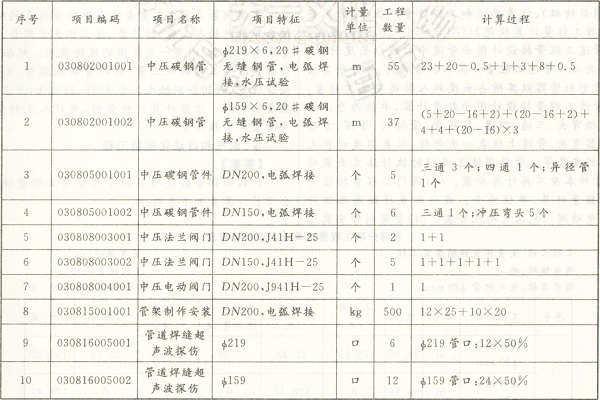
1.根据图6-Ⅱ-1所示内容和《通用安装工程工程量清单计算规范》(GB50856-2013)的规定以及分部分项工程量清单的统一项目编码(见表6-Ⅱ-1),编制“分部分项工程量清单”(不含法兰有关分项),并将计算过程及结果填入表6-Ⅱ-2。
表6-Ⅱ-1 分项工程名称与统一编码
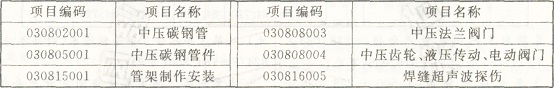
表6-Ⅱ-2 分部分项工程量清单
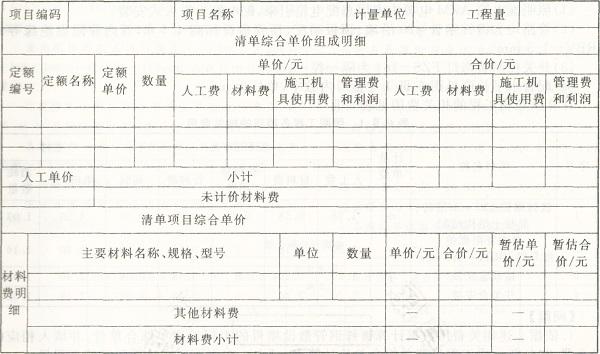
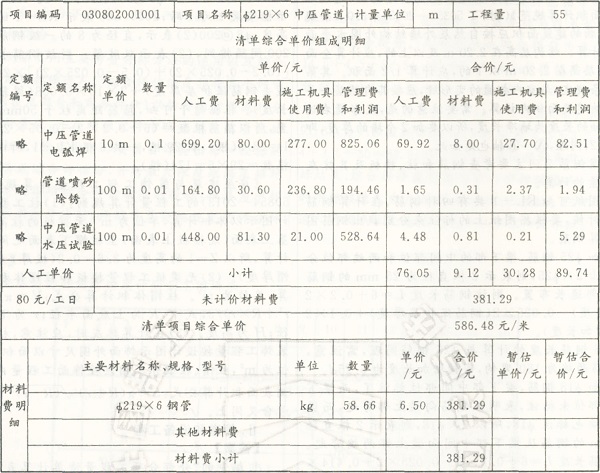
2.φ219×6碳钢管道工程的相关定额见表6-Ⅱ-3。该工程的人工单价为80元/工日,企业管理费和利润分别是人工费的85%和33%。完成碳钢管φ219×6(单重62.54kg/m)综合单价分析。并填写表6-Ⅱ-4“综合单价分析表”。
表6-Ⅱ-3 φ219×6碳钢管道工程的相关定额
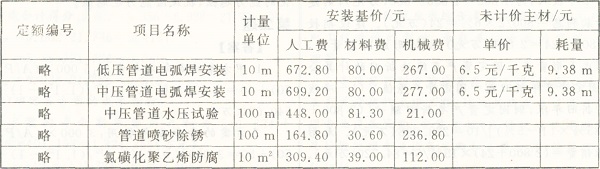
表6-Ⅱ-4 综合单价分析表
参考答案
暂无
答案解析
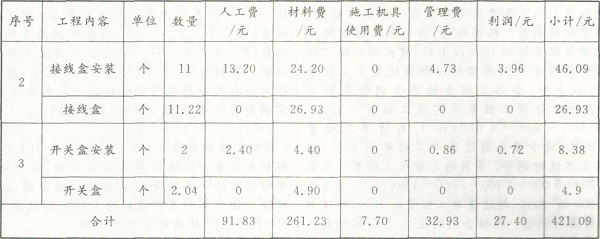
1.编制的“分部分项工程量清单计算表”如下表所示。
分部分项工程量计算表
2.编制的“综合单价分析表”如下表所示。
综合单价分析表
【解析】
本案例第1问主要考查工程量清单的编制和管道工程量的计算。工程量清单包括项目编码、项目名称(项目特征)、计量单位和工程数量。根据《通用安装工程工程量计算规范》(GB50856-2013)的规定,(1)管道工程量按设计图示管道中心线以长度计算,单位为m。管道工程量计算不扣除阀门、管件所占长度;方形补偿器以其所占长度列入管道安装工程量。(2)管件工程量按设计图示数量计算,单位为个。管件包括弯头、三通、四通、异径管、管接头、管帽、方形补偿器弯头、管道上仪表一次部件、仪表温度计扩大管制作安装等。管件用法兰连接时执行法兰安装项目,管件本身不再计算安装。(3)阀门工程量按设计图示数量计算,单位为个。减压阀直径按高压侧计算。电动阀门包括电动机安装。(4)管架制作安装工程量按设计图示质量计算,单位为kg。(5)辉缝超声波探伤工程量按规范或设计技术要求计算。单位为口。
本案例第2问主要考查综合单价分析表的编制。综合单价包括人工费、材料费、施工机具使用费、企业管理费和利润,以及一定范围的风险费用。根据题意计算该分项工程的人工费、材料费和机械费。题目已给管理费、利润分别按人工费85%、33%计,可求出管理费和利润。注意计算材料费时,要计入主材费用。主材量包含损耗量。
分部分项工程量计算表
2.编制的“综合单价分析表”如下表所示。
综合单价分析表
【解析】
本案例第1问主要考查工程量清单的编制和管道工程量的计算。工程量清单包括项目编码、项目名称(项目特征)、计量单位和工程数量。根据《通用安装工程工程量计算规范》(GB50856-2013)的规定,(1)管道工程量按设计图示管道中心线以长度计算,单位为m。管道工程量计算不扣除阀门、管件所占长度;方形补偿器以其所占长度列入管道安装工程量。(2)管件工程量按设计图示数量计算,单位为个。管件包括弯头、三通、四通、异径管、管接头、管帽、方形补偿器弯头、管道上仪表一次部件、仪表温度计扩大管制作安装等。管件用法兰连接时执行法兰安装项目,管件本身不再计算安装。(3)阀门工程量按设计图示数量计算,单位为个。减压阀直径按高压侧计算。电动阀门包括电动机安装。(4)管架制作安装工程量按设计图示质量计算,单位为kg。(5)辉缝超声波探伤工程量按规范或设计技术要求计算。单位为口。
本案例第2问主要考查综合单价分析表的编制。综合单价包括人工费、材料费、施工机具使用费、企业管理费和利润,以及一定范围的风险费用。根据题意计算该分项工程的人工费、材料费和机械费。题目已给管理费、利润分别按人工费85%、33%计,可求出管理费和利润。注意计算材料费时,要计入主材费用。主材量包含损耗量。