简答题
中级财务管理
题号 #5287594
甲公司近年来受宏观经济形势的影响,努力加强资产负债管理,不断降低杠杆水平,争取在2018年末将资产负债率控制在55%以内。为考察降杠杆对公司财务绩效的影响,现基于杜邦分析体系,将净资产收益率指标依次分解为营业净利率、总资产周转率和权益乘数三个因素,采用连环替代法予以分析。近几年有关财务指标如下表所
示(单位:万元)
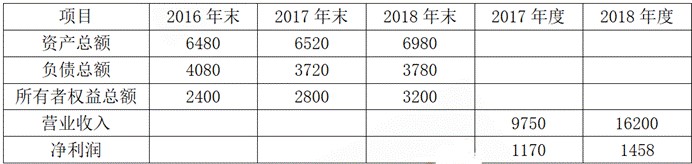
要求:
(1)计算2018年末的资产负债率,并据以判断公司是否实现了降杠杆目标。
(2)计算2017年和2018年的净资产收益率(涉及的资产、负债、所有者权益均采用平均值计算)。
(3)计算2017年和2018年的权益乘数(涉及的资产、负债、所有者权益均采用平均值计算)。
(4)计算2018年与2017年净资产收益率之间的差额,动用连环替代法,计算权益乘数变化对净资产收益率变化的影响(涉及的资产、负债、所有者权益均采用平均值计算)。
参考答案
暂无
答案解析
(1) 2018年末的资产负债率=3780/6980=54. 15%
由于目标是2018年末将资产负债率控制在55%以内,所以实现了降杠杆目标。
(2) 2017年净资产收益率=1170/[ (2400+2800) /2]=45%
2018年净资产收益率=1458/[ (2800+3200) /2]=48. 6%
(3) 2017年的权益乘数=[ (6480+6520) /2]/[ (2400+2800) /2]=2. 5
2018年的权益乘数=[ (6520+6980) /2]/[ (2800+3200) /2]=2. 25
(4) 2018年与2017年净资产收益率的差额=48.6%-45%=3.6%
2018年营业净利率=1458/ 16200X 100%=9%
2018年总资产周转率=16200/[ (6980+6520) /2]=2. 4
2017年净资产收益率=1170/9750X 9750/[ (6480+6520) /2]X [ (6480+6520)/2]/[ (2400+2800) /2]=12%X1.5X2. 5=45%
替代营业净利率:净资产收益率=9%X 1. 5X2.5=33.75%
替代总资产周转率:净资产收益率=9%X2.4X2.5=54%
替代权益乘数:净资产收益率=9%X2.4X2.25=48.6%
权益乘数变化对净资产收益率变化的影响=48.6%-54%=-5. 4%。
(知识点]偿债能力分析、盈利能力分析、偿债能力分析、财务分析的方法
由于目标是2018年末将资产负债率控制在55%以内,所以实现了降杠杆目标。
(2) 2017年净资产收益率=1170/[ (2400+2800) /2]=45%
2018年净资产收益率=1458/[ (2800+3200) /2]=48. 6%
(3) 2017年的权益乘数=[ (6480+6520) /2]/[ (2400+2800) /2]=2. 5
2018年的权益乘数=[ (6520+6980) /2]/[ (2800+3200) /2]=2. 25
(4) 2018年与2017年净资产收益率的差额=48.6%-45%=3.6%
2018年营业净利率=1458/ 16200X 100%=9%
2018年总资产周转率=16200/[ (6980+6520) /2]=2. 4
2017年净资产收益率=1170/9750X 9750/[ (6480+6520) /2]X [ (6480+6520)/2]/[ (2400+2800) /2]=12%X1.5X2. 5=45%
替代营业净利率:净资产收益率=9%X 1. 5X2.5=33.75%
替代总资产周转率:净资产收益率=9%X2.4X2.5=54%
替代权益乘数:净资产收益率=9%X2.4X2.25=48.6%
权益乘数变化对净资产收益率变化的影响=48.6%-54%=-5. 4%。
(知识点]偿债能力分析、盈利能力分析、偿债能力分析、财务分析的方法
你可能感兴趣的试题
A.融资成本较低
A.融资成本较低
A.融资成本较低
A.融资成本较低
B.灵活方便
B.灵活方便
B.灵活方便
B.灵活方便
C.融资额度大
C.融资额度大
C.融资额度大
C.融资额度大
D.无须担保抵押
D.无须担保抵押
D.无须担保抵押
D.无须担保抵押