简答题
审计
题号 #5300461
甲公司主要从事汽车轮胎的生产和销售,其销售收入主要来源于国内销售和出口销售。ABC会计师事务所负责甲公司2018年度财务报表审计,并委派A注册会计师担任项目负责人。
资料一:
(1)甲公司的收入确认政策为:对于国内销售,在将产品交付客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装船并取得装船单时确认收入。
(2)在甲公司的会计信息系统中,国内客户和国外客户的编号分别以D和E开头。
(3)2018年12月31日,中国人民银行公布的人民币对美元汇率为1美元=6.8元人民币。
资料二:
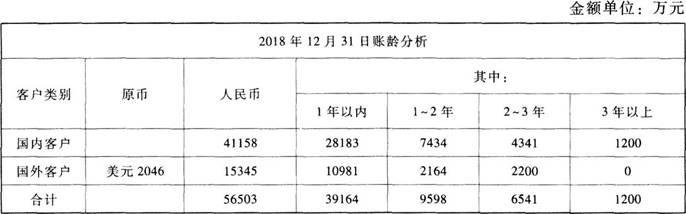
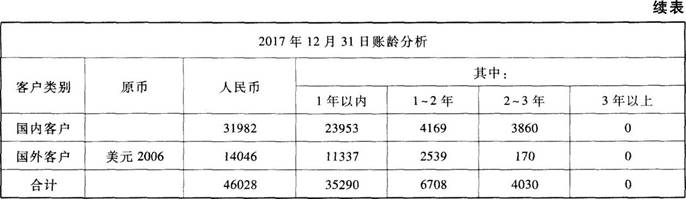
甲公司编制的应收账款账龄分析表摘录如下:
要求:
针对资料二,结合资料一,假定不考虑其他条件,指出资料二中应收账款账龄分析表存在哪些不当之处,并简要说明理由。
参考答案
暂无
答案解析
存在的不当之处:
(1)国外客户美元余额折算为人民币时采用的汇率为7.5(15345/2046),与中国人民银行公布的2018年12月31日的汇率不一致。
(2)国内客户于2018年12月31日账龄2~3年的金额(4341万元)大于2017年12月31日账龄1~2年的金额(4169万元),不符合逻辑。
(1)国外客户美元余额折算为人民币时采用的汇率为7.5(15345/2046),与中国人民银行公布的2018年12月31日的汇率不一致。
(2)国内客户于2018年12月31日账龄2~3年的金额(4341万元)大于2017年12月31日账龄1~2年的金额(4169万元),不符合逻辑。
你可能感兴趣的试题
A.检查验收单是否连续编号
A.检查验收单是否连续编号
B.检查有无未记录的供应商发票
B.检查有无未记录的供应商发票
C.检查付款凭单是否附有供应商发票
C.检查付款凭单是否附有供应商发票
D.审核批准采购价格和折扣的授权签字
D.审核批准采购价格和折扣的授权签字
A.建立了退货管理制度,对退货条件、退货手续、货物出库、退货货款回收等作出明确规定
B.定期与供应商核对应付账款、应付票据、预付账款等往来款项
C.已到期的应付款项由主管会计办理结算与支付
D.财会部门在办理付款业务时,对采购发票、结算凭证、验收证明等相关凭证的真实性、完整性、合法性及合规性进行了严格审核