简答题
审计
题号 #5300511
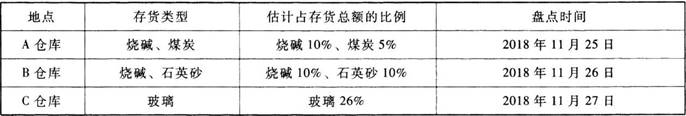
A注册会计师负责对甲公司2018年度财务报表进行审计。甲公司为玻璃制造企业,2018年年末存货余额占资产总额比重较大。存货包括玻璃、煤炭、烧碱、石英砂。甲公司对存货核算采用永续盘存制,与存货相关的内部控制比较薄弱。甲公司拟于2018年11月25日至27日盘点存货,盘点工作和盘点监督工作分别由熟悉相关业务且具有独立性的人员执行。存货盘点计划的部分内容摘录如下:
(1)存货盘点范围、地点和时间安排。
(2)存货数量的确定方法。
对于烧碱、煤炭和石英砂等堆积型存货,采用观察以及检查相关的收、发、存凭证和记录的方法确定存货数量;对于存放在C仓库的玻璃,按照包装箱标明的规格和数量进行盘点,并辅以适当的开箱检查。
(3)盘点标签的设计、使用和控制。
对存放在C仓库玻璃的盘点,设计预先编号的一式两联的盘点标签。使用时,由负责盘点存货的人员将一联粘贴在已盘点的存货上,另一联由其留存;盘点结束后,连同存货盘点表交存财务部门。
(4)盘点结束后,对出现盘盈或盘亏的存货,由仓库保管员将存货实物数量和仓库存货记录调节相符。
要求:
针对上述存货盘点计划第(1)至(4)项,逐项判断是否存在缺陷。如果存在缺陷,简要提出改进建议。
参考答案
暂无
答案解析
(1)存在缺陷。甲公司确定的存货整体盘点时间不正确。因与存货相关的内部控制比较薄弱,应当在期末实施盘点。
甲公司确定的烧碱存货盘点时间不正确。
烧碱分别存放在A、B仓库,应在同一时点进行盘点,而不应安排在不同日期。
(2)存在缺陷。对堆积型存货数量的确定方法不正确。对于烧碱、煤炭和石英砂,应当运用工程估测、几何计算、高空勘测等计量方法,并依赖详细的存货记录来确定其数量。
(3)存在缺陷。盘点标签的使用和控制不正确。由负责盘点存货的人员将一套标签粘贴在已盘点的存货上,另一套由其返还给存货盘点监督人员,由监督人员将盘点标签连同存货盘点表交存财务部门。
(4)存在缺陷。对出现的盘盈或盘亏的存货处理不正确。在盘点结束后,应由甲公司组成调查小组,对盘盈或盘亏的存货进行分析和处理(复核确认),并将存货实物数量和仓库记录调节相符。
甲公司确定的烧碱存货盘点时间不正确。
烧碱分别存放在A、B仓库,应在同一时点进行盘点,而不应安排在不同日期。
(2)存在缺陷。对堆积型存货数量的确定方法不正确。对于烧碱、煤炭和石英砂,应当运用工程估测、几何计算、高空勘测等计量方法,并依赖详细的存货记录来确定其数量。
(3)存在缺陷。盘点标签的使用和控制不正确。由负责盘点存货的人员将一套标签粘贴在已盘点的存货上,另一套由其返还给存货盘点监督人员,由监督人员将盘点标签连同存货盘点表交存财务部门。
(4)存在缺陷。对出现的盘盈或盘亏的存货处理不正确。在盘点结束后,应由甲公司组成调查小组,对盘盈或盘亏的存货进行分析和处理(复核确认),并将存货实物数量和仓库记录调节相符。
你可能感兴趣的试题
A.出纳员登记现金日记账
A.出纳员登记现金日记账
B.出纳员登记应付账款明细账
B.出纳员登记应付账款明细账
C.每月末,出纳员编制银行存款余额调节表
C.每月末,出纳员编制银行存款余额调节表
D.每月末,出纳员将银行对账单与银行存款日记账核对
D.每月末,出纳员将银行对账单与银行存款日记账核对
A.会计主管每日复核现金汇总表与现金日记账是否相符
B.负责现金收支的岗位与应收账款记账岗位职责分离
C.每一笔应收账款在作为坏账处理前均由董事会审批
D.会计主管审查出纳员记录的每一笔现金收入
A.记录应收账款明细账的人员不得登记固定资产明细账
A.记录应收账款明细账的人员不得登记固定资产明细账
B.收取顾客支票与收取顾客现金由不同人员担任
B.收取顾客支票与收取顾客现金由不同人员担任
C.请顾客将货款直接汇入公司所指定的银行账户
C.请顾客将货款直接汇人公司所指定的银行账户
D.公司收到顾客支票后立即寄送收据给顾客
D.公司收到顾客支票后立即寄送收据给顾客