简答题
会计
题号 #5300563
2×18年1月1日,甲公司递延所得税资产的账面价值为100万元(系下表中固定资产项目形成),递延所得税负债的账面价值为零。2×18年12月31日,甲公司有关资产、负债的账面价值和计税基础如下:

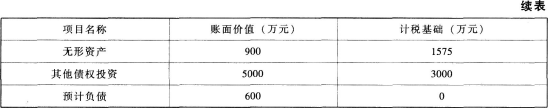
上表中,固定资产在初始计量时,入账价值与计税基础相同,无形资产账面价值是当年末新增的符合资本化条件的开发支出形成的,按照税法规定对于企业自行研发形成无形资产的,按照形成无形资产成本的175%作为计税基础。假定在确定无形资产账面价值及计税基础时均不考虑当年度摊销因素。
2×18年度,甲公司实现净利润8000万元,发生广告费用1500万元,按照税法规定准予从当年应纳税所得额中扣除的金额为1000万元,其余可结转以后年度扣除。甲公司适用的所得税税率为25%,在有关可抵扣暂时性差异转回期间内,甲公司预计能够产生足够的应纳税所得额用于抵扣可抵扣暂时性差异的所得税影响,除所得税外,不考虑其他税费及其他因素影响。
要求:
(1)对上述事项或项目产生的暂时性差异,分别确定是否应确认递延所得税负债或递延所得税资产,并说明理由。
(2)说明哪些暂时性差异的所得税影响应直接计入所有者权益。
(3)计算甲公司2×18年度应确认的递延所得税费用。
参考答案
暂无
答案解析
(1)
①固定资产:需要确认递延所得税资产;因为该固定资产的账面价值小于计税基础,形成可抵扣暂时性差异,需要确认递延所得税资产。
②无形资产:不需要确认递延所得税资产;因为该无形资产是企业内部研究开发形成的,其不属于企业合并,且初始确认时既不影响会计利润也不影响应纳税所得额,故产生的可抵扣暂时性差异不需要确认递延所得税资产。
③其他债权投资:需要确认递延所得税负债;因为该资产的账面价值大于计税基础,形成应纳税暂时性差异,需要确认递延所得税负债。
④预计负债:需要确认递延所得税资产;因为该负债的账面价值大于计税基础,形成可抵扣暂时性差异,需要确认递延所得税资产。
⑤发生的广告费:需要确认递延所得税资产;因为该广告费实际发生的金额为1500万元,其可以在当期进行税前扣除的金额为1000万元,税法规定允许未来税前扣除的金额为500万元,故形成可抵扣暂时性差异,需要确认递延所得税资产。
(2)其他债权投资的暂时性差异产生的所得税影响应该计入所有者权益。因为其他债权投资产生的暂时性差异通过“其他综合收益”科目核算,故其确认的递延所得税负债也对应“其他综合收益”科目,其他综合收益属于所有者权益。
(3)固定资产形成可抵扣暂时性差异的期末余额=15000-12000=3000(万元),对应的递延所得税资产的期末余额=3000×25%=750(万元);
预计负债形成的递延所得税资产期末余额=600×25%=150(万元);
广告费形成的递延所得税资产本期发生额=500×25%=125(万元);
因此,2×18年甲公司应确认的递延所得税资产的本期发生额=期末余额一期初余额=(750+150+125)-100=925(万元)。
因其他债权投资确认的递延所得税负债500万元(2000×25%)对应科目为“其他综合收益”,不影响所得税费用的金额。
因此,甲公司2×18年度应确认的递延所得税费用=0-925=-925(万元)。
①固定资产:需要确认递延所得税资产;因为该固定资产的账面价值小于计税基础,形成可抵扣暂时性差异,需要确认递延所得税资产。
②无形资产:不需要确认递延所得税资产;因为该无形资产是企业内部研究开发形成的,其不属于企业合并,且初始确认时既不影响会计利润也不影响应纳税所得额,故产生的可抵扣暂时性差异不需要确认递延所得税资产。
③其他债权投资:需要确认递延所得税负债;因为该资产的账面价值大于计税基础,形成应纳税暂时性差异,需要确认递延所得税负债。
④预计负债:需要确认递延所得税资产;因为该负债的账面价值大于计税基础,形成可抵扣暂时性差异,需要确认递延所得税资产。
⑤发生的广告费:需要确认递延所得税资产;因为该广告费实际发生的金额为1500万元,其可以在当期进行税前扣除的金额为1000万元,税法规定允许未来税前扣除的金额为500万元,故形成可抵扣暂时性差异,需要确认递延所得税资产。
(2)其他债权投资的暂时性差异产生的所得税影响应该计入所有者权益。因为其他债权投资产生的暂时性差异通过“其他综合收益”科目核算,故其确认的递延所得税负债也对应“其他综合收益”科目,其他综合收益属于所有者权益。
(3)固定资产形成可抵扣暂时性差异的期末余额=15000-12000=3000(万元),对应的递延所得税资产的期末余额=3000×25%=750(万元);
预计负债形成的递延所得税资产期末余额=600×25%=150(万元);
广告费形成的递延所得税资产本期发生额=500×25%=125(万元);
因此,2×18年甲公司应确认的递延所得税资产的本期发生额=期末余额一期初余额=(750+150+125)-100=925(万元)。
因其他债权投资确认的递延所得税负债500万元(2000×25%)对应科目为“其他综合收益”,不影响所得税费用的金额。
因此,甲公司2×18年度应确认的递延所得税费用=0-925=-925(万元)。
你可能感兴趣的试题
A.690
A.690
B.695
B.695
C.680
C.680
D.685
D.685