简答题
会计
题号 #5300698
甲公司2×18年有关资料如下:
资料(一)
(1)2×18年3月1日,甲公司购入乙公司全部股权,支付价款1200万元。购入该股权之前,甲公司的管理层已经作出决议,一旦购入乙公司,将在一年内将其出售给丙公司,乙公司当前状况下即可立即出售。预计甲公司还将为出售该子公司支付8万元的出售费用。甲公司与丙公司初步议定股权转让价格为1210万元,计划于2×18年3月31日签署股权转让合同。
(2)2×18年3月31日,甲公司与丙公司签订合同,转让所持有乙公司的全部股权,转让价格为1207万元,甲公司预计还将支付8万元的出售费用。
(3)2×18年6月25日,甲公司为转让乙公司的股权支付出售费用5万元,收到转让价款1207万元。
资料(二)
甲公司计划处置其一组资产,处置组公允价值减去出售费用后的净额为13000万元。相关资料如下:
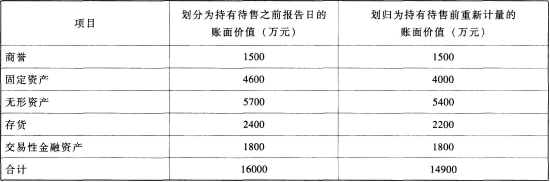
假定上述固定资产和无形资产不考虑划分持有待售前计提折旧或摊销的调整。
要求:
(1)根据资料(一),编制甲公司2×18年3月1日至2×18年6月25日有关会计分录。
(2)根据资料(二),计算甲公司将处置组划归为持有待售前应确认的减值损失。
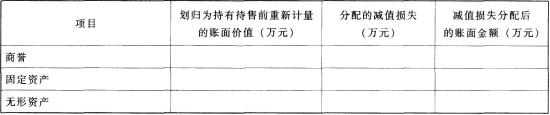
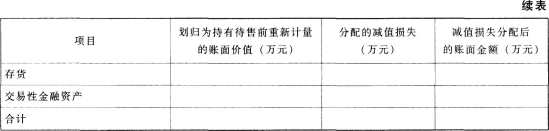
(3)根据资料(二),填列下表。
参考答案
暂无
答案解析
(1)①2×18年3月1日
公允价值减去出售费用后的净额为1202万元(1210-8),甲公司无须确认资产减值损失。
购入股权的处理:
借:持有待售资产 1200
贷:银行存款 1200
【提示】如果甲公司与丙公司初步议定股权转让价格为1205万元,则公允价值减去出售费用后的净额为1 197万元(1205-8),则持有待售资产入账价值为1197万元,应确认损失3万元(1200-1197)。
②2×18年3月31日
公允价值减去出售费用后的净额为1199万元(1207-8),应确认减值损失1万元(1200-1199)。
借:资产减值损失 1
贷:持有待售资产减值准备 1
③2×18年6月25日
借:银行存款 1202(1207-5)
持有待售资产减值准备 1
贷:持有待售资产 1200
投资收益 3
(2)甲公司将处置组划归为持有待售前应确认的减值损失=16000-14900=1100(万元)。
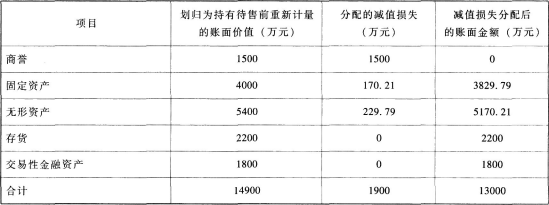
(3)甲公司计量处置组公允价值减去出售费用后的净额为13000万元,在划归为持有待售时,甲公司应确认1900万元(14900-13000)的减值损失,该部分减值损失符合条件时可以转回。
减值损失应分配至持有待售准则所适用的非流动资产。
首先,减值损失减少商誉的金额。然后,剩余的损失根据资产账面金额按比例分配。
公允价值减去出售费用后的净额为1202万元(1210-8),甲公司无须确认资产减值损失。
购入股权的处理:
借:持有待售资产 1200
贷:银行存款 1200
【提示】如果甲公司与丙公司初步议定股权转让价格为1205万元,则公允价值减去出售费用后的净额为1 197万元(1205-8),则持有待售资产入账价值为1197万元,应确认损失3万元(1200-1197)。
②2×18年3月31日
公允价值减去出售费用后的净额为1199万元(1207-8),应确认减值损失1万元(1200-1199)。
借:资产减值损失 1
贷:持有待售资产减值准备 1
③2×18年6月25日
借:银行存款 1202(1207-5)
持有待售资产减值准备 1
贷:持有待售资产 1200
投资收益 3
(2)甲公司将处置组划归为持有待售前应确认的减值损失=16000-14900=1100(万元)。
(3)甲公司计量处置组公允价值减去出售费用后的净额为13000万元,在划归为持有待售时,甲公司应确认1900万元(14900-13000)的减值损失,该部分减值损失符合条件时可以转回。
减值损失应分配至持有待售准则所适用的非流动资产。
首先,减值损失减少商誉的金额。然后,剩余的损失根据资产账面金额按比例分配。
你可能感兴趣的试题
A.使用寿命不确定的无形资产在持有过程中不应该摊销也不考虑减值
A.使用寿命不确定的无形资产在持有过程中不应该摊销也不考虑减值
A.使用寿命不确定的无形资产在持有过程中不应该摊销也不考虑减值
B.非同一控制下企业合并中,购买方应确认被购买方在该项交易前未确认但可单独辨认且公允价值能够可靠计量的无形资产
B.非同一控制下企业合并中,购买方应确认被购买方在该项交易前未确认但可单独辨认且公允价值能够可靠计量的无形资产
B.非同一控制下企业合并中,购买方应确认被购买方在该项交易前未确认但可单独辨认且公允价值能够可靠计量的无形资产
C.自行研究开发的无形资产在尚未达到预定用途前无须考虑减值
C.自行研究开发的无形资产在尚未达到预定用途前无须考虑减值
C.自行研究开发的无形资产在尚未达到预定用途前无须考虑减值
D.同一控制下企业合并中,合并方应确认被合并方在该项交易前未确认的无形资产
D.同一控制下企业合并中,合并方应确认被合并方在该项交易前未确认的无形资产
D.同一控制下企业合并中,合并方应确认被合并方在该项交易前未确认的无形资产
A.甲公司从其母公司处取得乙公司30%股权应按照同一控制下企业合并的有关规定处理
A.甲公司从其母公司处取得乙公司30%股权应按照同一控制下企业合并的有关规定处理
B.甲公司从非关联方丙公司取得乙公司10%股权应按照实际支付的购买价款为基础确定长期股权投资成本
B.甲公司从非关联方丙公司取得乙公司10%股权应按照实际支付的购买价款为基础确定长期股权投资成本
C.甲公司从非关联方丙公司取得乙公司10%股权应按照同一控制下企业合并的有关规定处理
C.甲公司从非关联方丙公司取得乙公司10%股权应按照同一控制下企业合并的有关规定处理
D.甲公司从非关联方丙公司取得乙公司10%股权在合并报表中应按购买子公司少数股权有关规定处理
D.甲公司从非关联方丙公司取得乙公司10%股权在合并报表中应按购买子公司少数股权有关规定处理