简答题
财务成本管理
题号 #5301557
科达公司正在考虑是否将现有旧的人工操纵的设备更换为全自动设备,有关的资料如下:
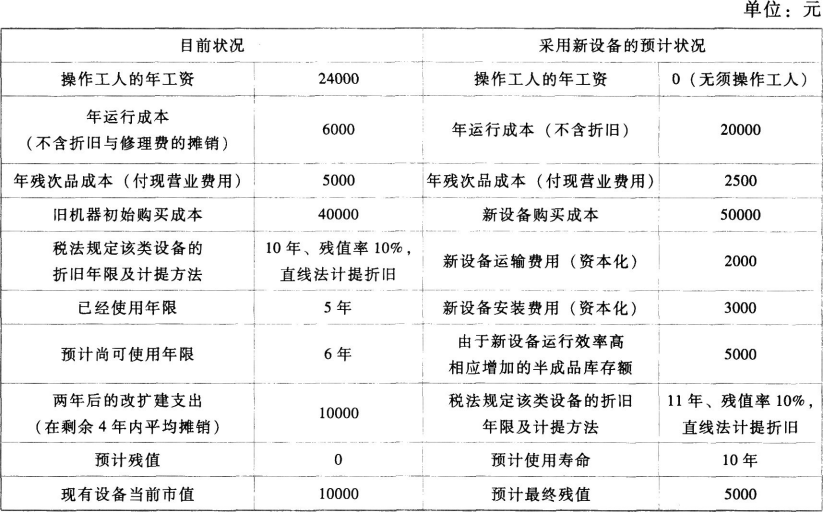
若企业的资本成本为10%,企业适用的所得税税率为25%。如果该项目在任何一年出现亏损,公司将会得到按亏损额的25%计算的所得税税额抵免。
要求:通过计算分析判断应否实施更换设备的方案。
参考答案
暂无
答案解析
因新旧设备使用年限不同,应运用平均年成本法比较二者的优劣。
旧设备年折旧=40000×(1-10%)/10=3600(元)
账面净值=40000-3600×5=22000(元)
新设备年折旧额=(50000+2000+3000)×(1-10%)÷11=4500(元)
第10年年末账面净值=(50000+2000+3000)-4500×10=10000(元)
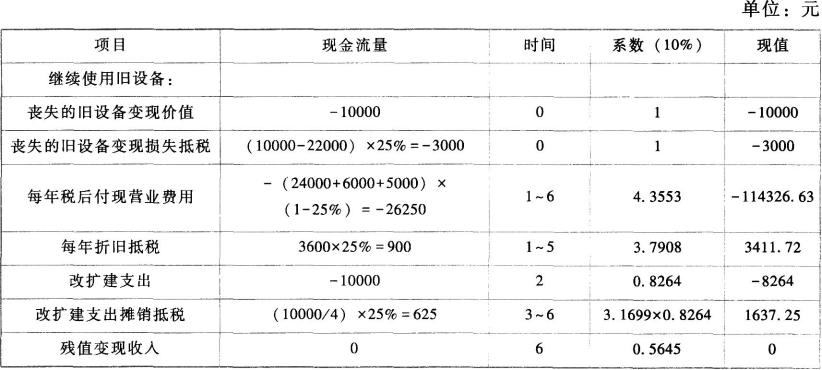
继续使用旧设备的平均年成本=129977.16÷(P/A,10%,6)=129977.16+4.3553=29843.45(元)
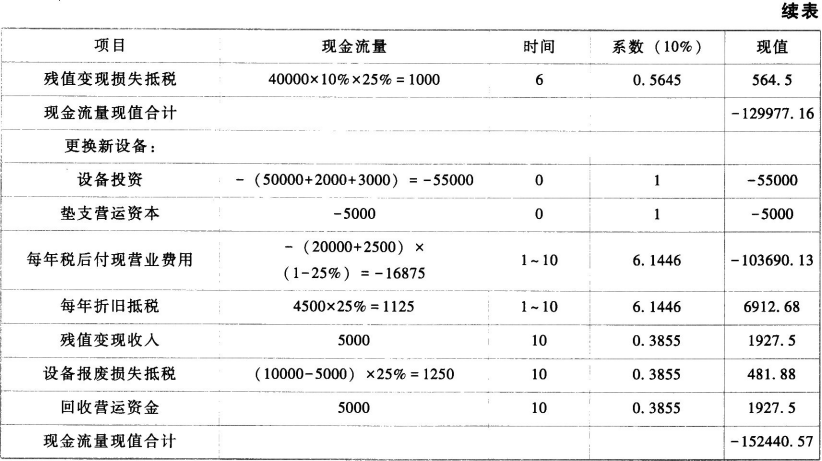
更换新设备的平均年成本=152440.57÷(P/A,10%,10)=152440.57÷6.1446=24808.87(元)
因为更换新设备的平均年成本(24808.87元)低于继续使用旧设备的平均年成本(29843.45元),所以应更换新设备。
旧设备年折旧=40000×(1-10%)/10=3600(元)
账面净值=40000-3600×5=22000(元)
新设备年折旧额=(50000+2000+3000)×(1-10%)÷11=4500(元)
第10年年末账面净值=(50000+2000+3000)-4500×10=10000(元)
继续使用旧设备的平均年成本=129977.16÷(P/A,10%,6)=129977.16+4.3553=29843.45(元)
更换新设备的平均年成本=152440.57÷(P/A,10%,10)=152440.57÷6.1446=24808.87(元)
因为更换新设备的平均年成本(24808.87元)低于继续使用旧设备的平均年成本(29843.45元),所以应更换新设备。
你可能感兴趣的试题
A.债券溢价发行,发行后债券价值随到期时间的缩短而逐渐下降,至到期日债券价值等于债券面值
B.债券折价发行,发行后债券价值随到期时间的缩短而逐渐上升,至到期日债券价值等于债券面值
C.债券按面值发行,发行后债券价值一直等于债券面值
D.债券按面值发行,发行后债券价值在两个付息日之间呈周期性波动