简答题
财务成本管理
题号 #5301645
A公司目前资本结构为:总资本3500万元,其中债务资本1400万元(年利息140万元);普通股股本1210万元(1210万股,面值1元,市价5元),留存收益890万元。企业由于扩大经营规模,需要追加筹资2800万元,所得税税率25%,不考虑发行费用因素。有三种筹资方案:甲方案:增发普通股400万股,每股发行价6元;同时向银行借款400万元,利率保持原来的10%。
乙方案:增发普通股200万股,每股发行价6元;同时溢价发行1600万元面值为1000万元的公司债券,票面利率15%。丙方案:不增发普通股,溢价发行2500万元面值为2300万元的公司债券,票面利率15%;由于受债券发行数额的限制,需要补充银行借款300万元,利率为10%。
要求:
(1)计算甲方案与乙方案的每股收益无差别点息税前利润;
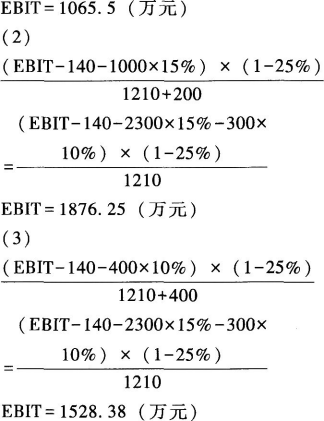
(2)计算乙方案与丙方案的每股收益无差别点息税前利润;
(3)计算甲方案与丙方案的每股收益无差别点息税前利润;
(4)若不考虑风险,若企业预计的息税前利润为500万元,应如何筹资。
参考答案
暂无
答案解析
(1)
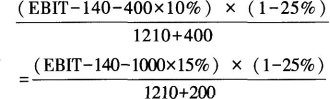
(4)EPS甲=(500-140-400×10%)×(1-25%)/(1210+400)=0.15(元/股)
EPS乙=(500-140-1000×15%)×(1-25%)/(1210+200)=0.11(元/股)
EPS丙=(500-140-2300×15%-300×10%)×(1-25%)/1210=-0.01(元/股)
若企业预计的息税前利润为500万元时,应当采用甲筹资方案。
(4)EPS甲=(500-140-400×10%)×(1-25%)/(1210+400)=0.15(元/股)
EPS乙=(500-140-1000×15%)×(1-25%)/(1210+200)=0.11(元/股)
EPS丙=(500-140-2300×15%-300×10%)×(1-25%)/1210=-0.01(元/股)
若企业预计的息税前利润为500万元时,应当采用甲筹资方案。