多选题
财务成本管理
题号 #5301673
A公司采用配股的方式进行融资。2018年3月25日为配股除权登记日,以公司2017年12月31日总股本1000000股为基数,拟每10股配1股。配股价格为配股说明书公布前20个交易日公司股票收盘价平均值8元/股的85%,若除权后的股票交易市价为7.8元,假设所有股东均参与了配股,则( )。
参考答案
A,C
答案解析
配股除权参考价=
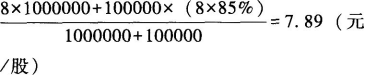
每股股票配股权价值=(配股股权参考价-配股价格)/购买-股新股所需的股数=(7.89-8×0.85)/10=0.11(元)如果除权后股票交易市价高于该除权基准价格,这种情形使得参与配股的股东财富较配股前有所增加,一般称之为“填权”;反之股价低于除权基准价格则会减少参与配股股东的财富,一般称之为“贴权”。
【提示】看 “填权”还是“贴权”主要是比较配股后的股票价格和配股除权参考价。如果配股后的股票价格高于配股除权参考价,那么参与配股的股东财富较配股前有所增加。如果配股后的股票价格低于配股除权价格,那么就会减少参与配股股东的财富。
每股股票配股权价值=(配股股权参考价-配股价格)/购买-股新股所需的股数=(7.89-8×0.85)/10=0.11(元)如果除权后股票交易市价高于该除权基准价格,这种情形使得参与配股的股东财富较配股前有所增加,一般称之为“填权”;反之股价低于除权基准价格则会减少参与配股股东的财富,一般称之为“贴权”。
【提示】看 “填权”还是“贴权”主要是比较配股后的股票价格和配股除权参考价。如果配股后的股票价格高于配股除权参考价,那么参与配股的股东财富较配股前有所增加。如果配股后的股票价格低于配股除权价格,那么就会减少参与配股股东的财富。
你可能感兴趣的试题
A.短期的看涨期权
A.短期的看涨期权
A.短期的看涨期权
A.短期的看涨期权
B.短期的看跌期权
B.短期的看跌期权
B.短期的看跌期权
B.短期的看跌期权
C.实值期权
C.实值期权
C.实值期权
C.实值期权
D.虚值期权
D.虚值期权
D.虚值期权
D.虚值期权
A.将较早到期的债券换成到期日较晚的债券
A.将较早到期的债券换成到期日较晚的债券
B.直接以新债券兑换旧债券
B.直接以新债券兑换旧债券
C.用发行新债券得到的资金来赎回旧债券
C.用发行新债券得到的资金来赎回旧债券
D.可以按一定的条件转换为本公司股票的债券
D.可以按一定的条件转换为本公司股票的债券
A.筹资速度快,容易取得
A.筹资速度快,容易取得
B.筹资富有弹性
B.筹资富有弹性
C.筹资成本较低
C.筹资成本较低
D.筹资风险低
D.筹资风险低