简答题
财务成本管理
题号 #5301699
A公司欲添置一台设备,正在研究应通过自行购置还是租赁取得。有关资料如下:
(1)如果自行购置该设备,预计购置成本4000万元。
(2)该项固定资产的税法折旧年限为10年,法定残值率为5%,采用直线法计提折旧,预计该资产5年后变现价值为2000万元。
(3)如果以租赁方式取得该设备,B租赁公司要求每年租金900万元,租期5年,租金在每年年末支付。
(4)已知A公司适用的所得税税率为25%,同期有担保贷款的税前利息率为8%。
(5)若合同约定,租赁期内不得退租,在租赁期满租赁资产归承租人所有,并为此需向出租人支付资产余值价款2000万元。
要求:计算租赁净现值,分析A公司应通过自行购置还是租赁取得设备。
参考答案
暂无
答案解析
(1)租赁方案:
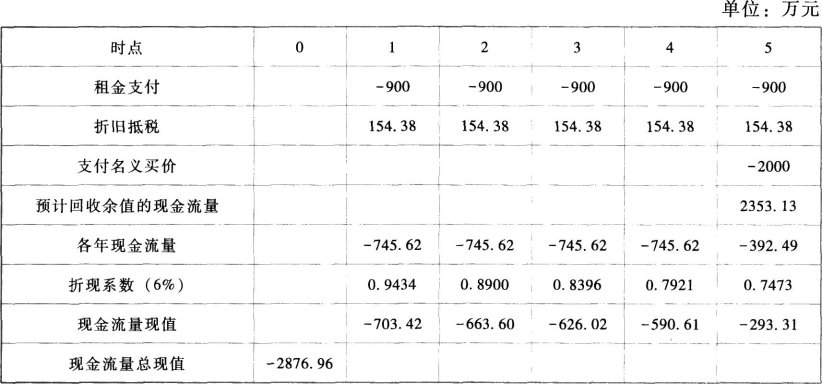
因为在租赁期满租赁资产归承租人所有,所以在这种情况下,可以判断为融资租赁,租赁费不可在税前直接扣除。
由于合同约定了承租人的付款总额,租赁费是取得租赁资产的成本,全部构成其计税基础:租赁资产的计税基础=900×5+2000=6500(万元)
租赁资产的年折旧额=6500×(1-5%)÷10=617.5(万元)
每年折旧抵税=617.5×25%=154.38(万元)
租赁期第1~4年各年现金流量=-900+154.38=-745.62(万元)
第5年年末变现价值=2000(万元)
第5年年末账面净值=6500-617.5×5=3412.5(万元)
变现损失=3412.5-2000=1412.5(万元)
期末预计回收余值的现金流量=变现价值+变现损失抵税=2000+1412.5×25%=2353.13(万元)
期末支付买价=-2000(万元)
折现率=8%×(1-25%)=6%
(2)自行购买方案:
年折旧=4000×(1-5%)/10=380(万元)
第5年年末的变现价值=2000万元
第5年年末的账面净值=4000-380×5=2100(万元)
变现损失=2100-2000=100(万元)
终结点回收现金流量=2000+100×25%=2025(万元)
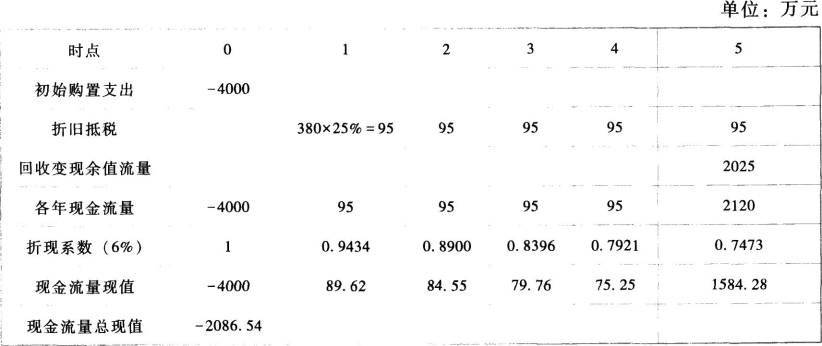
租赁净现值=-2876.96-(-2086.54)=-790.42(万元)
租赁净现值小于0,因此应通过自行购买取得设备。
因为在租赁期满租赁资产归承租人所有,所以在这种情况下,可以判断为融资租赁,租赁费不可在税前直接扣除。
由于合同约定了承租人的付款总额,租赁费是取得租赁资产的成本,全部构成其计税基础:租赁资产的计税基础=900×5+2000=6500(万元)
租赁资产的年折旧额=6500×(1-5%)÷10=617.5(万元)
每年折旧抵税=617.5×25%=154.38(万元)
租赁期第1~4年各年现金流量=-900+154.38=-745.62(万元)
第5年年末变现价值=2000(万元)
第5年年末账面净值=6500-617.5×5=3412.5(万元)
变现损失=3412.5-2000=1412.5(万元)
期末预计回收余值的现金流量=变现价值+变现损失抵税=2000+1412.5×25%=2353.13(万元)
期末支付买价=-2000(万元)
折现率=8%×(1-25%)=6%
(2)自行购买方案:
年折旧=4000×(1-5%)/10=380(万元)
第5年年末的变现价值=2000万元
第5年年末的账面净值=4000-380×5=2100(万元)
变现损失=2100-2000=100(万元)
终结点回收现金流量=2000+100×25%=2025(万元)
租赁净现值=-2876.96-(-2086.54)=-790.42(万元)
租赁净现值小于0,因此应通过自行购买取得设备。
你可能感兴趣的试题
A.代理理论
B.税差理论
C.信号理论
D.“一鸟在手”理论
A.税差理论
A.税差理论
B.客户效应理论
B.客户效应理论
C.“一鸟在手”理论
C.“一鸟在手”理论
D.代理理论
D.代理理论