简答题
财务成本管理
题号 #5301796
某公司的年赊销收入为720万元,平均收账期为60天,坏账损失为赊销额的10%,年收账费用为5万元。该公司认为通过增加收账人员等措施,可以使平均收账期降为50天,坏账损失降为赊销额的7%。假设公司的资本成本为6%,变动成本率为50%。
要求:计算为使上述变更经济上合理的新增收账费用的上限(全年按360天计算)。
参考答案
暂无
答案解析
原方案总成本=原应收账款平均余额×变动成本率×资本成本+赊销额×原坏账损失
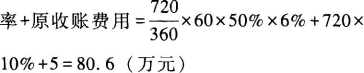
新方案总成本=新应收账款平均余额×变动成本率×资本成本+赊销额×新坏账损失率+新收
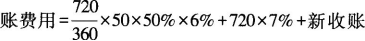
费用=53.4+新收账费用
为了使政策变更合理,新方案总成本不应超过原方案总成本:
新收账费用上限=80.6-53.4=27.2(万元)
新增收账费用上限=27.2-5=22.2(万元)
故采取新收账措施而增加的收账费用,不应超过22.2万元。
新方案总成本=新应收账款平均余额×变动成本率×资本成本+赊销额×新坏账损失率+新收
费用=53.4+新收账费用
为了使政策变更合理,新方案总成本不应超过原方案总成本:
新收账费用上限=80.6-53.4=27.2(万元)
新增收账费用上限=27.2-5=22.2(万元)
故采取新收账措施而增加的收账费用,不应超过22.2万元。