简答题
财务成本管理
题号 #5301804
A公司是一个商业企业。由于目前的信用政策过于严格,不利于扩大销售,该公司正在研究修改现行的政策。现有一个放宽信用政策的备选方案,有关数据如下:
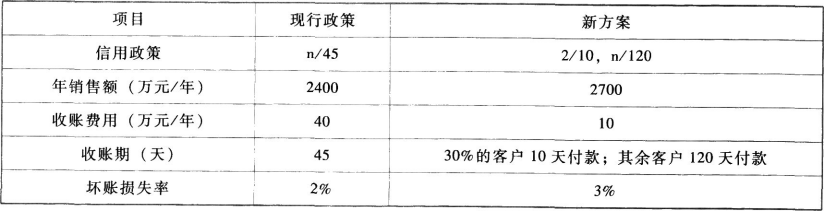
已知A公司的营业毛利率为20%,存货周转天数始终保持60天不变(按营业成本确定),若投资要求的最低报酬率为15%。坏账损失率是指预计年度坏账损失和销售额的百分比。假设不考虑所得税的影响,一年按360天计算。
要求:
(1)计算与原方案相比新方案增加的税前收益。
(2)根据上述结果,判断是否应该修改现行的收账政策?
参考答案
暂无
答案解析
(1)变动成本率=1-营业毛利率=1-20%=80%
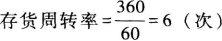
存货平均余额=营业成本/存货周转率
则:原存货平均余额=(2400×80%)/6=320(万元)
新方案存货平均余额=(2700×80%)/6=360(万元)
新方案平均收账天数=10×30%+120×70%=87(天)
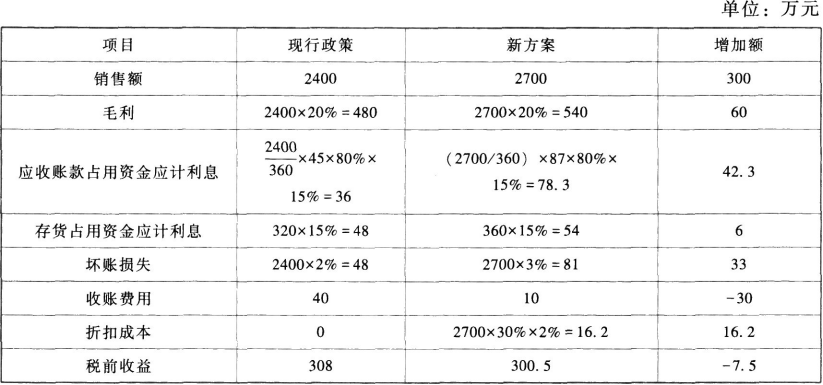
(2)由于改变现行政策后的税前收益低于现行政策,因此不应该改变现行政策。
存货平均余额=营业成本/存货周转率
则:原存货平均余额=(2400×80%)/6=320(万元)
新方案存货平均余额=(2700×80%)/6=360(万元)
新方案平均收账天数=10×30%+120×70%=87(天)
(2)由于改变现行政策后的税前收益低于现行政策,因此不应该改变现行政策。