简答题 审计
题号 #5301808

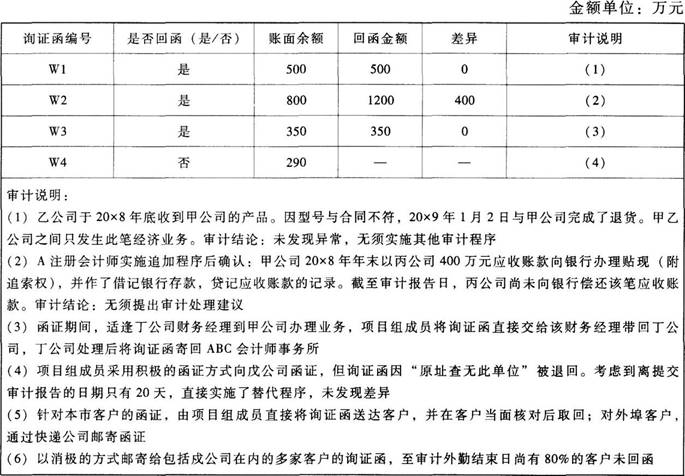
ABC会计师事务所的A注册会计师是甲公司20×8年度财务报表审计业务的项目合伙人。项目组成员按审计计划于20×9年1月5日对甲公司应收账款实施了函证程序,函证的截止日期为20×8年12月31日。相关审计工作底稿的部分内容摘录如下:
要求:
(1)针对审计说明(1)至(5),分别指出A注册会计师的审计结论或处理是否恰当。如认为不恰当,简要说明理由。
(2)针对审计说明(6),指出戍公司未回函的可能原因。

进入在线模考

参考答案

暂无

答案解析

针对要求(1):
(1)不恰当。甲公司于20×9年1月2日与乙公司完成了商品退货,甲公司不应确认该笔销售收入和应收账款。A注册会计师需要实施其他程序进行调查。
(2)不恰当。应收账款的贴现不影响债权债务关系的改变,甲公司不应贷记应收账款。A注册会计师应要求甲公司予以调整。
(3)恰当。
(4)不恰当。针对因“原址查无此单位”的异常函证,应当保持足够的职业怀疑,对函证地址信息进行调查。/应当实施进一步审计程序检查是否存在被审计单位虚构销售客户的情况,不应直接实施替代程序。
(5)恰当。
针对要求(2):
在采用消极的函证方式时,未收到回函可能是因为戍公司不存在、戍公司没有收到询证函、戍公司没有理会询证函、戍公司收到询证函后因核对无误而不回函、戍公司虽然发现双方记载不一致但不回函。
你可能感兴趣的试题

1 ABC会计师事务所负责审计甲公司20×8年度财务报表,审计项目组确定财务报表整体的重要性为200万元,实际执行的重要性为100万元,明显微小错报的临界值为10万元,审计工作底稿中与函证程序相关的部分内容摘录如下:
(1)审计项目组收到甲公司的开户银行乙银行的询证函回函,发现乙银行提供给审计项目组的函证结果与甲公司记录的乙银行明细记录不一致。审计项目组再次审核从乙银行获得的甲公司信用记录,查看是否加盖乙银行公章,以证实是否存在甲公司没有记录的贷款、担保、开立银行承兑汇票、信用证、保函等事项。审计项目组消除了对甲公司银行存款、借款等事项存在舞弊迹象的疑虑。
(2)审计项目组针对甲公司应收丙公司一笔大额销货款进行函证,但回函金额小于甲公司账面金额351万元,原因是丙公司发现产品质量不符合要求退货给甲公司。审计项目组电话询问了丙公司财务人员后在审计工作底稿中记录了这一情况,并得出该笔应收账款不存在错报的审计结论。
(3)审计项目组针对甲公司与其母公司丁公司的重大关联方交易合同,考虑到对财务报表带来的错报风险比较高,因此仅函证了本年度与丁公司发生的每一笔应收账款交易金额。
(4)针对甲公司记录的应收戊公司一笔销货款可能存在高估的舞弊风险,审计项目组采用积极式函证。在邮寄询证函时,审计项目组通过甲公司提供的戊公司的通讯地址使用甲公司的邮寄设施亲自发函,并收到了戊公司回函,消除了戊公司应收账款可能存在高估的舞弊风险的疑虑。
(5)针对应收账款可能存在的高估风险,注册会计师将应收账款明细账中的账面金额高于200万元的项目全部作为函证对象,将账面金额低于200万元的项目采用审计抽样,选取样本实施函证。
(6)审计项目组在寄发询证函前,在询证函中填列被询证者回寄询证函地址,可以直接寄回ABE会计师事务所,也可以委托甲公司财务人员顺便带回,转交给审计项目组。
要求:
针对上述第(1)至(6)项,逐项指出审计项目组的做法是否恰当。如不恰当,简要说明理由。
3 ABC会计师事务所的A注册会计师负责审计多家被审计单位20×8年度财务报表,与存货审计相关事项如下:
(1)针对甲公司由于实际原因无法停止生产和收发货物的情况,审计项目组了解甲公司以往处理存货盘点不能停止移动的办法,在仓库内划分出独立的过渡区域,将预计在盘点期间领用的存货移至过渡区域、对盘点期间办理入库手续的存货暂时放在过渡区域。A注册会计师认为这种处理方法能够解决存货监盘过程中存货移动带来的风险。
(2)针对乙公司可能存在的舞弊导致存货数量的重大错报风险,A注册会计师通知乙公司做好盘点计划工作,及时实施存货监盘程序。
(3)针对丙公司存货盘点人手严重短缺,A注册会计师受丙公司管理层委托,于20×8年12月31日代为盘点丙公司异地专卖店的存货,并将盘点记录作为丙公司的盘点记录和审计项目组的监盘工作底稿。
(4)针对丁公司原材料性质特殊导致的存货监盘不可行,A注册会计师向丁公司原材料供货商函证,获取了截至20×8年12月31日的该原材料数量和状况的审计证据。
(5)在戊公司存货盘点结束前,A注册会计师取得并检查了已填用盘点表单的号码记录,与存货盘点汇总表中记录的盘点表单使用情况核对一致。
(6)针对己公司管理层未将发出代销的产成品存货纳入本年末盘点范围,A注册会计师检查了该产成品发出存货的清单,认可了管理层的做法。
要求:
针对上述第(1)至(6)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
找试题 · 找答案 · 找资料 在线模考