简答题
审计
题号 #5301922
ABC会计师事务所首次承接审计甲股份有限公司(以下简称甲公司)2018年度财务报表,据了解甲公司的有关情况如下:注册资本为10亿元,自然人股东乙、丙和丁的持股比例分别为70%、20%和10%,乙出任董事长并参与经营管理。甲公司的主营业务为汽车经销及维修养护业务,其所经销的汽车包括进口品牌和国产品牌,汽车类型包括卡车、客车、轻型商用车及乘用车。
甲公司目前已在国内20个省市设立了经销网点,并在北京、上海和广州成立了销售公司,分别负责华北、华东和华南地区的业务。
甲公司于2018年12月31日拥有若干被投资企业,部分被投资企业情况摘录如下:
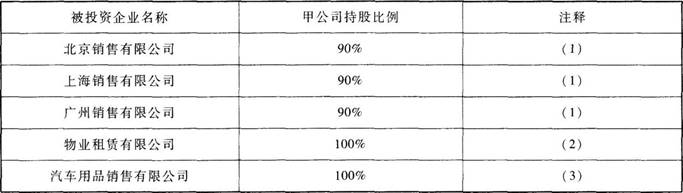
(1)北京销售有限公司(以下简称北京公司)、上海销售有限公司(以下简称上海公司)和广州销售有限公司(以下简称广州公司)2018年度的营业收入分别占甲公司合并营业收入的40%、30%和20%。
(2)物业租赁有限公司(以下简称物业公司)在北京拥有3座办公楼,全部出租给第三方。该3座办公楼位于市中心,租售便利,租金和售价的市场价格容易取得,但近期房地产市场波动较大。根据甲公司的会计政策,物业公司采用公允价值模式对投资性房地产进行后续计量。
(3)汽车用品销售有限公司(以下简称汽车用品公司)主要从事汽车用品的销售。该公司2018年度的营业收入占甲公司合并营业收入的2%。
根据ABC会计师事务所制定的甲公司2018年度财务报表审计计划,上海公司由ABC会计师事务所上海分所负责审计、广州公司由XYZ会计师事务所负责审计,甲公司本部及其他被投资企业均由ABC会计师事务所北京总部的集团项目组负责审计。
要求:
假定不考虑其他条件,针对北京公司、上海公司、广州公司、物业公司和汽车用品公司,代集团项目组识别哪些子公司为甲公司集团审计中的重要组成部分,哪些子公司为非重要组成部分,并简要说明理由。针对识别出的重要组成部分和非重要组成部分,分别简要说明审计项目组执行工作的类型。
参考答案
暂无
答案解析
(1)北京公司、上海公司和广州公司2018年度的营业收入分别占甲公司合并后营业收入的40%、30%和20%,均具有财务重大性,均是重要组成部分。对于具有财务重大性的重要组成部分,集团项目组或代表集团项目组的组成部分注册会计师应当运用组成部分各自的重要性对其财务信息实施审计。
(2)物业公司采用公允价值模式对所持投资性房地产进行后续计量,涉及会计估计的判断事项可能存在导致集团财务报表发生重大错报的特别风险,因此是重要组成部分。对于有特别风险的重要组成部分,集团项目组或代表集团项目组的组成部分注册会计师应当执行下列一项或多项工作:①使用组成部分重要性对其财务信息实施审计;②针对与可能导致集团财务报表发生重大错报的特别风险相关的一个或多个账户余额、一类或多类交易或披露事项实施审计;③针对可能导致集团财务报表发生重大错报的特别风险实施特定的审计程序。
(3)汽车用品公司2018年度的营业收入占甲公司合并后营业收入的2%,不具有财务重大性,也不具有可能导致集团财务报表发生重大错报的特别风险的特定性质或情况,是不重要的组成部分。对不重要的组成部分,集团项目组应当在集团层面实施分析程序。
(2)物业公司采用公允价值模式对所持投资性房地产进行后续计量,涉及会计估计的判断事项可能存在导致集团财务报表发生重大错报的特别风险,因此是重要组成部分。对于有特别风险的重要组成部分,集团项目组或代表集团项目组的组成部分注册会计师应当执行下列一项或多项工作:①使用组成部分重要性对其财务信息实施审计;②针对与可能导致集团财务报表发生重大错报的特别风险相关的一个或多个账户余额、一类或多类交易或披露事项实施审计;③针对可能导致集团财务报表发生重大错报的特别风险实施特定的审计程序。
(3)汽车用品公司2018年度的营业收入占甲公司合并后营业收入的2%,不具有财务重大性,也不具有可能导致集团财务报表发生重大错报的特别风险的特定性质或情况,是不重要的组成部分。对不重要的组成部分,集团项目组应当在集团层面实施分析程序。
你可能感兴趣的试题
A.了解适用的财务报告编制基础的要求
A.了解适用的财务报告编制基础的要求
B.了解管理层如何识别是否需要作出会计估计
B.了解管理层如何识别是否需要作出会计估计
C.复核上期财务报表中会计估计的结果
C.复核上期财务报表中会计估计的结果
D.评价管理层如何考虑替代性的假设或结果
D.评价管理层如何考虑替代性的假设或结果
A.采用高度专业化的由被审计单位自主开发的模型作出的公允价值会计估计
A.采用高度专业化的由被审计单位自主开发的模型作出的公允价值会计估计
B.高度依赖判断的会计估计
B.高度依赖判断的会计估计
C.非常规事项的会计估计
C.非常规事项的会计估计
D.对上期财务报表中类似会计估计进行复核的结果表明最初会计估计与实际结果之间存在很大差异,在这种情况下管理层作出的会计估计
D.对上期财务报表中类似会计估计进行复核的结果表明最初会计估计与实际结果之间存在很大差异,在这种情况下管理层作出的会计估计
A.2018年12月1日至2019年12月31日止
B.2018年12月31日至2019年12月31日止
C.2019年1月1日至2019年12月31日止
D.2019年1月1日至2020年12月31日止