简答题
财务成本管理
题号 #5319167
DBX公司是一家上市的电力投资公司,该公司为了进行分析编制的管理用报表的有关资料如下:
(1)DBX公司的管理用资产负债表与管理用利润表如下:
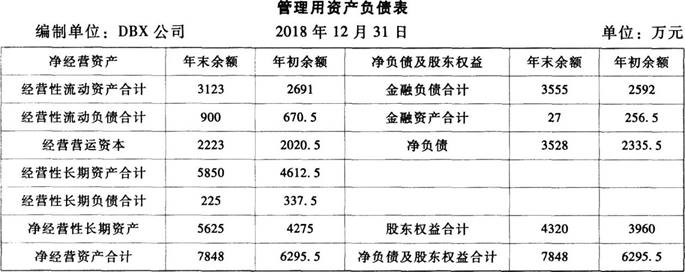
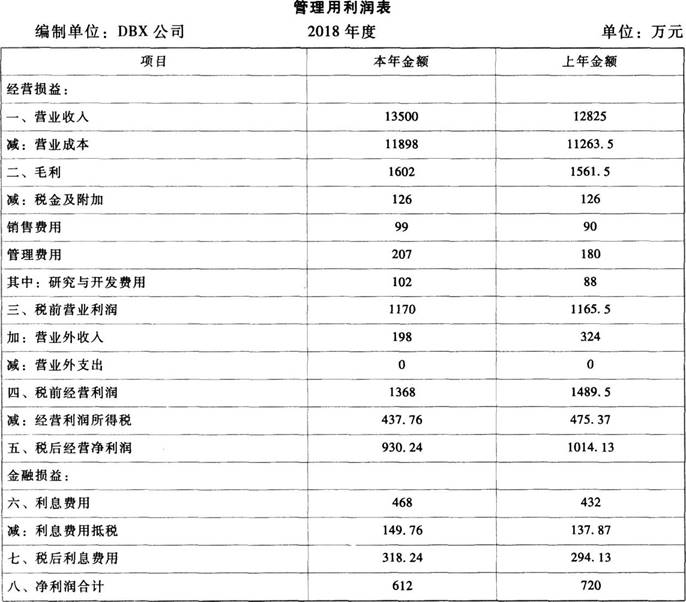
(2)2018年的折旧与摊销为459万元。
(3)DBX公司适用的企业所得税税率为25%。
(4)营业外收入均为非经常性损益,2018年确认为无形资产的研究与开发支出为450万元。
(5)本年无息流动负债为954万元,上年无息流动负债是742.5万元;本年负债为4680万元,上年负债为3600万元;本年在建工程为81万元,上年在建工程为157.5万元。
(6)财务报表中“财务费用”项下的利息支出为495万元。
要求:
(1)计算该公司2018年的营业现金毛流量、营业现金净流量、资本支出和实体现金流量;
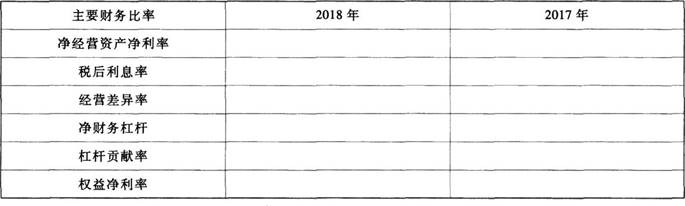
(2)计算DBX公司的有关财务比率,并填入下表(保留5位小数,取资产负债表期末数);
(3)对2018年权益净利率较上年的差异进行因素分解,依次计算净经营资产净利率、税后利息率和净财务杠杆的变动对2018年权益净利率变动的影响;
(4)已知净负债成本(税后)为10%,股权资本成本为12%,请计算2018年的披露经济增加值(投资资本取平均数);
(5)若DBX公司为一家大型央企,要求以基准资本成本率按《暂行办法》的规定确定其2018年的简化的经济增加值。
参考答案
暂无
答案解析
(1)营业现金毛流量=税后经营净利润+折旧与摊销=930.24+459=1389.24(万元)
营业现金净流量=营业现金毛流量-经营营运资本增加=1389.24-(2223-2020.5)=1186.74(万元)
资本支出=净经营长期资产增加+折旧与摊销=(5625-4275)+459=1809(万元)
实体现金流量=1186.74-1809=-622.26(万元)
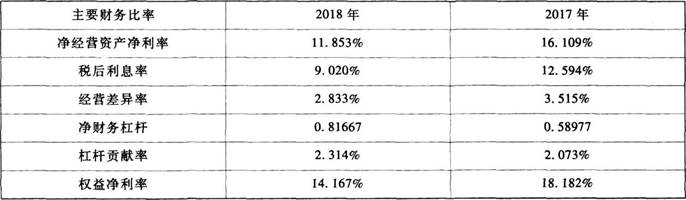
(2)
(3)权益净利率=净经营资产净利率+
(净经营资产净利率-税后利息率)×净财务杠杆
2017年权益净利率:16.109%+(16.109%-12.594%)×0.58977=18.182%①
第一次替代:11.853%+(11.853%-12.594%)×0.58977=11.416%②
第二次替代:11.853%+(11.853%-9.020%)×0.58977=13.524%③
第三次替代:11.853%+(11.853%-9.020%)×0.81667=14.167%④
净经营资产净利率变动的影响:②-①=11.416%-18.182%=-6.766%
税后利息率变动的影响:③-②=13.524%-11.416%=2.108%
净财务杠杆变动的影响:④-③=14.167%-13.524%=0.643%
(4)平均净投资资本=(7848+6295.5)/2=7071.75(万元)
平均净负债=(3528+2335.5)/2=2931.75(万元)
平均股东权益=(4320+3960)/2=4140(万元)
加权平均资本成本=(2931.75/7071.75)×10%+(4140/7071.75)×12%=11.17%
披露经济增加值=930.24+102×(1-25%)-[7071.75+102×(1-25%)]×+11.17%=208.28(万元)
(5)研究开发费用调整项=研究与开发费用+当期确认为无形资产的研究与开发支出=102+450=552(万元)
税后净营业利润=净利润+(利息支出+研究开发费用调整项-非经常性损益调整项×50%)×(1-25%)=612+(495+552-198×50%)×(1-25%)=1323(万元)
调整后资本=平均所有者权益+平均负债合计-平均无息流动负债-平均在建工程=(4320+3960)/2+(4680+3600)/2-(954+742.5)/2-(81+157.5)/2=7312.5(万元)
简化的经济增加值=税后净营业利润-调整后资本×平均资本成本率=1323-7312.5×5.5%=920.81(万元)。
营业现金净流量=营业现金毛流量-经营营运资本增加=1389.24-(2223-2020.5)=1186.74(万元)
资本支出=净经营长期资产增加+折旧与摊销=(5625-4275)+459=1809(万元)
实体现金流量=1186.74-1809=-622.26(万元)
(2)
(3)权益净利率=净经营资产净利率+
(净经营资产净利率-税后利息率)×净财务杠杆
2017年权益净利率:16.109%+(16.109%-12.594%)×0.58977=18.182%①
第一次替代:11.853%+(11.853%-12.594%)×0.58977=11.416%②
第二次替代:11.853%+(11.853%-9.020%)×0.58977=13.524%③
第三次替代:11.853%+(11.853%-9.020%)×0.81667=14.167%④
净经营资产净利率变动的影响:②-①=11.416%-18.182%=-6.766%
税后利息率变动的影响:③-②=13.524%-11.416%=2.108%
净财务杠杆变动的影响:④-③=14.167%-13.524%=0.643%
(4)平均净投资资本=(7848+6295.5)/2=7071.75(万元)
平均净负债=(3528+2335.5)/2=2931.75(万元)
平均股东权益=(4320+3960)/2=4140(万元)
加权平均资本成本=(2931.75/7071.75)×10%+(4140/7071.75)×12%=11.17%
披露经济增加值=930.24+102×(1-25%)-[7071.75+102×(1-25%)]×+11.17%=208.28(万元)
(5)研究开发费用调整项=研究与开发费用+当期确认为无形资产的研究与开发支出=102+450=552(万元)
税后净营业利润=净利润+(利息支出+研究开发费用调整项-非经常性损益调整项×50%)×(1-25%)=612+(495+552-198×50%)×(1-25%)=1323(万元)
调整后资本=平均所有者权益+平均负债合计-平均无息流动负债-平均在建工程=(4320+3960)/2+(4680+3600)/2-(954+742.5)/2-(81+157.5)/2=7312.5(万元)
简化的经济增加值=税后净营业利润-调整后资本×平均资本成本率=1323-7312.5×5.5%=920.81(万元)。
你可能感兴趣的试题
A.计算责任成本的目的是为了评价成本控制业绩
B.责任成本的计算范围是各责任中心的可控成本
C.责任成本的计算对象是各责任中心
D.共同费用的分摊原则是谁受益谁承担
A.成本的可控与否是相对的,而不是绝对的
A.成本的可控与否是相对的,而不是绝对的
A.成本的可控与否是相对的,而不是绝对的
B.在对成本进行分类,以便归集责任中心的成本时,所确定的不可控成本都是固定成本
B.在对成本进行分类,以便归集责任中心的成本时,所确定的不可控成本都是固定成本
B.在对成本进行分类,以便归集责任中心的成本时,所确定的不可控成本都是固定成本
C.不直接决定某项成本的人员,若对该项成本的支出施加了重要影响,也应对该项成本承担责任
C.不直接决定某项成本的人员,若对该项成本的支出施加了重要影响,也应对该项成本承担责任
C.不直接决定某项成本的人员,若对该项成本的支出施加了重要影响,也应对该项成本承担责任
D.某责任中心有权决定是否使用某种资产,该责任中心就应对这种资产的成本负责
D.某责任中心有权决定是否使用某种资产,该责任中心就应对这种资产的成本负责
D.某责任中心有权决定是否使用某种资产,该责任中心就应对这种资产的成本负责