简答题
财务成本管理
题号 #5319232
12公司只生产一种产品。相关预算资料如下:
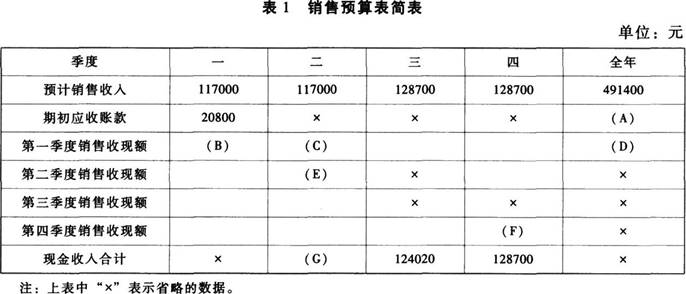
资料一:预计每个季度实现的销售收入均以赊销方式售出,其中60%在本季度内收到现金,其余40%要到下一季度收讫,假定不考虑坏账因素。部分与销售预算有关的数据如表1所示。
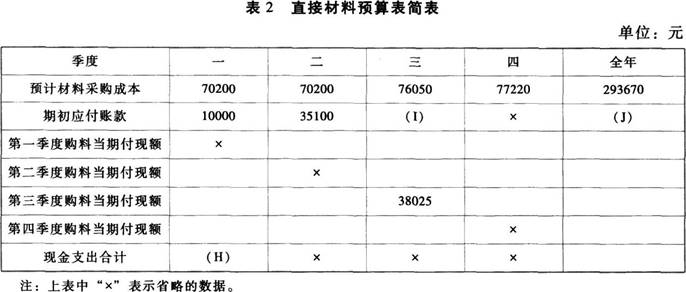
资料二:预计每个季度所需要的直接材料均以赊购方式采购,其中50%于本季度内支付现金,其余50%需要到下个季度付讫,假定不存在应付账款到期现金支付能力不足的问题。部分与直接材料采购预算有关的数据如表2所示。
资料三:公司加工一件产品需要的必不可少的加工操作时间为30小时,设备调整时间为3小时,必要的工间休息为5小时,正常废品率为5%。公司的年预算产量为1000件,年固定制造费用预算总额为360000元,年变动制造费用的预算总额为200000元。
资料四:若该年度公司实际的年生产量为1050件,实际耗用的工时为40000小时,实际发生的固定制造费用为400000元,实际发生的变动制造费用为210000元。
要求:
(1)根据资料一确定表1中用字母表示的数值(不需要列示计算过程);
(2)根据资料二确定表2中用字母表示的数值(不需要列示计算过程);
(3)根据资料一和资料二,计算预算年度应收账款和应付账款的年末余额;
(4)根据资料三和资料四,计算该年变动制造费用耗费差异和变动制造费用效率差异,以及固定制造费用的耗费差异和能量差异。
参考答案
暂无
答案解析
(1)A=20800元,B=117000×60%=70200(元),C=117000×40%=46800(元),D=70200+46800=117000(元),E=117000×60%=70200(元),F=128700×60%=77220(元),G=70200+46800=117000(元)
(2)H=10000+70200×50%=45100(元),I=70200×50%=35100(元),J=10000元
(3)应收账款年末余额=128700×40%=51480(元)
应付账款年末余额=77220×50%=38610(元)
(4)单件产品的标准工时=(30+3+5)/(1-5%)=40(小时)
标准的变动制造费用分配率=200000/(40×1000)=5(元/小时)
标准的固定制造费用分配率=360000/(40×1000)=9(元/小时)
实际的变动制造费用分配率=210000/40000=5.25(元/小时)
变动制造费用的耗费差异=(5.25-5)×40000=10000(元)(U)
变动制造费用的效率差异=(40000-1050×40)×5=-10000(元)(F)
固定制造费用的耗费差异=400000-360000=40000(元)(U)
固定制造费用的能量差异=360000-1050×40×9=-18000(元)(F)。
【提示】表格中A的金额=年初的应收账款=1月初的应收账款=第一季度初的应收账款,所以A的金额应该填第一季度初的应收账款的,即A=20800元,同理J也是一样的,J=10000元。
(2)H=10000+70200×50%=45100(元),I=70200×50%=35100(元),J=10000元
(3)应收账款年末余额=128700×40%=51480(元)
应付账款年末余额=77220×50%=38610(元)
(4)单件产品的标准工时=(30+3+5)/(1-5%)=40(小时)
标准的变动制造费用分配率=200000/(40×1000)=5(元/小时)
标准的固定制造费用分配率=360000/(40×1000)=9(元/小时)
实际的变动制造费用分配率=210000/40000=5.25(元/小时)
变动制造费用的耗费差异=(5.25-5)×40000=10000(元)(U)
变动制造费用的效率差异=(40000-1050×40)×5=-10000(元)(F)
固定制造费用的耗费差异=400000-360000=40000(元)(U)
固定制造费用的能量差异=360000-1050×40×9=-18000(元)(F)。
【提示】表格中A的金额=年初的应收账款=1月初的应收账款=第一季度初的应收账款,所以A的金额应该填第一季度初的应收账款的,即A=20800元,同理J也是一样的,J=10000元。
你可能感兴趣的试题
A.外购成本
A.外购成本
A.外购成本
B.变动成本
B.变动成本
B.变动成本
C.专属固定成本
C.专属固定成本
C.专属固定成本
D.分配固定成本
D.分配固定成本
D.分配固定成本
A.订货数量多
B.不增加专属设备
C.定价大于单位成本
D.提供正的边际贡献