简答题
财务成本管理
题号 #5331440
C公司是2018年1月1日成立的高新技术企业。为了进行以价值为基础的管理,该公司采用股权现金流量模型对股权价值进行评估。评估所需的相关数据如下:
(1)C公司2018年的营业收入为1000万元。根据目前市场行情预测,其2019年、2020年的增长率分别为10%、8%;2021年及以后年度进入永续增长阶段,增长率为5%。
(2)C公司2018年的经营营运资本周转率为4,净经营性长期资产周转率为2,净经营资产净利率为20%,净负债/股东权益=1/1。公司税后债务资本成本为6%,股权资本成本为12%。评估时假设以后年度上述指标均保持不变。
(3)公司未来不打算增发或回购股票。为保持当前资本结构,公司采用剩余股利政策分配股利。
要求:
(1)计算C公司2019~2021年的股权现金流量。
(2)计算C公司2018年12月31日的股权价值。
参考答案
暂无
答案解析
(1)2018年相关数据:
净经营资产=营业收入/经营营运资本周转率+营业收入/净经营性长期资产周转率=1000/4+1000/2=250+500=750(万元)净负债=股东权益=750/2=375(万元)税后经营净利润=净经营资产×净经营资产净利率=750×20%=150(万元)税后利息费用=净负债×税后债务资本成本=375×6%=22.5(万元)
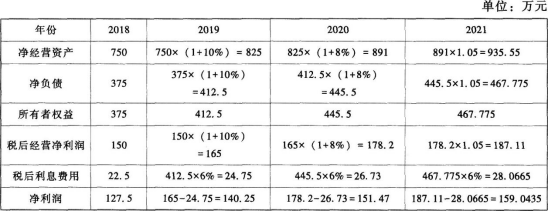
2019年的股权现金流量=净利润-所有者权益增加=140.25-(412.5-375)=102.75(万元)
2020年的股权现金流量=151.47-(445.5-412.5)=118.47(万元)
2021年的股权现金流量=159.0435-(467.775-445.5)=136.77(万元)
(2)预测期现金流量现值=102.75×(P/F,12%,1)+118.47×(P/F,12%,2)=102.75×0.8929+118.47×0.7972=91.75+94.44=186.19(万元)
后续期终值=后续期第一年股权现金流量/(股权资本成本-永续增长率)=136.77/(12%-5%)=1953.86(万元)
后续期现金流量现值=1953.86×(P/F,12%,2)=1953.86×0.7972=1557.62(万元)
股权价值=预测期现金流量现值+后续期现金流量现值=186.19+1557.62=1743.81(万元)。
【提示】后续期终值=后续期第一年股权现金流量/(股权资本成本-永续增长率),按照固定增长模型的公式进行计算,是将未来现金流量折现到前一时点的,这里的未来是从2021年开始的,因此现值是折现到前一时点,即折现到2020年年末,因此再折现到2018年年末只需要乘以2期的复利现值系数。
净经营资产=营业收入/经营营运资本周转率+营业收入/净经营性长期资产周转率=1000/4+1000/2=250+500=750(万元)净负债=股东权益=750/2=375(万元)税后经营净利润=净经营资产×净经营资产净利率=750×20%=150(万元)税后利息费用=净负债×税后债务资本成本=375×6%=22.5(万元)
2019年的股权现金流量=净利润-所有者权益增加=140.25-(412.5-375)=102.75(万元)
2020年的股权现金流量=151.47-(445.5-412.5)=118.47(万元)
2021年的股权现金流量=159.0435-(467.775-445.5)=136.77(万元)
(2)预测期现金流量现值=102.75×(P/F,12%,1)+118.47×(P/F,12%,2)=102.75×0.8929+118.47×0.7972=91.75+94.44=186.19(万元)
后续期终值=后续期第一年股权现金流量/(股权资本成本-永续增长率)=136.77/(12%-5%)=1953.86(万元)
后续期现金流量现值=1953.86×(P/F,12%,2)=1953.86×0.7972=1557.62(万元)
股权价值=预测期现金流量现值+后续期现金流量现值=186.19+1557.62=1743.81(万元)。
【提示】后续期终值=后续期第一年股权现金流量/(股权资本成本-永续增长率),按照固定增长模型的公式进行计算,是将未来现金流量折现到前一时点的,这里的未来是从2021年开始的,因此现值是折现到前一时点,即折现到2020年年末,因此再折现到2018年年末只需要乘以2期的复利现值系数。