简答题
财务成本管理
题号 #5331447
E公司2018年营业收入为5000万元,2018年年底净负债及股东权益总计为2500万元(其中股东权益1250万元),预计2019年销售增长率为8%,税后经营净利率为10%,净经营资产周转率保持与2018年一致,净负债的税后利息率为4%,净负债利息按上年年末净负债余额和预计利息率计算,净负债账面价值与市场价值一致。
E公司的融资政策为:公司目标资本结构为负债率40%,公司目前的负债比重较大,需要逐步降低负债比重,多余现金优先用于归还借款,达到目标资本结构后,公司采用剩余股利政策。
E公司预计从2019年开始实体现金流量会以5%的年增长率稳定增长,加权平均资本成本为10%。
要求:
(1)计算2019年的净经营资产增加。
(2)计算2019年税后经营净利润。
(3)计算2019年实体现金流量。
(4)计算2019年的股权现金流量。
(5)使用实体现金流量折现法估计E公司2018年年底的公司实体价值和股权价值。
(6)E公司预计从2019年开始实体现金流量会稳定增长,加权平均资本成本为10%,为使2018年年底的股权价值提高到8000万元,E公司实体现金流量的增长率应是多少?
(7)简要说明如何估计后续期的现金流量增长率。
参考答案
暂无
答案解析
(1)净经营资产增加=A净经营资产=2500×8%=200(万元)
(2)税后经营净利润=5000×(1+8%)×10%=540(万元)
(3)实体现金流量=540-200=340(万元)
(4)上年年末净负债=2500-1250=1250(万元)
2019年净利润=540-1250×4%=490(万元)
2019年可用于偿还借款的最大现金流=净利润-净经营资产增加=490-200=290(万元)
预计2019年年末的目标净负债=(2500+200)×40%=1080(万元)
还款:1250-1080=170(万元)
债务现金流量=1250×4%-(-170)=220(万元)
股权现金流量=340-220=120(万元)
(5)实体价值=340/(10%-5%)=6800(万元)
股权价值=6800-1250=5550(万元)
(6)实体价值=8000+1250=9250(万元)
9250=340/(10%-9)
g=6.32%
(7)可以根据销售增长率估计现金流量增长率。在稳定状态下,实体现金流量、股权现金流量、债务现金流量的增长率和营业收入的增长率相同。其中销售增长率是根据竞争均衡理论来估计的,后续期的销售增长率大体上等于宏观经济的名义增长率。如果不考虑通货膨胀因素,宏观经济的增长率大多在2%~6%之间。
【提示】可用于偿还借款的最大现金流推导。因为企业生产经营产生的现金流量是实体现金流量,但是是必须归还利息的,所以可用于偿还借款的最大现金流=实体现金流量-税后利息费用=税后经营净利润-净经营资产增加-税后利息费用=净利润-净经营资产增加。
(2)税后经营净利润=5000×(1+8%)×10%=540(万元)
(3)实体现金流量=540-200=340(万元)
(4)上年年末净负债=2500-1250=1250(万元)
2019年净利润=540-1250×4%=490(万元)
2019年可用于偿还借款的最大现金流=净利润-净经营资产增加=490-200=290(万元)
预计2019年年末的目标净负债=(2500+200)×40%=1080(万元)
还款:1250-1080=170(万元)
债务现金流量=1250×4%-(-170)=220(万元)
股权现金流量=340-220=120(万元)
(5)实体价值=340/(10%-5%)=6800(万元)
股权价值=6800-1250=5550(万元)
(6)实体价值=8000+1250=9250(万元)
9250=340/(10%-9)
g=6.32%
(7)可以根据销售增长率估计现金流量增长率。在稳定状态下,实体现金流量、股权现金流量、债务现金流量的增长率和营业收入的增长率相同。其中销售增长率是根据竞争均衡理论来估计的,后续期的销售增长率大体上等于宏观经济的名义增长率。如果不考虑通货膨胀因素,宏观经济的增长率大多在2%~6%之间。
【提示】可用于偿还借款的最大现金流推导。因为企业生产经营产生的现金流量是实体现金流量,但是是必须归还利息的,所以可用于偿还借款的最大现金流=实体现金流量-税后利息费用=税后经营净利润-净经营资产增加-税后利息费用=净利润-净经营资产增加。
你可能感兴趣的试题
1
甲公司是一家动力电池生产企业,拟采用管理用财务报表进行财务分析。相关资料如下:
(1)甲公司2018年主要财务报表数据
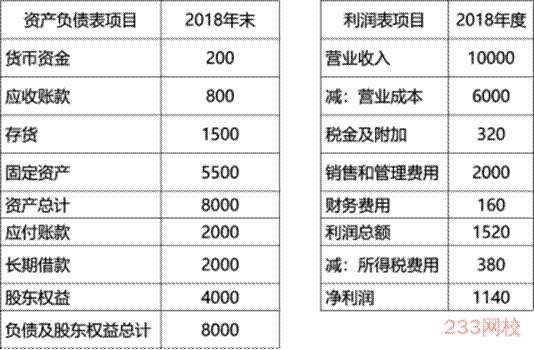
(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,甲公司的企业所得税税率25%。
(3)乙公司是甲公司的竞争对手,2018年相关财务比率如下:
要求:
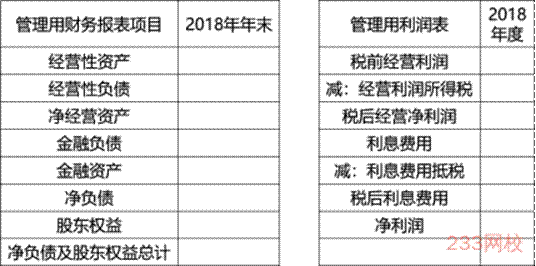
(1)编制甲公司2018年管理用财务报表(结果填入下方表格中,不用列出计算过程)。
(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率、税后利息率、净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异,并使用因素分析法,按照净经营资产净利率、税后利息率和净财务杠杆的顺序,对该差异进行定量分析。
(1)甲公司2018年主要财务报表数据
(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,甲公司的企业所得税税率25%。
(3)乙公司是甲公司的竞争对手,2018年相关财务比率如下:
|
|
净经营资产净利率 |
税后利息率 |
净财务杠杆(净负债/股东权益) |
权益净利率 |
|
乙公司 |
22% |
8% |
60% |
30.40% |
要求:
(1)编制甲公司2018年管理用财务报表(结果填入下方表格中,不用列出计算过程)。
(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率、税后利息率、净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异,并使用因素分析法,按照净经营资产净利率、税后利息率和净财务杠杆的顺序,对该差异进行定量分析。
2
甲企业是一家医疗器械企业,现对公司财务状况和经营成果进行分析,以发现和主要竞争对手乙公司的差异。
(1)甲公司2018年主要财务数据如下所示(单位:万元),假设资产负债表项目中年末余额代表全年水平。
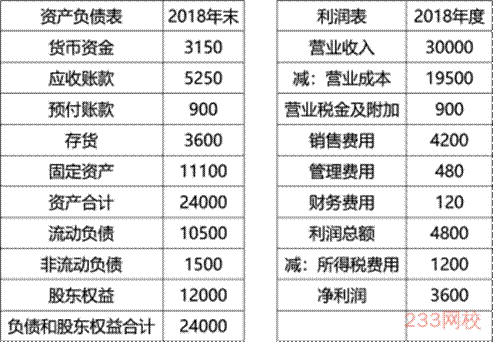
(2)乙公司相关财务比率:
要求:
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2018年甲公司相对于乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。
(1)甲公司2018年主要财务数据如下所示(单位:万元),假设资产负债表项目中年末余额代表全年水平。
(2)乙公司相关财务比率:
|
营业净利率 |
总资产周转次数 |
权益乘数 |
|
24% |
0.6 |
1.5 |
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2018年甲公司相对于乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。