不定项选择题 初级会计实务
题号 #5350429

根据资料(3),下列各项中,甲公司向职工发放福利的会计处理正确的是(  )。

进入在线模考

参考答案

A,B,C

答案解析

将自产产品作为福利发放给职工,作视同销售处理。

你可能感兴趣的试题

A.主营业务收入增加90万元
A.主营业务收入增加90万元
A.主营业务收入增加90万元
B.主营业务成本增加65万元
B.主营业务成本增加65万元
B.主营业务成本增加65万元
C.应交税费增加11.7万元
C.应交税费增加11.7万元
C.应交税费增加11.7万元
D.销售费用增加10万元
D.销售费用增加10万元
D.销售费用增加10万元
A.369
A.369
A.369
A.369
A.369
B.355.1
B.355.1
B.355.1
B.355.1
B.355.1
C.105.1
C.105.1
C.105.1
C.105.1
C.105.1
D.139
D.139
D.139
D.139
D.139
3 根据下面资料,回答题
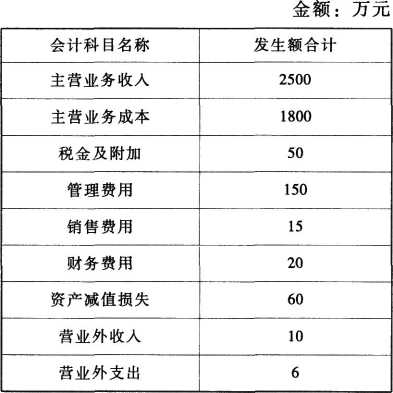
甲公司为增值税一般纳税人,适用增值税税率为13%。2019年12月1日各损益类会计科目累计发生额合计如下表所示:
 
2019年12月发生如下经济业务:
(1)收到捐赠款28万元。
(2)销售一批商品,该商品标价为520万元,给予对方商业折扣20万元,甲公司按扣除商业折扣后的金额开具增值税专用发票。该批商品的成本为350万元。款项已收到。
(3)因合同纠纷向乙公司支付合同违约金10万元。
(4)上月销售商品因质量出现严重问题,本月被退回(不属于资产负债表日后事项)。该退货符合合同要求,甲公司开具红字增值税专用发票注明的价款为100万元,增值税税额为13万元。该批商品成本为65万元,当日已验收入库,退货款已用银行转账方式支付。
(5)与丙公司发生债务重组收益25万元。
(6)期末甲公司持有的交易性金融资产公允价值上升100万元。
(7)月末计提坏账准备120万元,计提存货跌价准备80万元。
(8)计算全年递延所得税资产发生额为65万元,递延所得税负债发生额为25万元。其他资料:根据税法规定,企业计提的各项减值准备不得税前扣除,交易性金融资产公允价值变动损益不征收企业所得税。递延所得税资产和递延所得税负债月初均无余额,甲公司上年没有未弥补的亏损。甲公司按净利润的10%提取法定盈余公积。
要求:根据上述资料,不考虑其他因素,分析回答下列小题。(计算结果保留小数点后两位,答案中金额单位用万元表示)
根据上述资料,下列各项说法中正确的是(  )。
A.甲公司收到捐赠款不影响当期营业利润
B.因与乙公司发生合同纠纷支付的违约金计入管理费用
C.当月发生上年度销货退回应冲减上年度收入及成本
D.债务重组收益应计入营业外收入
找试题 · 找答案 · 找资料 在线模考