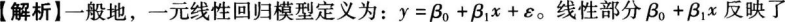单选题 发布证券研究报告业务(证券分析师) 题号 #5402452 在回归模型y=β0+β1x+ε中,ε反映的是( )。 A.由于x的变化引起的y的线性变化部分 B.由于y的变化引起的x的线性变化部分 C.除x和y的线性关系之外的随机因素对y的影响 D.由于x和y的线性关系对y的影响 收起答案及解析 进入在线模考 参考答案 C 答案解析 由于x的变化而引起的y的主要变化;ε被称为随机误差项,反映了除x和y之间的线性关系之外的随机因素对y的影响,包括次要变量、随机行为、模型的不完善、经济变量的合并误差、测量误差等。在一元回归中把除x之外的影响y的因素都归入ε中。 你可能感兴趣的试题 1 常用的回归系数的显著性检验方法是( )。 A.F检验B.单位根检验C.t检验D.格莱因检验 查看解析 → 2 区间预测即在给定显著性水平a的条件下,找到一个区间,使对应于特定x0的y0包含在这个区间的概率为( )。 A.aB.1-aC.a/2D.1-a/2 查看解析 → 3 DW检验司用于检验( )。 A.多重共线性B.异方差C.自相关D.回归系数的显著性 查看解析 →