单选题
期货基础知识
题号 #5404077
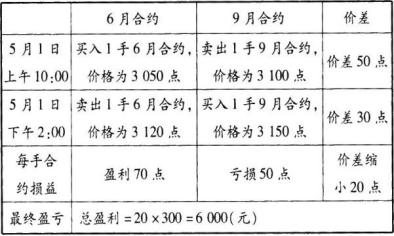
假定利率比股票分红高3%,即r-d=3%。5月1日上午10点,沪深300指数为3000点,沪深300指数期货9月合约为3100点,6月合约价格为3050点。投资者认为价差很可能缩小,于是买入6月合约,卖出9月合约。5月1日下午2点,9月合约涨至3150点,6月合约涨至3120点。在不考虑交易成本的情况下,投资者平仓后每手合约获利为( )元。
参考答案
D
答案解析
该操作为股指期货跨期套利,套利过程如下所示:
你可能感兴趣的试题
A.通过套期保值操作.豆粕的售价相当于2230元/吨
B.开始套期保值时该交易者的基差为-60元/吨
C.与饲料厂实物交收的价格为2590元/吨
D.在期货市场盈利380元/吨
A.当该合约市场价格下跌到4460元/吨时,下达1份止损单,价格定于4470元/吨
B.当该合约市场价格上涨到4510元/吨时,下达1份止损单,价格定于4520元/吨
C.当该合约市场价格上涨到4530元/吨时,下达1份止损单,价格定于4520元/吨
D.当该合约市场价格下跌到4490元/吨时,立即将该合约卖出
A.买入24张期货合约
B.卖出20张期货合约
C.买入20张期货合约
D.卖出24张期货合约