单选题
风险管理
题号 #5411455
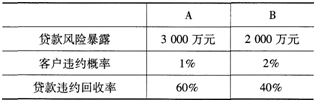
假设商业银行的一个资产组合由相互独立的两笔贷款组成(如下表所示),则该资产组合一年的预期损失为( )万元。
参考答案
D
答案解析
预期损失=违约概率×违约损失率×违约风险暴露=1%×(1-60%)×3000+2%×(1-40%)×2000=36(万元)。
你可能感兴趣的试题
A.核心负债比例=核心负债/总负债×100%
B.同业市场负债比例=(同业拆借+同业存放+卖出回购款项)/总负债×100%
C.最大十户存款比例=(最大十家同业机构交易对手同业拆借+同业存放+卖出回购款项)/总负债×100%
D.净稳定资金比率=可用稳定资金/所需稳定资金×100%