单选题
风险管理
题号 #5411544
商业银行的债券交易部门经过计算获得在95%的置信水平下隔夜VaR为500万元,则该交易部门( )。
参考答案
C
答案解析
即预期在未来100个交易日中有5天至多损失500万元。
你可能感兴趣的试题
A.企业当期利润是否足够偿还贷款本息
B.企业正常经营活动产生的现金流量是否能够及时足额偿还贷款
C.企业未来长期的经营活动是否能产生足够的现金流量以偿还贷款本息
D.企业是否具有足够的融资能力和投资能力
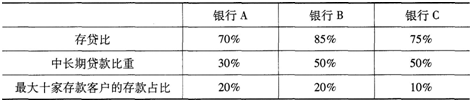
A.银行A
B.银行B
C.银行C
D.无法确定
A.信用风险、市场风险、操作风险
B.信用风险、市场风险、操作风险、流动性风险
C.信用风险、流动性风险
D.信用风险、市场风险