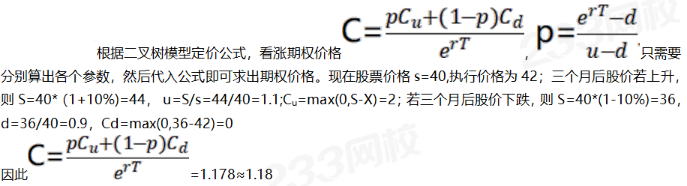
单选题 期货投资分析 题号 #5429009 当股票价格为40元,3个月后股价可能上涨或下跌10%,无风险年利率为8%(按单利计)。则期限为3个月、执行价格为42元的该股票欧式看涨期权的价格约为( )。 A.1.18 A.1.18 B.1.67 B.1.67 C.1.81 C.1.81 D.1.19 D.1.19 收起答案及解析 进入在线模考 参考答案 A 答案解析 你可能感兴趣的试题 1 在布莱克-斯科尔斯(BLACK-SCHOLES)期权定价模型中,通常需要估计的变量是( ) 。 A.期权到期时间B.标的资产的波动率C.标的资产的到期价格D.无风险利率 查看解析 → 2 为应对“次贷危机”引发的经济衰退,美国政府采取了增发国债的赤字财政政策。当国债由( )购买时,对扩大总需求的作用最为明显。 A.美国家庭B.美国商业银行C.美国企业D.美联储 查看解析 → 3 衍生品市场的投机交易方式日益多元化,其中的波动率交易( )。 A.最常使用的工具是期权B.通常只能做空波动率C.通常只能做多波动率D.属于期货价差套利策略 查看解析 →